在海外市场,IUL早已是家喻户晓的保险产品,但在国内,它还算是个“新鲜事物”。为了帮大家填补这个信息差,今天就来做一次全面科普,带大家彻底搞懂IUL的来龙去脉。

一、IUL到底是什么?
IUL的全称是指数型万能寿险(Indexed Universal Life),起源于美国,1997年就已推出,经过多年发展,如今已成为美国市场占有率最高的储蓄险之一,近三年新增保费占比达42%左右。

不过它进入亚洲的时间较晚,2019年才登陆新加坡,2024年2月才进入香港市场,所以对国人来说还比较陌生。
简单来说,IUL的核心特点是“挂钩指数,下有保底,上有封顶”:收益与特定市场指数(如标普500)挂钩,设有保底利率(通常为0%),即使指数下跌,也不会亏损本金。
设有封顶利率(一般在8%-12%),指数涨幅超过上限时,按封顶利率计算收益。比如某款IUL的上限利率为12%、保底利率0%,那么:当年指数上涨15%,收益按12%计算;当年指数下跌5%,收益按0%计算;当年指数上涨8%,收益按8%计算。
二、为什么选择IUL?
IUL的流行,和它的“平衡属性”密切相关。
大家都知道标普500指数长期表现亮眼,巴菲特也曾建议普通投资者通过标普500指数进行投资。但直接投资指数存在风险——历史上曾出现过多次暴跌,比如2000年、2008年跌幅近50%,1929年大萧条时期更是暴跌85%,一旦买在高位,可能需要数十年才能解套。
而IUL既能跟踪指数分享上涨收益,又能通过“0%保底”规避下跌风险,因此在欧美中低风险偏好人群中颇受欢迎。
除了标普500,IUL也可挂钩其他指数,比如纳斯达克100(科技龙头)、罗素2000(美国小盘股)、恒生指数(港股)等,不过由于标普500表现更平稳,选择它的人最多。
三、IUL的运作逻辑
IUL的收益机制可以简单理解为:保险公司用收取的保费投资债券,再用债券产生的利息买入标普500等指数的看涨期权。

当指数上涨时,保险公司行权兑现利润,按约定利率给投保人计息;当指数下跌时,保险公司不行权,损失仅为期权费用,投保人收益按0%计算。由于并非直接投资指数,而是用利息部分进行期权交易,因此本金不会受损,实现了“保本+分享指数收益”的双重效果。
四、实际产品案例解析
以某款由苏黎世R骏产品为例,它的底层配置为全球债券,通过标普500期权获取超额收益,具体规则如下:
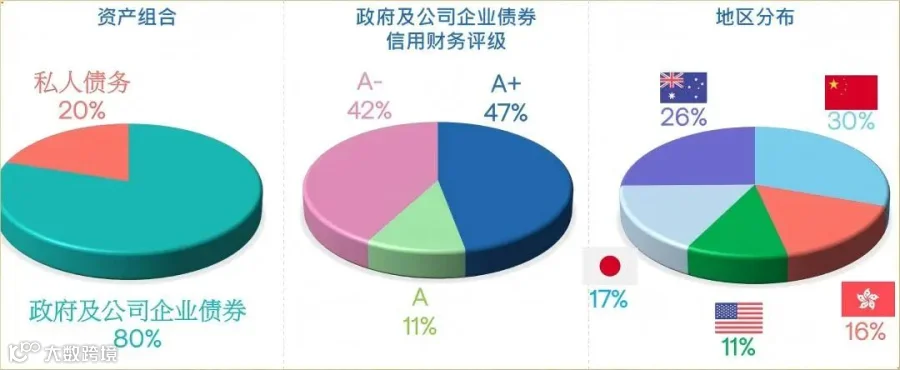
派息率上限11.7%,下限0%。
当年标普500上涨8%,派息率为8%;
当年标普500下跌20%,派息率为0%;
当年标普500上涨30%,派息率为11.7%。

这里的“派息率”,可以理解为“分红金额与保单现金价值的比例”,派息率越高,保单收益越可观。
五、历史收益测算
如果将上述产品的“11.7%上限、0%保底”规则,代入美股近30年(1994-2023)的指数表现中测算:

30年间有17年达到最高派息11.7%;
8年为保底派息0%,其余5年派息率在0%-11.7%之间,综合平均派息率为7.8%。
对比直接投资标普500:近30年平均年涨幅8%(略高于IUL派息率),但期间需经历多次腰斩,投资体验较差。
分阶段来看:
近20年(2003-2023):IUL平均派息率8.0%,直接投资标普500为7.5%(因包含次贷危机暴跌,IUL保本优势凸显)
近10年(2013-2023):IUL平均派息率8.2%,直接投资标普500为10%(牛市中IUL因封顶限制,收益略低)
从更长周期(1957-2023)看,以十年为周期测算:最佳阶段平均派息率可达9.4%;最差阶段平均派息率为4.7%。
六、产品实际收益率(IRR)测算
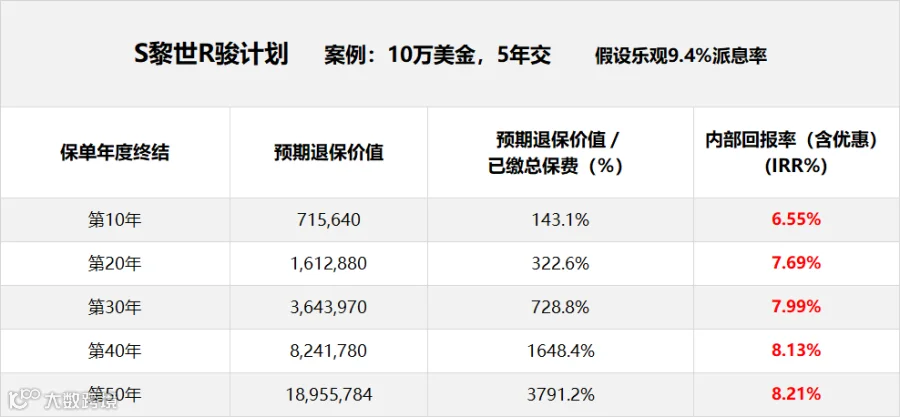
以“10万美金,分5年缴”为例,结合该产品“首年保费37%折扣”的优惠,不同派息率下的实际IRR(内部收益率)如下:

保守派息率(6.9%)测算:
第10年IRR:4.02%;第20年IRR:5.2%;后期趋近于5.7%;
乐观派息率(9.4%)测算:
第10年IRR:6.55%;第20年后IRR趋近于8.2%;
 注意:派息率≠实际收益率
IUL作为储蓄险,会产生运营费用(管理费、行政费、销售费等),例如该产品从第11个保单年度起,每年收取现金价值1.2%的管理费,因此实际收益会低于指数派息率。
此外,保单前期现金价值较低,以5年缴费为例(每年3万美金),需到第5-6年才能回本(退保现金价值>已缴保费),因此仅适合中长期配置,不适合短期资金。
七、产品其他特色条款
1. 首年固定派息:苏黎世R骏首年保费可享受8%的固定派息。
2. 定期派息:从第一个保单年度起,每月派息至账户,收益提前落袋为安,不受后续市场波动影响
3. 长期红利:每5年派发一次现金价值2%的红利,鼓励长期持有。

4. 预缴保费优惠:支持提前缴纳保费,预缴部分可享受5%的年化利息。
八、挑选IUL的注意事项
1. 关注封顶利率与保底利率:封顶利率越高(通常8%-12%),长期收益潜力越大;保底利率普遍在0%-1%之间,优先选择保底更高的产品。
2. 选择高评级保险公司:IUL虽收益透明,但保险公司的稳定性至关重要。建议选择标普信用评级A+及以上、偿付能力强的全球性险企(例如案例中的S公司,惠誉、穆迪、标普评级分别为AA+、Aa3、AA-),这类公司受政策影响小,投资更分散。
3. 注意前期退保成本:多数IUL前5年退保需收取10%的费用,损失较大;第5年后无提取费用,因此需做好长期持有的准备。
4. 明确适用人群:适合有10年以上投资周期、能前往香港或新加坡办理、了解指数投资且有闲置资金的人群。
写在最后
投资领域有个“铁三角定律”:任何理财产品都无法同时满足“安全、流动性、高收益”。IUL显然牺牲了前期流动性,更侧重长期收益性与安全性。
相比国内部分理财,海外IUL的运作更透明、市场化程度更高,对于有中长期资产配置需求的人群来说,是一个值得了解的选项。但选择时需结合自身资金规划,充分理解其运作逻辑与风险,避免盲目投入。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!