


在北京经营跨境贸易的王总最近有点焦虑:他在香港有3000万港元的股票和基金,国内还有价值5000万人民币的企业股权,想留给两个孩子——但女儿计划移民美国,儿子想在国内创业,“既要保证资产安全,又想让孩子按自己规划使用,更怕传承过程中资产缩水”。
像王总这样的跨境高净值家庭,正面临一个共同的难题:如何让财富跨越地域、代际和市场的波动,精准传递到下一代手中?
最近,香港全美人寿推出的Opus One指数挂钩万能寿险(IUL),或许给出了一份“跨境传承新解法”。

这款被称为“2025年旗舰级IUL”的产品,凭借“双指数策略+多币种架构+高杠杆传承”三大核心优势,迅速成为高净值圈层的讨论热点。

一、为什么说Opus One IUL是“跨境传承的破局者”?
传统跨境传承工具(如跨境信托、QDII基金)往往面临两大痛点:
- 市场波动风险:股票、基金直接传承,受汇率、市场波动影响大;
- 传承确定性低:信托设立复杂、费用高,基金收益无法锁定。
而Opus One IUL的核心逻辑,是用保险的“确定性杠杆”对冲传承中的“不确定性”,同时通过“多指数+美元币种”设计,解决跨境资产配置的痛点。
二、三大“硬核优势”:从收益到传承,面面俱到
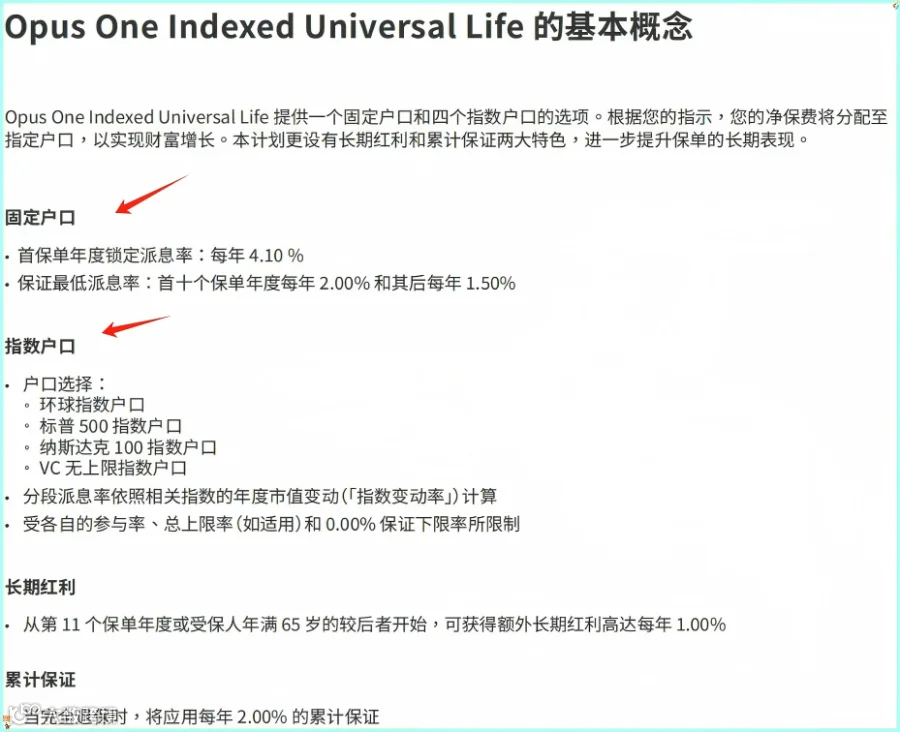
优势1:多指数驱动收益,抗波动更稳健
Opus One IUL的收益设计,打破了传统IUL“单一指数挂钩”的局限,采用“稳健账户+多指数增长账户”双轨制,既保底又增值:
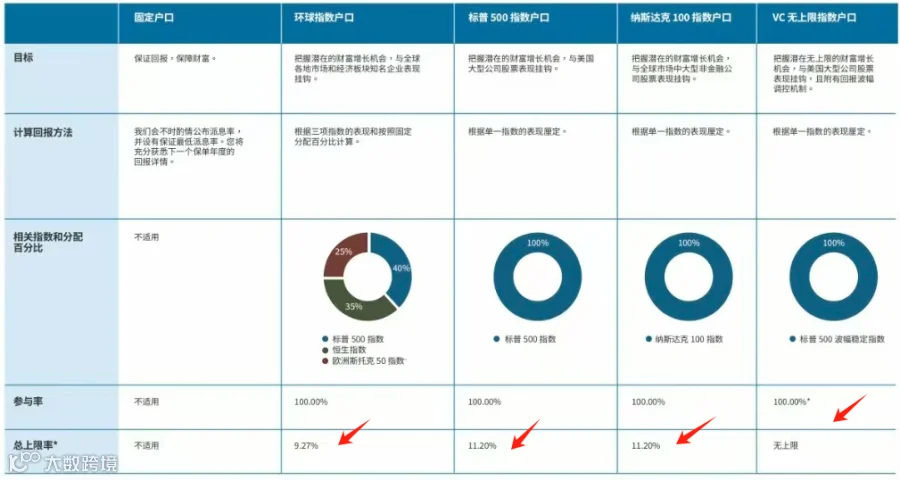
举个直观的例子:
若纳指科技指数当年上涨20%,因封顶值为11.2%,最终实际收益锁定11.2%;若指数下跌10%,则收益为0%(本金不受损)。
这种设计的巧妙之处在于:既通过指数分享市场上涨红利,又通过“封顶+保底”机制规避暴跌风险,完美平衡了“收益弹性”与“本金安全”。
优势2:香港市场顶格杠杆,传承“省到骨子里”
杠杆倍数是IUL的核心指标,直接决定“用多少保费换多少保额”。Opus One IUL的杠杆水平,在香港市场属于“第一梯队”:
以40岁非吸烟男性、单次缴清保费为例:
-
投保50万美元保费,可获得525万美元保额(杠杆10.5倍); -
投保100万美元保费,保额直接升至1100万美元(杠杆11倍); -
女性因寿命更长,同条件下杠杆可达11.5-12倍(如50万美元保费对应575万美元保额)。
更关键的是,Opus One IUL支持无限次变更受保人。

王总可以为女儿投保,未来女儿结婚生子后,可将受保人变更为外孙,实现“一代接一代”的复利增值。
假设王总今年40岁,外孙20年后出生,外孙60岁时(王总100岁),账户价值大概率已超过保额,此时退保或传承,能获得远超初始保额的收益。
优势3:美元入账,跨境使用无压力
对于跨境家庭,资产币种的灵活性至关重要。Opus One IUL在这方面做了“超预期设计”:


高净值客户选IUL,除了看收益和杠杆,费用也是关键——毕竟长期持有中,费用会直接侵蚀收益。
我们对比了Opus One IUL与香港市场主流IUL(如万通IUL)的费用结构:
注:总费用占比=(一次性行政费+年度管理费+保险成本)/总保费,测算基于40岁男性、100万美元保费、60年持有期。
从数据看,Opus One IUL在一次性行政费、年度管理费、保险成本三方面均低于市场主流产品,60年总费用节省约4%。对于千万级保费的客户来说,长期持有能省下一笔不小的开支。
四、谁最适合Opus One IUL?这3类人别错过
Opus One IUL虽好,但并非适合所有人。
结合产品设计特点,以下3类高净值客户尤其值得关注:
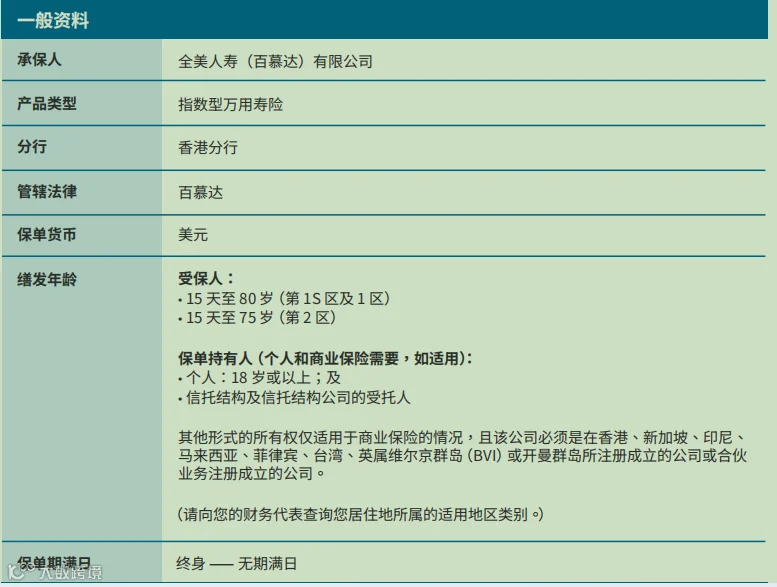
投保门槛方面:
-
年龄:15天-80岁(投保时需通过健康核保); -
财务证明:需提供流动资產证明(如银行存款、股票、基金等),最低要求约730万人民币(或等值外币); -
缴费方式:支持趸交(一次性缴清)、3年/5年分期缴费(具体以保司核保为准)。
写在最后
传承的“确定性”,比“高收益”更重要
回到王总的需求,他用Opus One IUL为两个孩子分别投保:给女儿的保单选择纳指科技指数账户(匹配她在香港的生活需求),给儿子的保单选择标普500账户(匹配国内创业的美元需求)。
他说:“以前总怕传承时资产缩水,现在保单写得明明白白——不管市场涨跌,孩子至少能拿到约定保额;长期来看,还能通过指数增长账户增值,这才是真正的‘稳稳的幸福’。”
财富传承的本质,从来不是追求“最高收益”,而是用确定的工具,守护不确定的未来。Opus One IUL的出现,为跨境高净值家庭打开了一扇门——门的那头,是资产的稳健增值,是代际规划的从容,更是爱与责任的精准传递。
如果您想了解更多Opus One IUL的细节(如具体计划书测算、健康核保要求),欢迎留言咨询,我可为您提供一对一专业解答。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
