


香港全美人寿最新推出的Opus One指数挂钩万能寿险(IUL),凭借“收益抗波动、传承高杠杆、资产多币种”三大优势,成为2025年跨境财富管理的焦点产品。
一、核心优势:为什么Opus One IUL能破局?
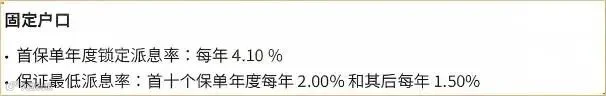
1、双指数驱动收益,稳中求胜
2、香港市场顶格杠杆,传承效率倍增
-
50万美元保费→525万美元保额(杠杆10.5倍)
-
100万美元保费→1100万美元保额(杠杆11倍) - 无限次变更受保人:父辈投保后,可转移至子女甚至孙辈,实现跨代复利增值
3、美元架构+灵活赔付,跨境无忧
二、产品细节:规则与收益回溯

1. 投保门槛与灵活性
-
年龄:15天-80岁(需健康核保); -
最低保额:100万美元(16岁以下上限100万); -
免体检保额:16-55岁最高300万美元。
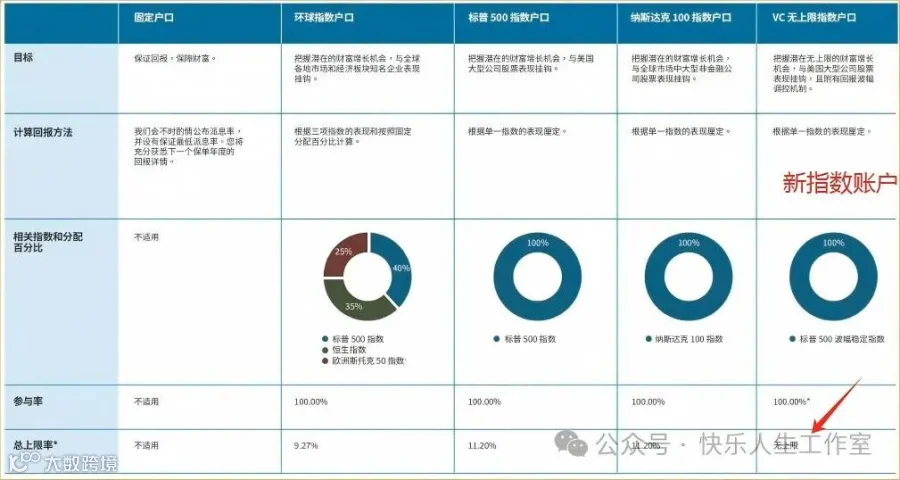
2. 四大指数账户对比
3. 费用优势:长期持有更省
对比香港万通IUL,Opus One IUL的60年总费用占比低约4%(行政费5% vs 6%,管理费1.1% vs 1.2%)。
三、适合人群:这三类家庭别错过
1. 跨境规划家庭:若家中子女有出国留学、办理移民的规划,在资产安排上需覆盖多币种配置需求,这类家庭可重点考虑;
2. 企业经营家庭:企业主家庭为避免企业债务对家庭资产造成影响,保障家庭财富稳定与安全,此类需求对应的家庭值得关注;
3. 多元资产配置家庭:对于持有多种类型资产,希望通过合理方式对冲人民币汇率波动带来的风险,同时锁定长期美元资产价值的家庭,也适配相关规划。
为了让大家更直观地了解,我们来看一个具体的大额寿险案例。
40 周岁,内地男性,非吸烟,按标准费率,投保 300 万美金保额。
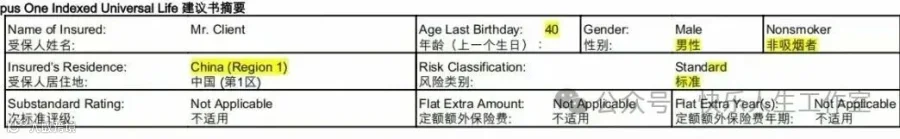
1.若选择 20 年交,年交保费 20808 美元,总保费 416160 美元,总杠杆比 7.2 倍;
2. 10 年交的话,年交保费 30800 美元,总保费 308000 美元,总杠杆比 9.74倍;
3. 5 年交,年交保费 52186 美元,总保费 260930 美元,总杠杆比 11.5倍;
4. 1 年交,年交保费 226768 美元,总杠杆比 13.23倍。
相较于香港其他 IUL 产品,香港全美的 IUL 有一个很大的优势:就是有超过 10 年交的选择,最长可以选 25 年交,这样能让客户用最低的保费获得最高的杠杆。
比如选择 20 年交,年交 20808 美元(约 15 万人民币),就能立马获得 300 万美元(约 2000 万人民币)的寿险保额。
按照 20 年交的计划,我们来看看理论上最早断单时间和中性预期下退保价值的变化。
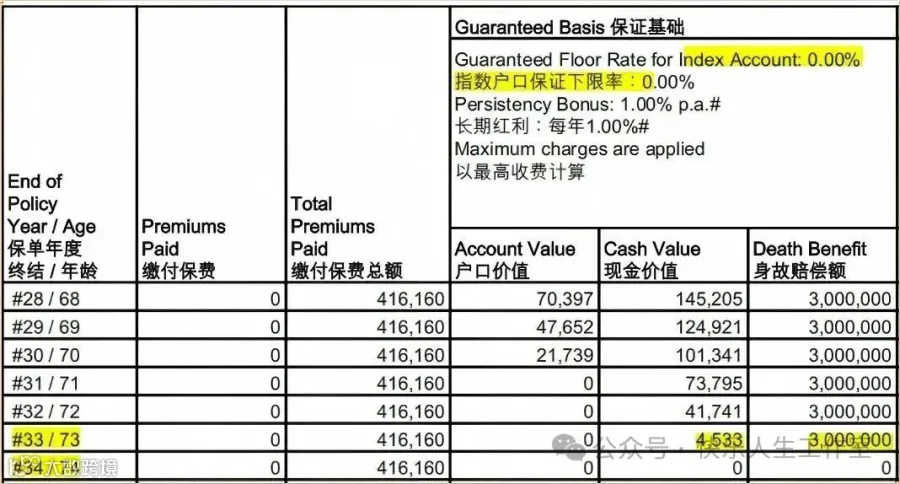
在极端情况下,即每年指数收益都为 0 时,保单最早会在 74 岁断单。这是因为保单本身有几项费用需要定期扣除,当保单价值减去保单总费小于 0 时,保单就会断单,若还想保留保单,补交部分费用即可,不过这只是理论上的极端情况。同时,只要保单价值大于 0,300 万美元保额就会一直存在到终身,保单的身故受益人最终都能拿到这 300 万美元。
指数寿险 IUL 为很多想买大额寿险保单的客户提供了更多选择。当保单按照中性收益(VC 无上限指数按照每年 7.5% 结算)计算时,在不同年龄会有对应的退保价值和身故价值。
写在最后
传承的“确定性”比高收益更重要
Opus One IUL的本质,是通过保险的“刚性兑付”属性,在不确定的市场中锁定确定的传承路径。正如已购IUL的老客户所言:“保单写得明明白白,孩子至少能拿到约定保额,这才是稳稳的幸福。”
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
