2025年7月,宗氏家族的千亿商业帝国,被一场突如其来的遗产争夺战搅得天翻地覆。宗馥莉正式接棒娃哈哈还不到半年,非婚生子女的继承权诉讼就如一颗重磅炸弹,瞬间引爆舆论。
一、遗产大战一触即发
近日,三个自称“同父异母弟妹”的人,同时在杭州法院提起诉讼,要求获得各自价值7亿美元的信托基金权益。
据彭博社爆料,此前宗馥莉还被3名同姓男女在香港法院起诉,被要求禁止处置或处理汇丰银行一个账户内的资产,防止其价值减损。
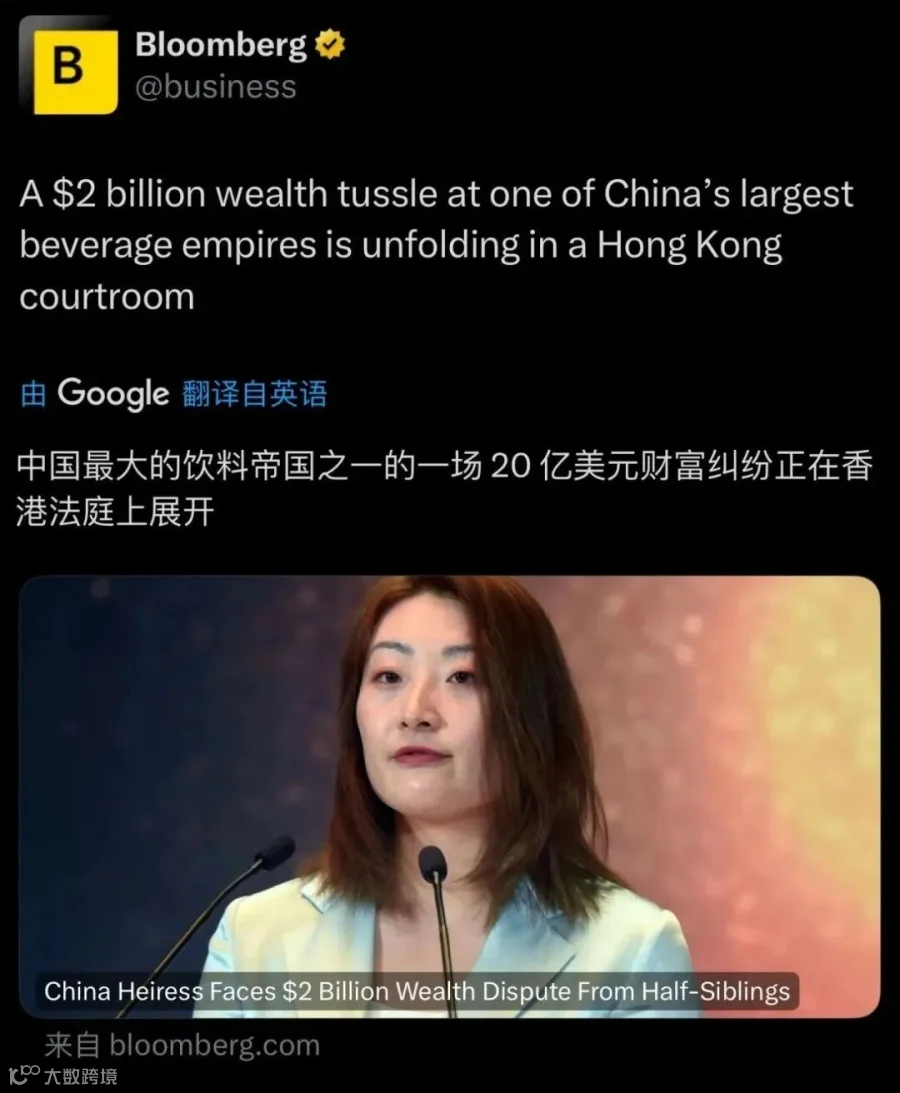 这场风波,不仅撕开了家族企业背后隐藏的情感伤疤,更暴露出当下中国家族企业在传承过程中普遍存在的制度性缺陷。
二、纠纷根源:“信托空壳”之殇
这场纠纷的导火索,是一个“半途而废”的家族信托,它反映出跨境财富传承中法律安排不完善的巨大风险。

目前,这个信托无法明确指定传承对象,主要有两个关键原因:
1.归属矛盾
二十多年前设立信托时,将三名非婚生子女列为受益人,但宗老在遗嘱中又把信托资产归给了大女儿,两者相互矛盾,让人无所适从。
2.缺乏生效要件
信托的设立缺少宗老本人的亲自签署,也没有董事会决议,从法律层面来说,根本就没有合法生效。
悲剧的是,信托还没完善好,宗老就离世了,这才引发了后续的纠纷。不禁让人设想,如果当年计划放入信托的资金,换一种方式,比如存入一份结构清晰的境外人寿保单,结局会不会大不一样呢?
三、香港保单:确定性之选
其实,比起这个只设立了一半的信托,一张完整的香港储蓄保单能提供更高的确定性,在财富传承方面优势明显。
1.传承关系清晰明确
在香港保单中,被保险人身故后的受益人可以明确指定,包括姓名、身份证或护照号、与被保险人的关系等信息,甚至还能指定受益的顺位和比例。这些信息都会直接写入合同,具有强大的法律约束力。
举个例子,宗老生前配置一张香港保单,自己作为受保人,指定其中一个孩子作为受益人。那么,宗老离世后,保单里的钱就会毫无争议地传承给这个指定的孩子。
2.资产确权与隔离
人寿保险有一个核心优势,就是一旦被保险人身故,身故赔偿金直接归属于指定受益人,原则上不视为被保险人的遗产。这就避免了遗产认证程序和潜在的继承纠纷,让资产传承更加顺畅。
3.资产隔离理赔执行高效
保险公司在收到符合要求的理赔申请和证明文件(主要是被保险人身故证明)后,会直接向指定受益人支付保险金。整个理赔流程相对标准化,效率远高于复杂的遗产分割或信托执行。
如果这是一张在香港配置的境外保单,在大多数普通法系地区(如香港、新加坡、美国等),指定了受益人的寿险理赔金通常无需经过耗时费钱的遗嘱认证程序,受益人可以更快地获得资金,解决燃眉之急。
4.香港保单自带“类信托”功能
香港保险自带“类信托”功能,无需额外设立复杂的信托架构,就能一站式解决财富传承的难题。而且,与信托相比,香港保险无需设立费、没有百万美金的门槛、也不用支付常年律师费,万元美金即可启动,门槛更低,更适合普通家庭进行财富传承规划。
可以说,香港保险是比遗嘱更私密、比信托更低成本的财富传承选择,为财富传承提供了新的思路和解决方案。
写在最后
宗氏家族的这场纷争,给所有家族企业敲响了警钟,它是对财富传承规划“半成品”的一次残酷警示,也让我们看到了突发风险对家族财富的巨大冲击。
对于那些希望实现跨境资产定向、高效、低争议传承的人士来说,一份结构设计合理、受益人指定清晰、保费缴纳到位的境外人寿保单,无疑是提供“确定性”和“名分保障”的利器。只有把每一步都“做实”,才能真正实现财富的安全稳妥、毫无争议地传递,让家族财富得以延续和增值。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!