指数型万能寿险(IUL)凭借“高保障 + 潜在收益”的独特组合,日益受到人们的关注。然而,不少朋友在投保时发现,明明购买的保额相差无几,不同保险公司的保费却存在较大差距。
这究竟是何原因呢?今天,我们就来深入剖析IUL保费背后的“定价奥秘”以及各家保险公司的“费用清单”。
一、IUL是什么?保费为何有差异?

简单来讲,IUL就是终身寿险与指数账户的结合体。它不仅提供终身的身故保障,还会将部分保费与标普500等指数挂钩,使投保人有机会获得更高的账户价值增长。
那么,保费为何会有高有低?关键在于风险评级的不同!保险公司会对每一位投保人进行全面的“风险评估”:
1.年龄:年龄越大,面临的风险越高,保费也就越贵。
2.性别:在相同年龄下,男性通常比女性的保费要高一些,这主要是因为男女平均预期寿命存在差异。
3.是否吸烟:吸烟者的健康风险相对较高,因此保费会显著增加。
4.健康状况:身体健康状况良好的投保人,保费会相对更优惠;而存在健康问题的投保人,保费则可能会上浮。

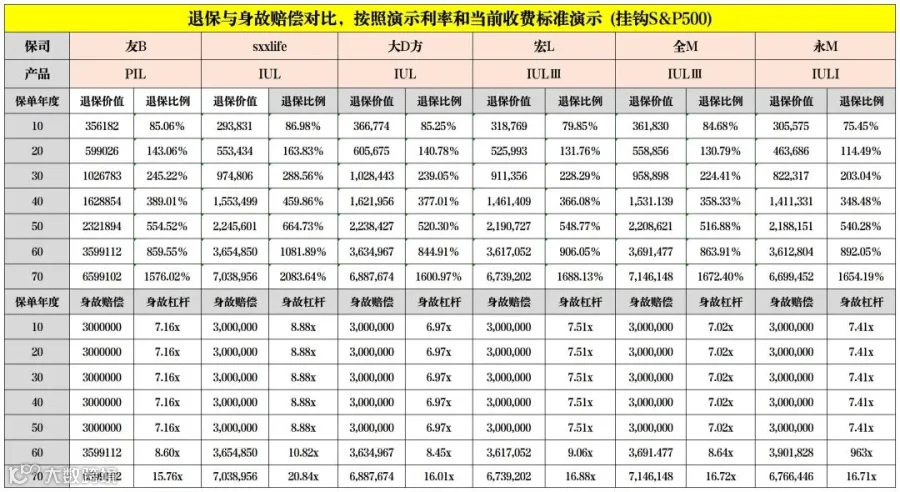
据以上图表来看在同等保额下各家保司对客户风险的评级不同,因此保费也有所不同;
根据下面的数据Singlife的保费最低,在保单的第70年身故杠杆相对最高(20.84x);在同等保额对比下在保单第70年时全M退保价值最高(7,148,146USD),友B的退保价值相对较低(6,599,102 USD);
二、保费都花在了哪些地方?看懂IUL的“费用清单”
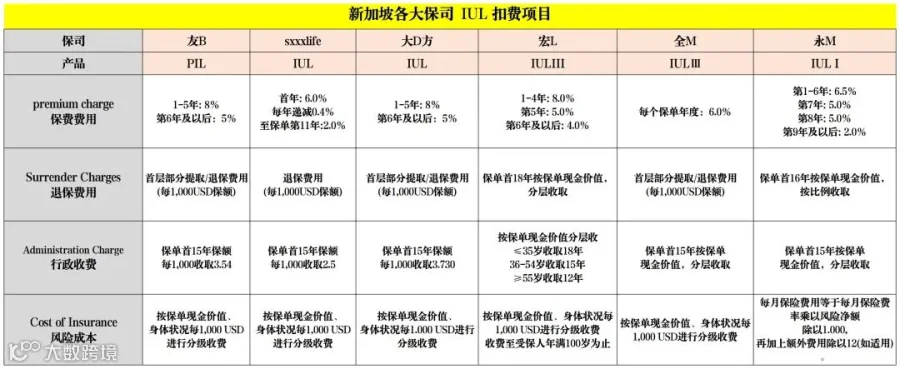
千万别以为保费就是一个固定的价格!当保费进入保险公司的账户后,会被拆分成多个部分,用于支付不同的成本:
1.保费费用(Premium Charge)
保费费用是保司在保费入账前按一定的百分比进行的收费。这笔费用产生在缴纳保费时所扣除的费用。主要用途:覆盖佣金、市场营销等销售成、本支付保单管理、系统维护等运营费用。
2.退保费用(Surrender Charge)
退保费用是保单持有人提前结束该保单或进行部分现金价值提取(超出免费提取额)时保司进行的收费,它的目的是弥补保险公司因提前解约而损失的销售和管理成本,并鼓励投保人长期持有保单。
3.行政收费(Administrative Charge)
行政收费(Administrative Charge)是保险公司为维持保单日常运营和管理而收取的固定费用或比例费用,属于保险产品的基础成本之一。它不同于保费费用(Premium Charge)和保险成本(COI),主要用于覆盖保单管理、系统维护、客户服务等后台运营开支。
4.风险成本(Cost of Insurance COI)
风险成本是寿险的核心成本,也是保单的主要构成,保司每年都会收取该费用。费用会随着投保人的年龄所增长而增加,涵盖风险保障和理赔支出。此外,保险成本还受投保人健康状况和生活方式的影响,健康良好且无不良习惯者费用较低。部分保司会根据投保人的实际风险状况进行动态调整,确保费率公平合理。
三、不同公司,差异何在?该如何选择?
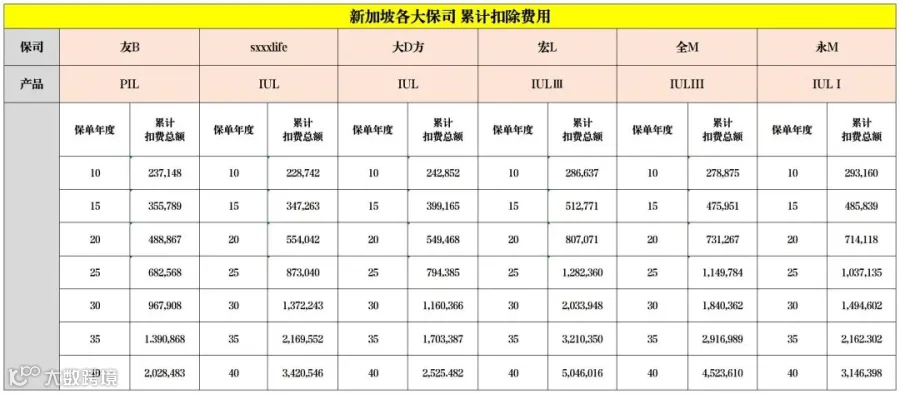
1.友B这款产品虽然收益不算高,不过它整体扣费的总金额是最低的,对于那些风险承受意愿较弱、偏好低风险的投保人而言,是个比较合适的选择。
2.Singlife在保障杠杆以及退保价值这两个方面的表现较为均衡,没有明显的短板,对于追求产品综合性价比、希望各方面表现都较为稳妥的客户来说,它能够很好地满足需求。
3.全M产品的退保价值比较可观,数值较高,然而其费用结构相对繁杂,对于那些对资金流动性要求较高,希望在需要时能够较为灵活地支配资金的投保人来说,这款产品更为适配。
写在最后
擦亮双眼,精打细算选IUL
1.“体检报告”是关键:你的年龄、性别、健康状况、吸烟习惯是决定保费高低的最重要因素。在投保时,如实告知相关信息非常重要。
2.读懂“账单明细”:务必仔细查看计划书里的费用演示表,了解各项费用(保费费用、COI、行政费)是如何扣除的,扣除的年限有多长,对现金价值增长会产生多大的影响。千万不要只看收益演示!
3.长期持有是王道:IUL的优势(如高杠杆、复利增长、避免退保费用)往往需要在长期持有中才能充分体现出来。如果短期退保,很可能会遭受损失。
4.计划书≠保证书:计划书上的数字,尤其是挂钩指数的收益部分,是基于当前的假设(如指数表现、利率)进行的演示,并非保证。实际收益会随着市场波动而变化。固定账户的保证利率部分相对更具确定性。
5.货比三家不吃亏:结合自身的风险承受能力、财务目标(是更侧重保障,还是更侧重积累)、对费用结构的接受程度,多比较不同公司的产品方案。
选择IUL,就如同点一桌菜:要清楚自己最想吃什么(核心需求),看清楚菜单上的价格和分量(费用和保障),不要被花哨的摆盘(演示收益)所迷惑,选择那桌真正符合你口味、价格实在的。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!