许多人希望退休有终身稳定现金流、财富能传承子女,但传统养老方式难两全:社保替代率低,储蓄投资面临市场波动与长寿风险。
今天,我们就通过陈先生的真实案例,来看看他是如何用一款创新保险产品,同时解决养老收入与财富传承这两大难题的。
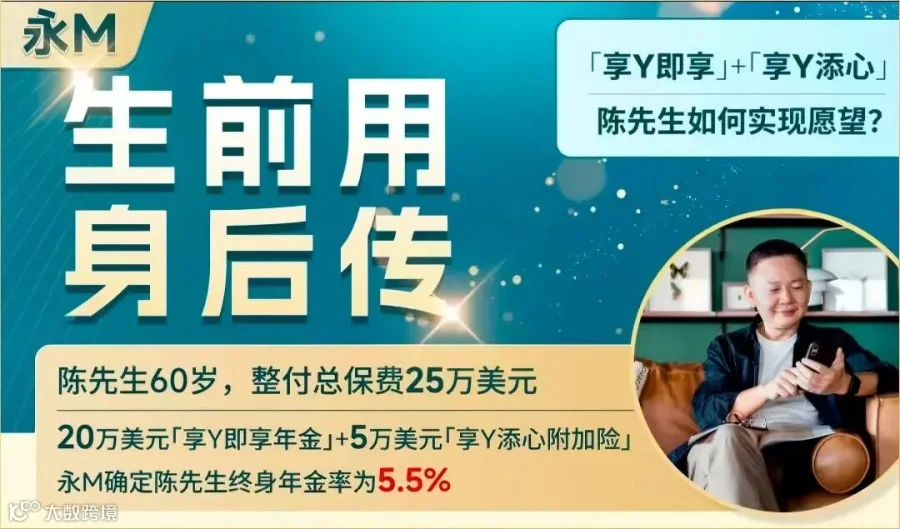
陈先生今年60岁,即将步入退休生活。他经过深思熟虑,选择了永明金融的「享悠即享年金」计划,一次性投入总保费25万美元。
这25万美元的保费进行了合理分配:20万美元投入「享悠即享年金」,5万美元购买「享悠添心附加险」。
永明金融根据陈先生的情况,确定给予他终身年金率为5.5%。这意味着,陈先生将获得终身稳定的现金流,为他的退休生活提供了坚实的保障。
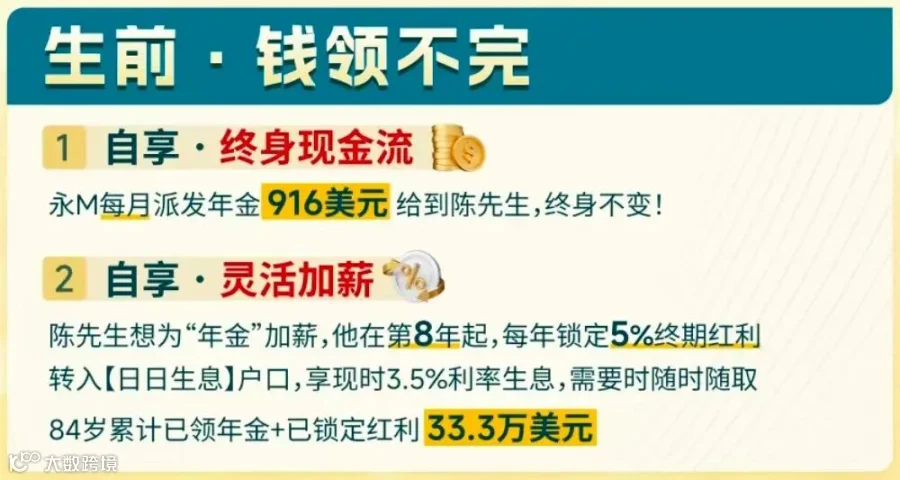
从投保的那一刻起,永明金融每月为陈先生派发916美元年金,而且这个金额终身不变。
以中国平均寿命78岁计算,陈先生预计可领取年金总额约19.8万美元,已接近投入的本金。这意味着在平均寿命范围内,陈先生不仅收回了本金,还能持续享受稳定的收入。
考虑到通货膨胀因素,陈先生从第8年起,每年锁定5%的终期红利转入「日日生息」账户,享受现时3.5%的利率生息。
到84岁时,陈先生累计已领取年金和已锁定红利达33.3万美元,远超最初投入的25万美元保费。
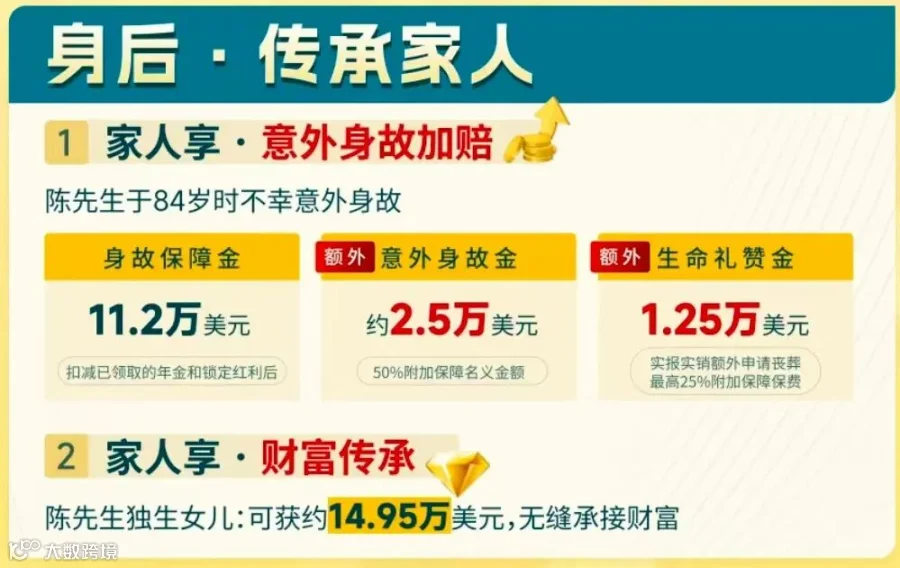
不幸的是,陈先生在84岁时遭遇意外身故。然而,他所选择的保险产品为他家人提供了三重保障,让他的爱和财富得以延续。
1.身故保障金:家人获得了11.2万美元的身故保障金,这是对陈先生家人的一份经济慰藉,帮助他们度过难关。
2.意外身故加赔:由于属于意外身故,陈先生的家人额外获得了约2.5万美元的意外身故赔偿金。这体现了保险产品对意外风险的额外关怀,为家人提供了更多的经济支持。
3.生命礼赞金:同时,家人还获得了1.25万美元的额外生命礼赞金(相当于附加保险名义金额的50%)。这是对陈先生生命的一种尊重和纪念,也为家人带来了一份温暖。
扣除陈先生生前已领取的33.3万美元后,其独生女儿仍可获得约14.95万美元的无争议继承财富。
1.终身年金,对抗长寿风险:无论陈先生生存多久,每月都能固定领取年金。这彻底解决了“人还在,钱没了”的担忧,让他在晚年生活中无需为经济来源发愁,能够安心享受生活。
2.灵活增值,应对通胀:通过红利锁定和生息账户,为陈先生提供了资产增值的机会。在通货膨胀的背景下,这种增值机制能够抵消物价上涨的影响,确保他的财富不会因为货币贬值而缩水。
3.多重保障,关爱家人:意外身故加赔和生命礼赞金的设计,充分体现了保险产品对投保人及其家人的全面关爱。即使在意外情况下,家人的生活也能得到一定的保障,感受到生活的希望。
4.财富传承,避免纠纷:指定受益人制度确保了财富能够无争议地传承给子女。这避免了因财产分配问题引发的家庭纠纷,让陈先生的财富能够顺利地延续下去,实现了他对家人的关爱和承诺。
在人口老龄化加剧的今天,提前规划养老保障显得尤为重要。选择适合自己的养老产品,不仅可以让退休生活更加从容,也能让对家人的关爱延续不断。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!



 快乐人生工作室