最近,香港指数型万能寿险(IUL)火了!作为一款高杠杆寿险产品,它凭借保障+指数收益联动的创新模式,吸引了众多内地高净值客户的目光——不用飞去美国、新加坡,在香港就能配置200万美元以上的大额保单,还能参与全球主流指数(如标普500、纳斯达克100)的投资收益,堪称亚洲客户的全球资产配置利器。
但很多朋友最关心的问题是:这些指数过往表现到底如何?挂钩后实际能赚多少钱? 今天,我们就结合香港主流IUL产品挂钩的6大指数,用真实数据拆解它们的长期表现,帮你避开“只看收益、忽略风险”的误区。
一、为什么关注指数过往表现?IUL的收益逻辑是什么?
传统分红保单的收益靠保险公司“自己说了算”(分红不确定),而IUL的收益直接挂钩全球主流市场指数(如标普500),通过“保底+封顶”机制实现:
保底:市场下跌时,账户收益最低为0%(不亏本);
封顶:市场暴涨时,账户收益最高不超过约定比例(如11.2%);
实际收益:根据当年指数表现,在保底和封顶之间按规则计算(比如标普500涨了8%,对应账户可能按8%结算)。
简单来说,IUL的收益“下有保底、上有天花板”,既能分享市场上涨红利,又能规避暴跌风险——长期稳健才是它的核心竞争力。
二、主流挂钩指数过往表现:数据说话,穿越牛熊才是硬道理
1. 美国标普500指数(全球最经典,巴菲特力荐)
1)长期收益:1986-2024年,不含分红的年复合收益率约10.26%(30年平均)。
2)IUL结算规则:
当年指数跌了?按0%保底结算(不亏钱);
涨了但≤11.2%?按实际涨幅结算;
涨了>11.2%?按11.2%封顶结算。
实际IUL收益:按此规则计算,30年年复合收益率约7.32%(比原始10.26%低约3个百分点)。

3)为什么看似“少赚”,却是大智慧?
看看这些年标普500的“黑天鹅”时刻:
1987年10月19日(“黑色星期一”),单日暴跌20.47%;
2008年金融危机,全年跌幅38.5%;
2002年互联网泡沫破裂,跌幅23.4%;
2020年疫情暴发,跌幅19.4%;
2022年股债双杀,跌幅19.4%。
保底0%的设计,让你在暴跌年份账户不亏钱,轻松穿越牛熊周期。
正如巴菲特所说:投资第一条是永远不要亏损,第二条是记住第一条。正是这种兜底机制,让客户能拿得住、拿得久,最终收获长期稳健收益。

2. 中国香港恒生指数(本地核心,触底反弹)
1)长期收益:1994-2024年(近30年),不含分红的年复合收益率约5.74%。

2)IUL结算规则:
指数跌了?按0%保底;
涨了但≤10.4%?按实际涨幅;
涨了>10.4%?按10.4%封顶。
3)曾经的“至暗时刻”与复苏:
2008年金融危机,恒生指数跌幅超50%;
1997年亚洲金融风暴,跌幅近20%;
2001年互联网泡沫,跌幅近20%;
但近年来,恒生指数从2022年低点约15000点反弹至现在的25000点(涨幅约70%),未来仍有上涨空间。
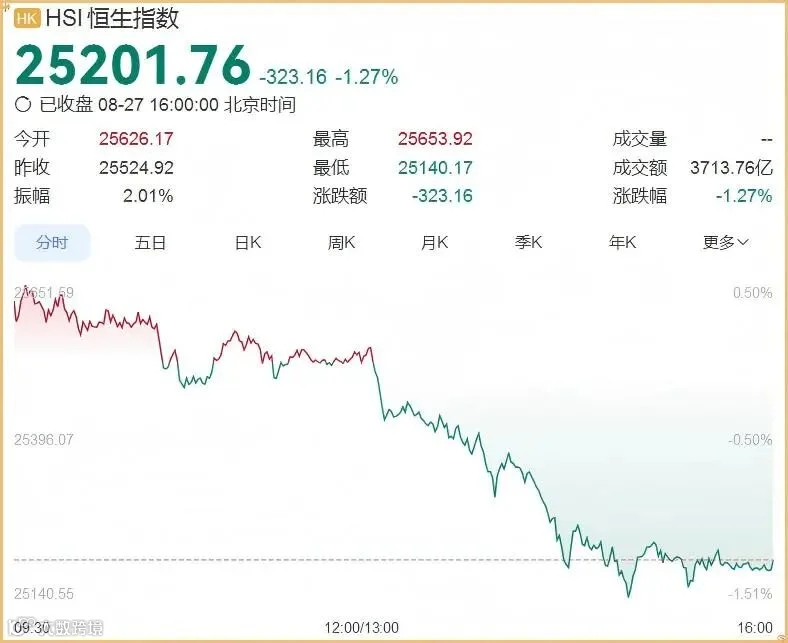
4)保底0%的意义:规避了历史上的大幅下跌,客户无需因恐慌离场,长期持有仍能分享市场修复的红利。
3. 欧洲斯托克50指数(欧洲蓝筹,稳健增长)
1)长期收益:1994-2024年,不含分红的年复合收益率约7%(欧洲50家优质企业集合)。
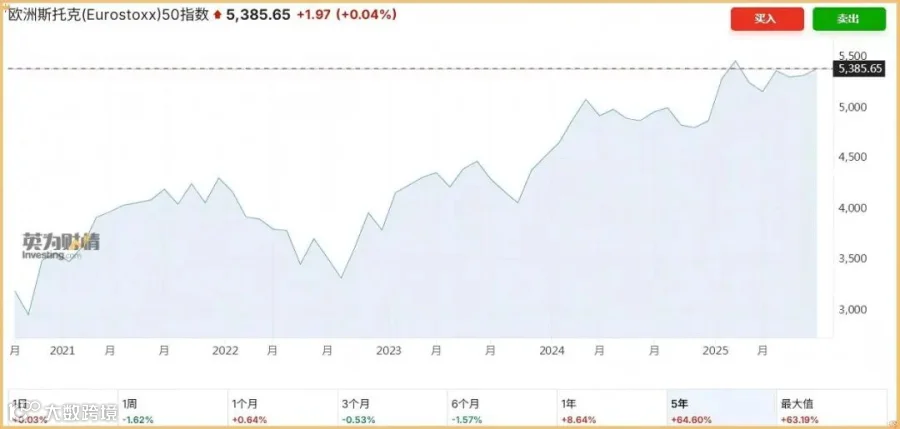
2)IUL结算规则:
指数跌了?按0%保底;
涨了但≤8.2%?按实际涨幅;
涨了>8.2%?按8.2%封顶。
指数寿险按照这个规则来计算的话,过往30年的年复合收益率是5.36%。

3)历史波动案例:
2008年金融危机,跌幅近45%;
2018年贸易摩擦,跌幅14.3%;
2022年能源危机,跌幅12%。
4)保底0%的保障:让客户避开这些“至暗时刻”,长期复利效应依然显著。
4. 纳斯达克100指数(科技巨头,高弹性高收益)
1)长期收益:1986-2024年,不含分红的年复合收益率约12%(聚集苹果、微软、亚马逊等科技龙头)。

2)IUL结算规则:
指数跌了?按0%保底;
涨了但≤11.5%?按实际涨幅;
涨了>11.5%?按11.5%封顶。
3)实际IUL收益:按规则计算,30年年复合收益率约7.93%(比原始12%低约4个百分点)。

4)科技股的“过山车”行情:
2000年互联网泡沫,跌幅36%(最高曾跌83%);
2008年金融危机,跌幅41%;
2022年疫情+加息,跌幅33%(美股3月4次熔断)。
5)保底0%的“安全绳”:让你在科技股剧烈波动中保持冷静,最终拿到“看得见、拿得住”的7.93%年化收益。
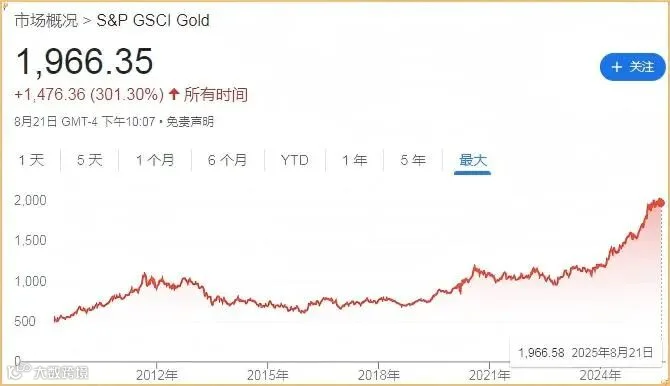
5. 标普高盛黄金指数(避险资产,抗通胀利器)
1)长期收益:1999-2024年(近25年),不含分红的年复合增长率约10%(衡量黄金投资回报的权威基准)。
2)IUL结算规则:
指数跌了?按0%保底;
涨了但≤15%?按实际涨幅;
涨了>15%?按15%封顶。
3)黄金的“波动时刻”:
2013年,跌幅28.3%(美联储缩减QE引发抛售);
1981年,跌幅27%(高利率压制金价);
2008年金融危机,3-10月跌幅34%;
2020年疫情初期,跌幅12%。
4)黄金的意义:作为避险资产,长期抗通胀能力强,IUL的保底设计让你在金价波动中稳住心态。
6. VC无上限指数(新兴策略,想象空间大)
1)特点:通过控制波动率(≤10%)挂钩标普500期货,保底0%但无收益上限(目前市场罕见)。
2)过往表现:保险公司数据显示,近20年年复合收益率约7.7%。
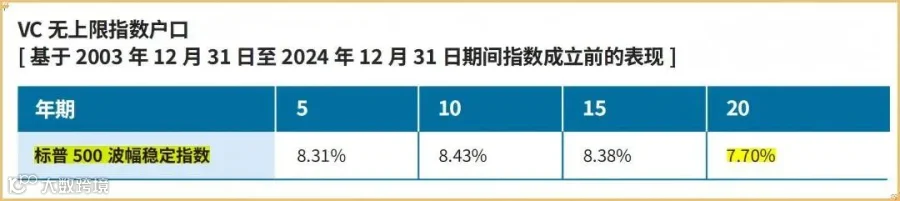
3)最大魅力:收益上不封顶,适合能承受一定波动、追求高弹性的客户。但需注意:无封顶规则目前缺乏长期历史数据验证。
三、总结:香港IUL挂钩指数的核心优势
长期稳健:主流指数(如标普500、纳斯达克100)30年年化收益普遍在7%-8%,虽低于原始指数涨幅,但通过保底机制规避了暴跌风险;
全球配置:覆盖美国、欧洲、香港、黄金等多元市场,分散单一市场风险;
灵活兜底:0%保底设计让你“不怕黑天鹅”,拿得住才能赚得久;
高杠杆寿险:在保障身故风险的同时,附加指数收益功能,一张保单解决“保障+投资”双重需求。
小贴士:保险公司计划书通常按7%左右演示收益,与历史数据基本吻合,可作为参考。但更重要的是理解“IUL的本质”——它是用保险的确定性,撬动指数的增长潜力,长期持有才能发挥最大价值。
如果你正在规划高杠杆寿险(200万美元保额以上),香港IUL凭借其挂钩全球指数的灵活性和稳健性,值得纳入考虑清单!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!