引言:税收透明化时代来临,企业主面临全新挑战
2025年,随着金税四期全面上线和CRS(共同申报准则)深入实施,中国税务监管进入了全新阶段。北京、上海、江苏、浙江等省市的高净值投资者已密集收到税务部门"要求自行申报补缴个人所得税"通知,补税金额从十余万元到上百万元不等。
全球税务透明化已成为不可逆转的趋势。截至2025年,中国已与全球150多个国家实现CRS数据互换,而金税四期实现了税务、银行、社保等多部门数据共享,这意味着企业主的资产配置和财富状况对税务机关来说几乎"全透明"。
在这种新形势下,企业主迫切需要寻找合法、合规、高效的税务筹划与财富传承工具。指数型万能寿险(IUL)作为一种融合保障与投资功能的创新型保险产品,正成为高净值人士财富管理的重要选择。
一、金税四期+CRS:企业主必须了解的监管新环境
1. 金税四期:大数据下的税务监管
金税四期是中国税务系统的重大升级,不仅实现了对税务业务的全面监控,还将"非税业务"纳入系统,实现了更加全面的监控。系统通过机器学习、语义理解等技术建设一体化、无纸化、智能化的案件办理平台,能够实现证据的自动采集、全面分析和固定归档。
对企业主的影响主要体现在:
公私账户透明化:企业与个人账户之间的资金往来完全透明。
全面数据比对:系统会自动比对发票、资金流、合同和实际业务的一致性。
风险智能预警:任何异常交易都会触发系统预警机制。
2. CRS:全球资产无所遁形
CRS是经济合作与发展组织推出的跨国税务数据交换协议,旨在帮助各国追缴本国税务居民在海外投资所需缴纳的税款。
其核心逻辑是:金融机构识别账户持有人的税收居民身份,将非居民信息报送本国税务机关,再由税务机关与居民国自动交换。
CRS覆盖的金融账户包括:
存款账户(活期、定期、旅行支票等)
托管账户(股票、债券、基金等)
具有现金价值的保险合同或年金合同
投资实体中的股权或债权权益
这意味着企业主在境外银行、保险公司、证券公司持有的资产都将被交换回中国税务机关。

二、企业主常见税务误区与风险
根据2025年税务稽查案例,许多高净值人群因对纳税规则不了解而踩坑:
1. "拿了绿卡就免税"误区
事实上,以"绿卡"为代表的身份规划只是表面功夫,只要家人、资产还在国内,税局就认定你是中国税务居民。税务机关判定税务居民身份时,核心看的是"实际经济利益中心"与在国内"居住时长",而非单纯参照国籍或绿卡身份。
2. 海外收入"不申报"误区
过去信息化程度不高,海外资产信息不对称,"不申报"的问题并不凸显。但现在CRS让钱变"透明"了。中国香港、新加坡、瑞士等的银行,会把账户信息自动传给中国税局。
3. "用公司持有资产就免税"误区
我国对居民企业实行"全球所得征税"。国内高净值人士控制的海外企业,不管在国外是否免税,只要利润属于该高净值人士或国内企业,就得在国内申报缴税。
三、IUL指数型万能寿险:企业主财富安放的智慧之选
在税务透明化时代,IUL(指数型万能寿险)作为一种结合保障与投资功能的保险产品,为企业主提供了合法的税务筹划与财富传承途径。

1、IUL在税务筹划中的核心优势
| 优势类型 | 具体内容 | 对企业主的价值 |
|---|---|---|
| 1.身故赔偿金免税 |
|
|
| 2.现金价值增值免税 |
|
|
| 3.灵活提取免税 |
|
|
| 4.资产隔离保护 |
|
|
| 5.隐私保护 |
|
|
2、IUL的运作机制与特点
IUL的独特之处在于其"上涨封顶、下跌保底"的机制:
参与市场增长:现金价值与标准普尔500等指数表现挂钩;
下行保护:提供0%或更高的最低保证利率,市场下跌时不亏损本金;
收益上限:通常设定8%-12%的年化收益上限,平衡风险与收益。
这种机制让企业主在享受市场增长潜力的同时,不必担心本金损失。
四、IUL在企业主财富管理中的实际应用
1. 资产隔离与风险防范
通过搭建离岸信托持有境外IUL保单,可以实现资产的合法剥离与风险隔离。保单现金价值不属于企业资产,有效防范企业经营债务、婚姻风险等问题。
2. 遗产税流动性解决方案
未来一旦开征遗产税,往往需要以现金缴纳。IUL可以提供即时的现金赔付,避免为了缴税而被迫低价出售家族企业股权或房产。
3. 多代传承规划
IUL保单可以无限次更换被保险人,实现财富在多代人之间的传承,避免每次传承都产生税务成本。
4. 跨境资产配置
IUL通常以美元等国际货币计价,帮助企业主实现资产多元化配置,对冲单一货币风险。
五、实际案例:企业主如何利用IUL进行税务筹划
案例背景:
张先生,52岁,制造业企业主,资产规模约2亿元,其中企业股权估值1.5亿元,房产和其他投资5000万元。有一子一女,均在国外留学。

担忧:
担心未来开征遗产税,可能导致子女继承资产时需要大量现金缴税,被迫出售企业股权。
解决方案:
通过购买IUL保单,年缴保费100万元,5年缴清,总保费500万元。保单基本保额约为2000万元。
规划效果:
如张先生在未来某年身故,子女可获得2000万元免税身故赔偿金,可用于缴纳遗产税
如在80岁时保单现金价值已积累至1500万元,可通过保单贷款方式提取资金用于退休养老,提取金额免税
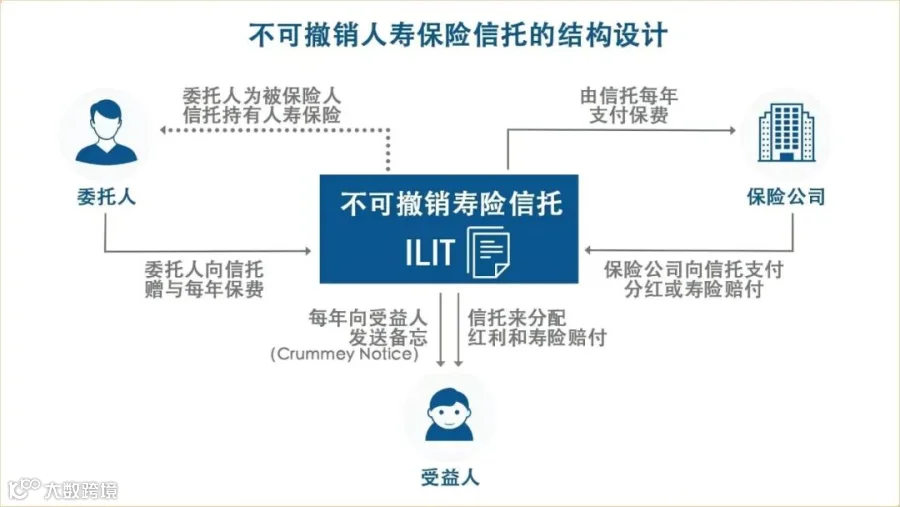
通过不可撤销人寿保险信托(ILIT) 持有保单,进一步规避遗产税影响。
六、如何选择适合的IUL产品
对于内地企业主,选择IUL产品时应考虑以下因素:
1. 保险公司实力和评级:选择历史悠久、财务实力强、信用评级高的保险公司(通常标准普尔评级A或以上)。
2. 产品条款和成本结构:仔细了解产品的费用结构、保证条款和非保证收益的计算方式。
3. 指数选择和参与率:了解产品挂钩的指数选项,以及指数收益的计算方法和参与率。
4. 灵活性和附加服务:考虑产品的保费缴纳灵活性、现金价值提取方式以及是否提供额外的财富传承服务。
七、企业主布局IUL的实操步骤
全面资产梳理:梳理个人和企业资产,评估潜在遗产税负担;
需求分析:确定保障需求、传承目标和风险承受能力;
产品选择:在专业顾问指导下,选择适合的IUL产品和保险公司;
架构设计:结合信托工具,设计最优的保单持有架构;
持续管理:定期回顾保单表现,根据个人和企业情况变化调整规划。
写在最后
面对金税四期和CRS带来的税务透明化时代,智慧的企业家不会等待政策落地后才仓促应对,而是提前布局,做好规划。
IUL作为一种结合保障、投资和税务筹划功能的工具,可以成为企业主财富传承规划中的重要组成部分。
最早的准备时间就是现在,因为时间不仅是金钱,更是规划的机会。
本文内容仅供参考,不构成任何投资或投保建议。保险产品具体条款以保险公司正式合同为准,投资有风险,决策需谨慎。建议在实施任何规划前咨询专业的税务顾问、财务规划师和法律顾问。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!