ONE
月悦出息的独特魅力:保本吃息,灵活随心
先来看「月悦出息」的收益表现,以2年缴费、每年交5万美金为例。
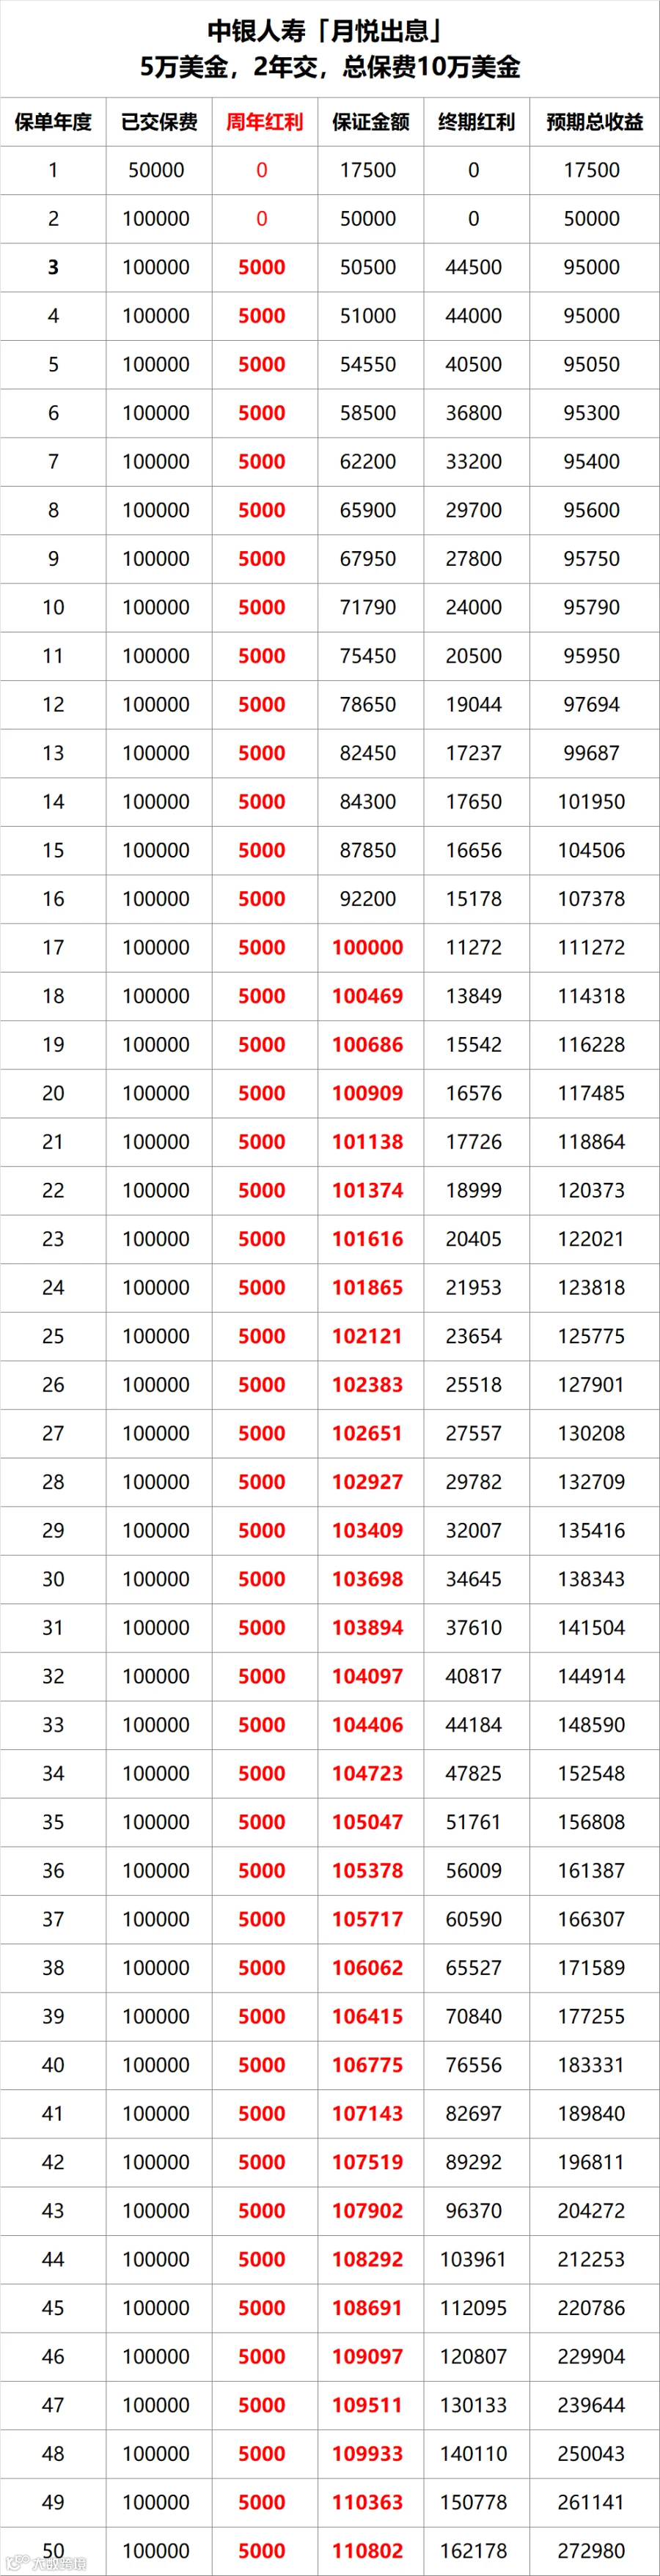
它最核心的优势在于能实现“保本吃息”:2年交的保单从第3年起,就能每年自动派发总保费5%的现金红利(5年交则从第6年起派发5%)。
更关键的是,这笔红利是“主动到账”的:相关约定直接写入保单合同,时间一到,保险公司就会自动把钱打到你的账户,全程无需额外操作,省心又靠谱。你可以随时提取这笔钱用于家用、旅行、交学费等,也能选择让它留在保险公司,按当时的活期利率滚存生息(收益虽不高,但胜在安全灵活)。
从数据来看,保单第17年累计派发的红利就高达7.5万美金,而此时保单的保证现金价值仍稳定在10万美金以上,本金分文未损。
这种“一边领钱、一边保本”的特性,让它成了“小金库”或“金融房产替身”的绝佳选择——就像收稳定“租金”(现金红利),而“房产本金”(保证现金价值)始终安全不缩水。
此外,它还支持“自由定制”:除了基础的5%“租金”,若有特定需求(比如孩子18-21岁每年需20%总保费作为教育金),也能从周年红利中额外提取,且不会影响保证现金价值、基本保额和终期红利,保单的核心增长潜力丝毫不受干扰。
TWO
月悦出息的短板:长期收益难敌英式分红
聊完优点,再说说不足。若不提取那5%的红利,单看静态收益率,作为美式分红的代表,它和前辈傲珑创富一样,在超长期收益的比拼中,确实跑不过顶尖的英式保额分红产品。

不过前10年它的表现很亮眼:得益于早派息、快派息的特点,第3年就能回本,预期收益在市场上很有竞争力。但过了10年,那些“慢热”的英式分红产品开始发力,复利增长潜力爆发,「月悦出息」的预期IRR优势就逐渐减弱了。比如极端长线到100年,它的预期复利大概在4.8%左右,若硬要和英式分红比长期IRR,确实显得逊色。
当然,这种对比并不公平,毕竟两者的目标客户本就不同——「月悦出息」主打“保本+灵活派息”,而英式分红侧重“长期复利增值”,赛道不同,无需强行较量。
THREE
基本投保条件:规则清晰,货币灵活
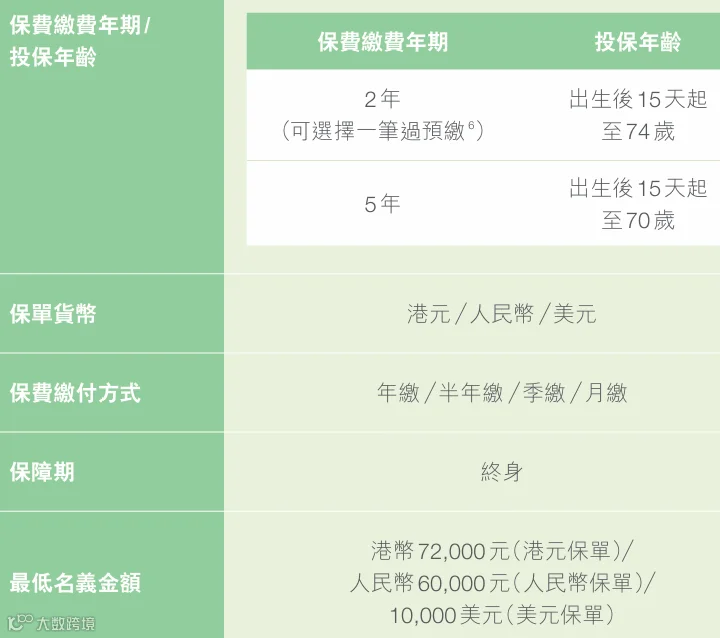
「月悦出息」的投保规则很简单:支持2年缴和5年缴两种方式,保单货币可选美元、港元、人民币。
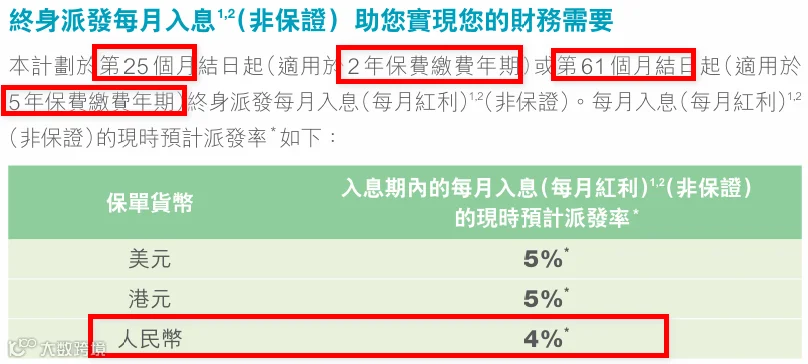
 需要注意的是,派息率因货币而异:选美元或港元保单,才能享受5%的现金派息率(2年交第3年起,5年交第6年起);若选人民币保单,派息率为4%(主要受人民币资产投资环境和利率影响)。
FOUR
中银人寿靠谱吗?
中银人寿隶属于中国银行股份有限公司,1998年进入香港市场,2020年起稳居香港人寿保险市场前三,银行保险业务更是连续10年位列三甲,市场地位稳固。
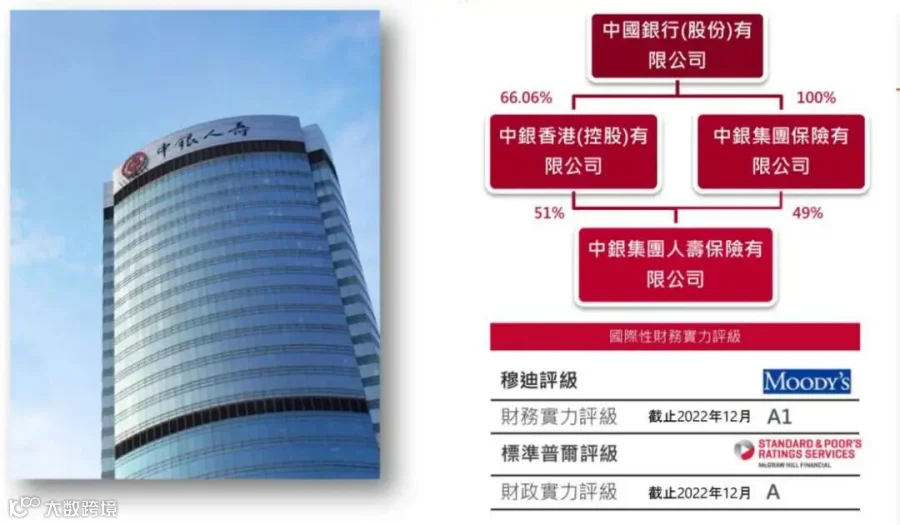 其财务实力也获国际认可:标准普尔授予“AA-”级财政实力评级,穆迪授予“A1”级财务实力评级,这反映了它在资本、治理、业绩、风控等方面的综合优势,以及在中银集团中的战略重要性。此外,历史分红实现情况也较为稳定。
 如果你想通过储蓄保险快速回本、尽早领钱,同时兼顾本金安全,那么「月悦出息」绝对值得一看。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!