在财富管理领域,指数型万能寿险(IUL)凭借“全球最高杠杆的身价保障”与“动态适配财务变化的灵活性”,成为高净值人群应对不确定性的核心工具。
如果说“高杠杆保障”是IUL的“硬实力”,那么其“灵活调整机制”则是支撑长期持有的“软实力”,它允许投保人根据自身财务状况的变化,在缴费期限、缴费金额、保障方案等维度自由调整,真正实现“保障不中断,规划更从容”。

一、缴费期限灵活
1、无固定期限约束,适配多变现金流
传统保险产品通常要求投保人按固定年限(如10年、20年)或固定频率(如月缴、年缴)持续缴费,一旦中途因失业、企业经营困难等原因出现资金缺口,可能面临保单失效风险。而IUL打破了这一限制——投保人可以在任意时间点选择缴费或不缴费,没有强制的缴费期限要求。
这种设计的核心价值在于:当投保人处于经济紧张时期(如失业、生意低谷),可暂停缴费保留现金应对风险;待财务状况好转后,再恢复缴费继续累积保障与收益。既避免了因短期资金压力导致保障中断,又为长期财富规划保留了弹性空间。
2、 案例实证:暂停缴费对保单效力的影响
以45岁外企高管李先生为例(3个孩子,家庭责任较重):今年年初因行业调整失业,4个月内未找到新工作。其固定支出包括房贷(每月2万元)、3个孩子教育费用(每月1.5万元)、家庭生活费(每月1万元),合计月均支出超4.5万元,现金流压力巨大。
权衡后,李先生决定在保单第6年暂停1年保费(原计划连续缴费),将这笔资金优先用于覆盖家庭基本开支。从计划书对比可见:
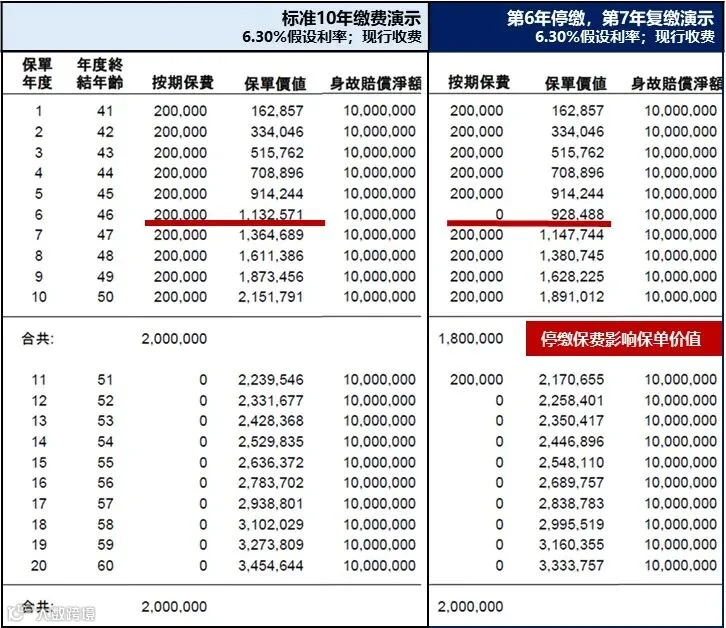
1)短期影响:第6年停缴后,由于资金未及时进入账户,现金价值的累积速度会放缓(与正常缴费计划相比,第7年的现金价值减少约12%);
2)长期保障:若李先生在第7年经济状况好转后,按原计划继续缴纳剩余5年保费,保单的初始保额(身价保障)与法律效力完全不受影响,仅现金价值的累积进度因时间延迟而稍有滞后。
 进一步拉长保单周期(如至121岁),这种“暂停缴费”的选择会导致现金价值差异逐步扩大(因复利效应的累积时间减少),但保单的核心功能(身故保障、长期增值)始终存续。
IUL的缴费期限灵活性,本质是为投保人提供了一个“财务缓冲阀”——在风险来临时优先保障家庭现金流安全,后续再通过灵活调整恢复保障与收益的累积。
二、缴费金额灵活
1、 最小保费保底,超额缴费增效
IUL允许投保人在一定范围内自主调整缴费金额,核心逻辑是“按需分配,动态平衡”。具体规则如下:
1)最小保费:只需缴纳合同约定的最低金额(通常为保费的10%-20%),即可维持保单有效,避免因短期经济压力导致保单失效;
2)超额缴费:在经济宽裕时,投保人可选择缴纳高于最低标准的保费,额外资金将直接进入现金价值账户,通过复利效应提升长期收益潜力。
这种设计既满足了“保障不断档”的刚需,又为“财富加速增值”提供了可能。
2、案例:减额缴费对保障与收益的影响
以45岁原企业主王先生为例(1个孩子,企业近年持续亏损后关闭,未来收入不明朗):为确保家庭责任期的保障不中断,王先生决定从第6年起减少缴费金额——较原计划(每年10万美元,连续20年缴费)降低近35%(调整为每年6.5万美元)。
从计划书对比可见:
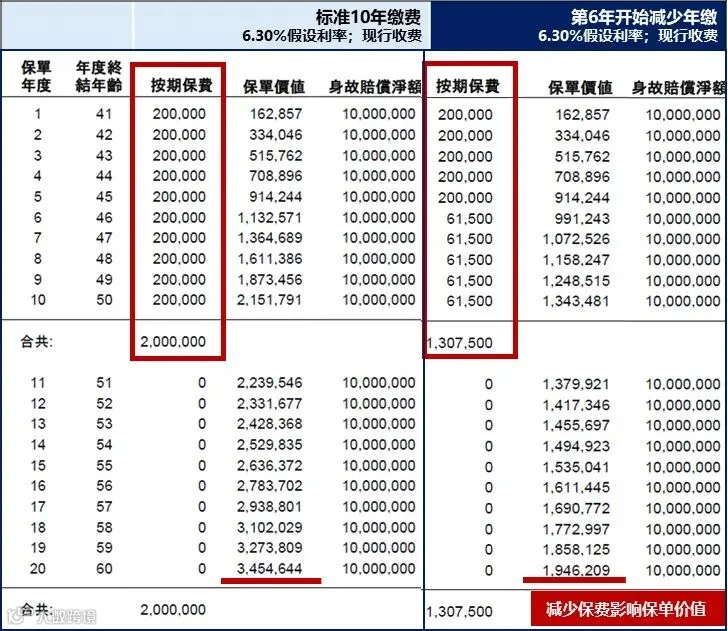
1) 保障有效性:尽管缴费金额减少,保单仍能维持始终有效(未触发失效条款),身故保额(初始保障)不受影响,解决了王先生对“因经济问题导致保障中断”的核心担忧;
2) 现金价值差异:若按原计划(20年每年10万美元)缴费,根据演示至121岁时,现金价值可达初始保额的14倍(长期复利效应显著);而减额缴费后,同期现金价值仅为初始保额的2.7倍(因进入账户的资金总量减少,复利基数降低)。

缴费金额的灵活性,本质是保障优先级与财务弹性的平衡艺术。当经济承压时,通过最小保费守住底线;当经济回暖时,通过超额缴费放大收益,实现动态适配。
三、灵活性的底层逻辑:IUL的“用户思维”设计
IUL的灵活特性并非孤立存在,而是基于其产品结构的底层优势:
1)现金价值独立运作:保费扣除保障成本后进入独立账户(如指数账户/固定账户),与保险公司的运营资金隔离,账户价值的增减仅取决于市场表现与投保人的资金投入,不受固定缴费期限的约束;
2)风险对冲机制完善:通过“0%保底利率+封顶利率”设计,即使投保人暂停或减少缴费,账户本金也不会因市场波动亏损(保底兜底),为灵活调整提供了安全边际;
3)法律与合同支持:合同条款明确约定“投保人可在符合规定的范围内自主调整缴费”,且调整后的保单效力、保障范围均有清晰界定,避免纠纷。
四、灵活性的边界:需警惕的“隐性成本”
尽管IUL的灵活性极具吸引力,但投保人仍需注意以下潜在影响:
1.现金价值累积速度:暂停或减少缴费会导致资金进入账户的时间延迟或总量减少,复利效应减弱,长期现金价值与身故理赔金的增幅可能低于原计划;
2.保单失效风险:若长期低于最小保费缴费(或完全停缴),账户价值可能无法覆盖保障成本(如风险保费),最终导致保单失效(失去身故保障与现金价值);
3.收益潜力差异:超额缴费虽能提升收益,但需结合自身财务余力,避免因过度投入影响日常生活流动性。

写在最后
经济环境充满不确定性,高净值人群不仅需要“高杠杆保障”,更需能随变化调整的灵活工具。IUL缴费期限和金额设计灵活,既助投保人缓冲短期风险,又保留长期财富增值可能,实现“保障不断、规划从容”。
无论是职场变动期资金周转、企业经营低谷风险隔离,还是家庭责任期保障优先级调整,IUL都能灵活适配,成为个人和家庭财务规划的“弹性基石”。不过,投保人要结合自身财务、风险承受力和长期目标,在专业顾问指导下制定科学方案,才能让IUL的灵活性转化为财富管理优势。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!