最近有位做海外投资的朋友问我:"新加坡全美人寿有一款挂钩指数的美元储蓄险近期备受关注,很多人都在咨询。它支持内地远程投保,这款产品到底怎么样?"

自香港储蓄分红险实施6.5%收益限高政策后,近期这类产品热度持续攀升——既能挂钩美股指数"借势增长",又可传承给后代,还自带保底收益,降低亏损风险。
今天我们就来好好剖析一下这款新加坡全美人寿的美元储蓄险,看看它到底是真的划算,还是纯粹的 “智商税”。
第一大亮点:能"传家"的保单,财富代代稳
高净值家庭买储蓄险,更在意"传承稳"。这款产品设计聪明:支持更换保单持有人和受保人,爸爸买给孩子,孩子成家后可转交,甚至直接指定孙子为新受保人,像传家宝一样"无缝接力",避免后代一次性挥霍,真正实现"富过三代"。
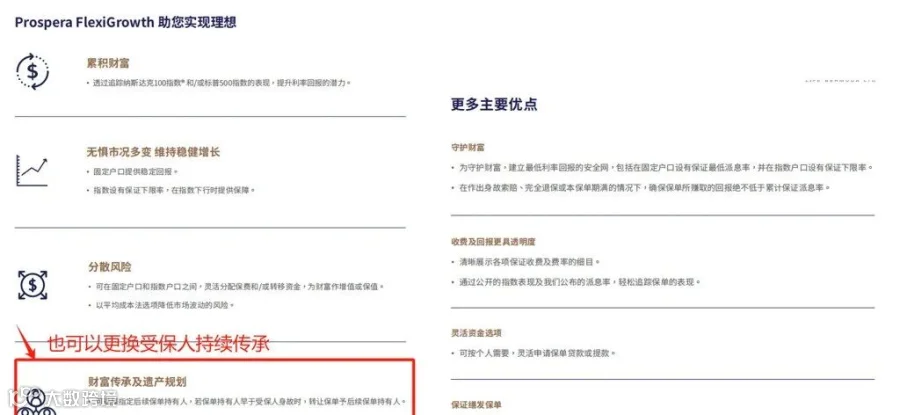
第二大亮点:挂钩美股指数,收益透明控风险
挂钩纳斯达克100、标普500指数,对想参与美股又不愿承担亏损的客户很有吸引力。其收益机制透明明确,与传统香港储蓄分红险的"黑箱"模式不同。
以挂钩标普500为例,收益计算清晰:

1)若标普500年涨幅超保单设定的8.2%封顶线,当年分红利率即按8.2%计;
2)若标普500年涨幅低于8.2%,分红利率按实际涨幅计;
3)若标普500下跌,保底收益为0,但本金不亏损。

第三大亮点:保证现金价值,旱涝保收有底线
考虑到指数表现是不确定的,保单也设计了类似一般分红保单保证现金价值,针对趸交(一笔交完)和分期交保费的情况:
1、如果是趸交保单,前8个保单年度给出每年保证收益2.5%,第9年开始保证每年收益率2%。
2、如果是5年交保单,前15个保单年度给出的每年保证收益2.5%,第16年开始保证每年收益率2%。
第四大亮点:资金灵活,应对市场变化
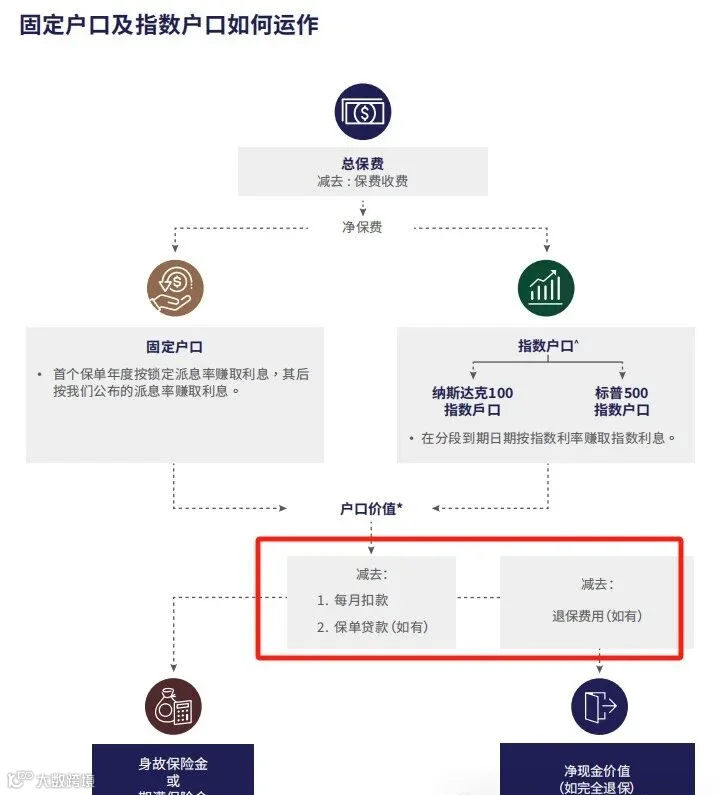
1、账户自由调拨:可在"固定账户"(保证收益)和"指数账户"(挂钩美股)间转移资金,市场好时多投指数,波动时多留固定;
2、12个月均摊:保费可分12个月交,降低一次性入市压力。
案例分析
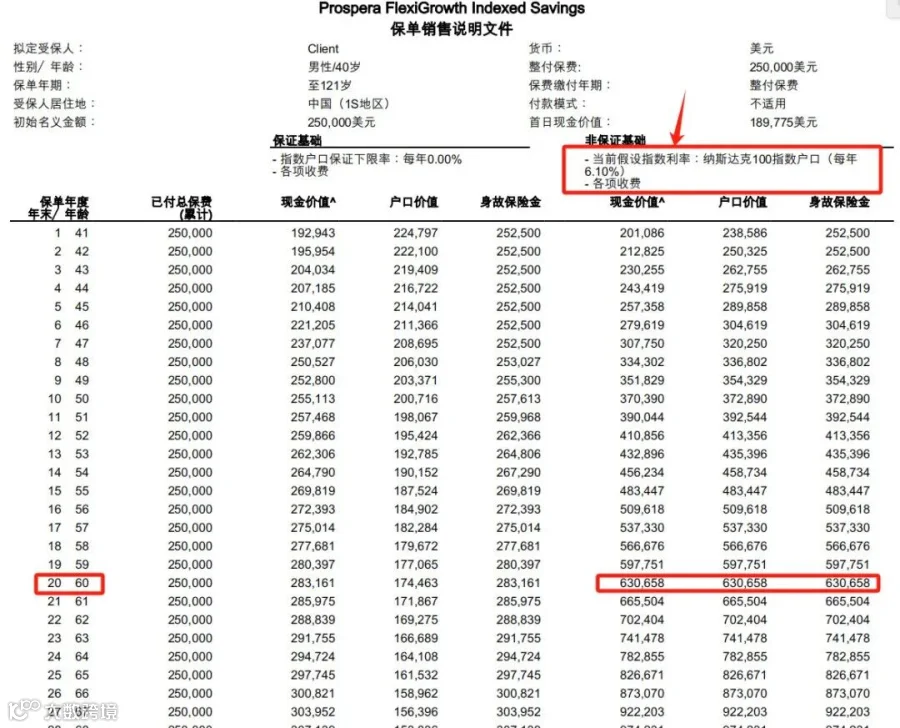
产品计划书显示,该产品有趸交和5年交两种方式:趸交最低25万美金起投,5年交则每年至少10万美金。这样的门槛基本过滤了普通客户,精准锁定国内有较强付费能力的群体。
以40岁男性、趸交25万美金为例做计划书演示,若挂钩纳斯达克指数,在预期演化利率6.1%的情况下,扣除每年各项费用后,到60岁时,保单现金价值可达630658美金。
这3类人不适合,2类人可考虑
1.不适合:无美元资产规划需求、看空美元/美股、闲钱不足25万美金;
2.适合:需分散美元资产的高净值家庭(如海外有房/公司)、长期闲钱求稳中有涨者(如留学/养老储备)。
写在最后
1.海外投资需谨慎,专业顾问来把关,买这类产品,关键是"匹配需求"(传承/抗通胀/资产隔离)。
2.优势明显:能传家、收益透明、有保底、灵活可调;但门槛高(25万美金起投),收益依赖美股长期表现。
不确定可咨询专业顾问,结合家庭资产结构与用钱计划决策,适合自己的才是最好的。
延伸阅读:新加坡全美人寿PFG储蓄险:指数收益有保障,免体检高保额护财富!
全美人寿(百慕大)放大招!指数型储蓄万用寿险,满足你的财富规划
新加坡全美人寿Prospera FlexiGrowth指数储蓄险大揭秘:保本高收益是真的吗?
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!