


在当今全球化的财富管理浪潮中,高净值人群对资产配置的需求愈发多元,既要保障财富安全,又要实现跨代传承;既要灵活应对市场变化,又需锁定长期收益。
全美人寿百慕达推出的Universal Life Alpha Pro Century(新加坡)(以下简称「恒保计划」)万能寿险产品,凭借其百年品牌背书、灵活的保单设计以及独特的「恒保保证权益」,成为兼顾保障与增值的优选工具。
接下来,我们将从产品定位、核心功能到运作逻辑,为您深度解析这款产品的独特价值。
一、品牌实力:180年传承,守护全球财富
全美人寿百慕达有限公司(Transamerica Life Bermuda)是全球保险集团旗下国际金融服务控股公司的重要成员,拥有近180年的人寿保险服务经验,尤其擅长核保高投保额保单及处理复杂个案。

其总部位于百慕达,并在香G、新J坡设有分行,服务网络覆盖全球60多个国家和地区,过去5年为20多个国家的客户支付了超3.73亿美元的赔偿金额,管理着逾40年的万用寿险组合经验,总资产规模达73.8亿美元(截至2023年12月31日)。

这份深厚的历史积淀与全球化的服务能力,为产品的安全性与可靠性提供了坚实保障。
二、产品定位:灵活保障+长期增值的双重需求
「恒保计划」是一款长期万能寿险,专为高净值客户设计,核心目标是帮助客户在实现财富增值的同时,灵活规划遗产继承或业务安排。
与普通储蓄险不同,它不承诺固定收益,而是通过灵活的保费缴纳方式、持续的现金价值增长潜力以及独特的「恒保保证权益」,满足客户对保障稳定性与资产流动性的双重需求。
产品对比:基础版 vs 恒保版
|
|
|
|
|---|---|---|
| 1.身故赔偿 |
|
|
| 2.灵活性 |
|
|
| 3.保障持续性 |
|
|
1. 终身保障+灵活保费:适配多元财务规划
2. 现金价值增长:双重派息机制护航
3. 恒保保证权益(仅恒保版):现金价值不足时的“安全网”
这是「恒保计划」的核心差异化设计,当保单现金价值不足以支付每月费用(如保险成本、管理费等)时,「恒保保证权益」将自动生效,确保保单持续有效直至受保人100岁(最长保证期)。但需注意:

- 启动后,身故赔偿调整为保额的80%(扣除未偿还贷款及必要费用);
- 暂停提取现金、保单贷款及更换受保人等功能;
- 若恒保权益户口的净价值不足维持生效,需及时补足费用,否则权益将终止。
4. 资金灵活调配:传承与使用的平衡

四、运作逻辑:保费如何转化为保障与收益?
保单生效后,每笔保费的运作遵循以下规则:
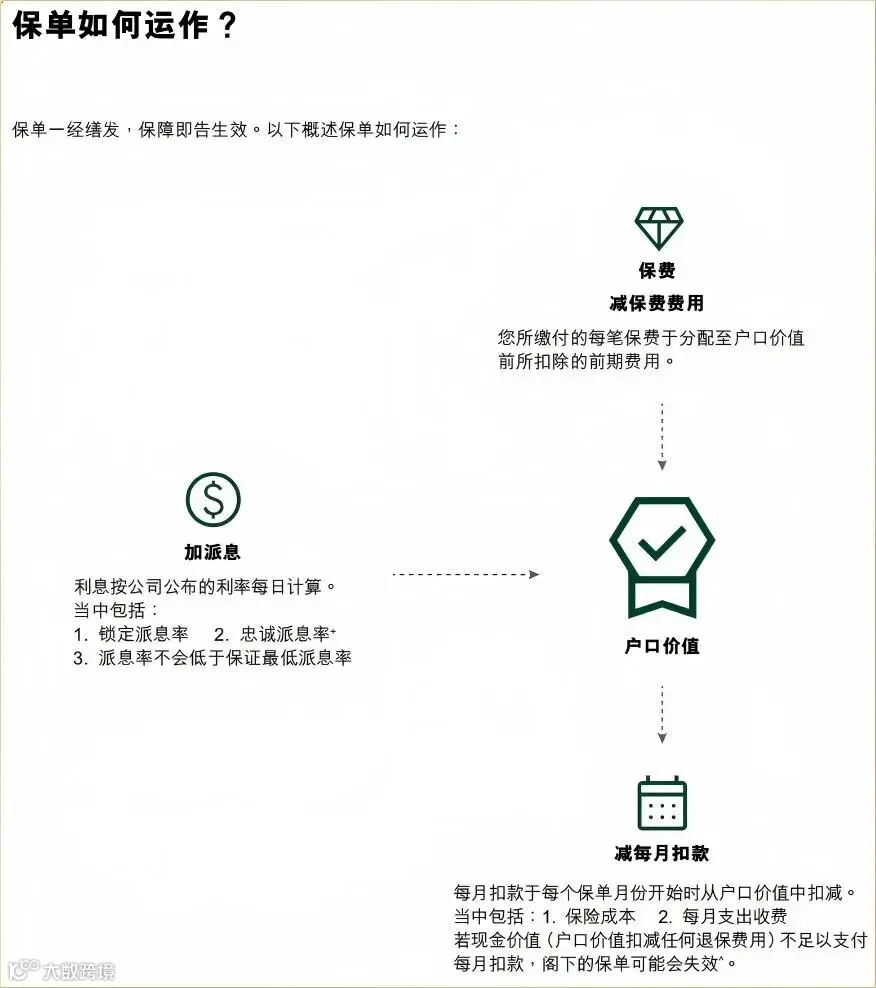
特别地,若客户选择启用「恒保保证权益」,即使现金价值不足,保单仍可通过该权益维持至受保人100岁,但需遵守相关约束条件。
写在最后
总结而言,「恒保计划」的核心价值在于其百年品牌的稳健底蕴与独特的功能设计:
1.恒保保证权益,确保保单即使现金价值不足也能持续至受保人100岁,提供罕见的安全兜底;
2.灵活调配机制(提取现金、保单贷款、更换受保人)兼顾资产流动性与跨代传承需求;
3.双重派息与最低保证收益(1.50%+忠诚派息)在稳健中追求长期复利增长。
它并非适合所有人,而是精准服务于注重财富传承、需规避保单失效风险、且追求灵活性与保障并存的高净值人群。在不确定的市场中,这种“底线思维”设计或许正是财富长期护航的关键。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
