IUL宣传总说‘高杠杆、保底收益’,却藏着致命隐患:断保风险。数据揭秘:悲观情况下,保单可能在85岁失效。所以作为客户,更得冷静,别盲目跟风,特别是IUL这种复杂的产品。
一、宣传有“偏”,断保风险常被“藏”
网上宣传IUL,大多盯着它高的人寿杠杆和指数收益下有保底这两个特点。这两个特点单独看都没问题,可咱得清楚,没有一款保险产品能十全十美。往往一个方面越突出,其他方面就可能有短板或隐患。对IUL来说,断保风险就是那个容易被忽视的“坑”。断保,简单说就是保单失效,原本买的保额没了,保费也白交了。
我之前详细讲过IUL保单的运作、高杠杆的原因以及断保的可能性,这里就不重复了。为啥反复说断保问题呢?
一方面,断保后果严重,我们买IUL想达到的保障或传承目标就泡汤了,这肯定是保险从业人员和客户都不想看到的。另一方面,市场上IUL宣传太片面,要么只说好话,对断保只字不提;要么轻描淡写说“断保概率极低”。
少数强调断保可能性的,又容易让大家过度谨慎甚至恐慌,却拿不出有说服力的证据说明断保概率到底多大。所以,这篇文章我会用更多数据,把IUL断保风险量化,让大家客观了解风险,判断产品是否适合自己。
二、悲观假设,算算断保风险有多大
1、长期指数表现差,保单会怎样?
我们购买保险是为未来可能出现的悲观情况做准备,所以做悲观假设很有必要。这里说的悲观假设,就是假设未来指数长期表现低于保单原本的假设。保单假设的收益率是根据指数过去20或25年实际表现算的,未来可能更好,但做悲观假设也合理。
要是把标普500指数的考量区间从过去20或25年拉长到近100年,会发现上世纪80年代前,指数亏损年份更多,像1930 - 1940年的大萧条、二战后的经济衰退、70年代的石油危机等熊市都在这期间。
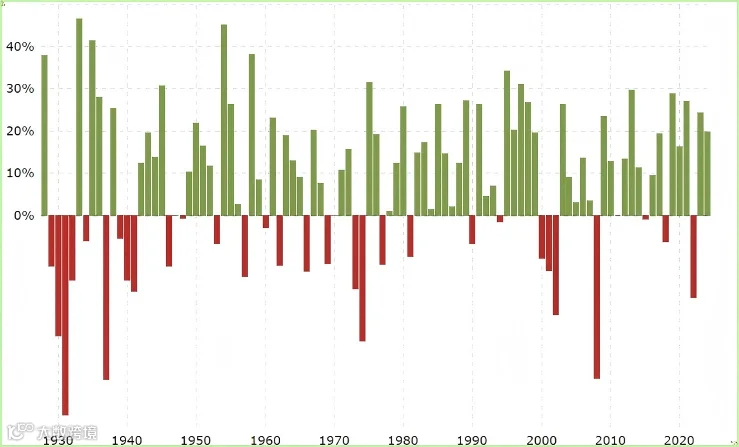
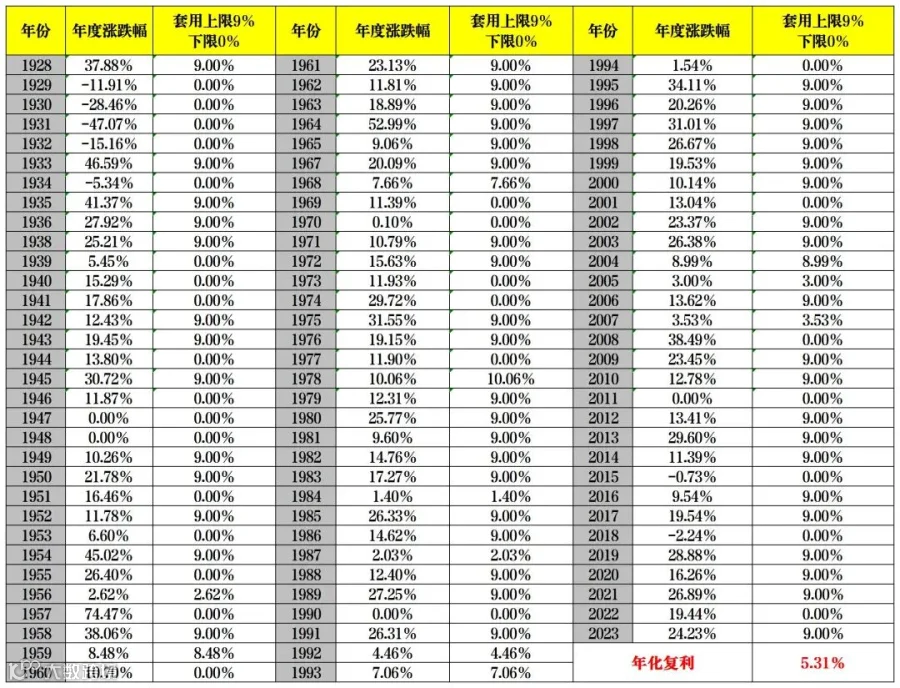
我们以新加坡M保险公司的IUL为例,假设标普500指数每年收益上限9%,下限0%。
从1928年到2023年的96年间,标普500年化收益率是5.31%,比M公司用过去25年数据做出的6.1%假设要低。
还是以M公司的IUL为例,40岁不吸烟男士,保额300万美金,10年缴费。按6.1%演示收益率,每年交4.2万美金保费。
我们把预期派息率从6.1%下调,每降0.25%为一档,降到4%,得到下面结果:

6.1%是保单原本假设,终身不会断保;5.31%是过去96年标普500年化收益率,保单93岁断保;最低假设4%,因为就算账户价值全放固定账户,也能有4%上下稳定收益,此时保单85岁断保。
2、多交保费,保单存续时间更长
我又测算了主动多交保费时,不同收益率的情况下,保单的存续情况,得到了这张表。
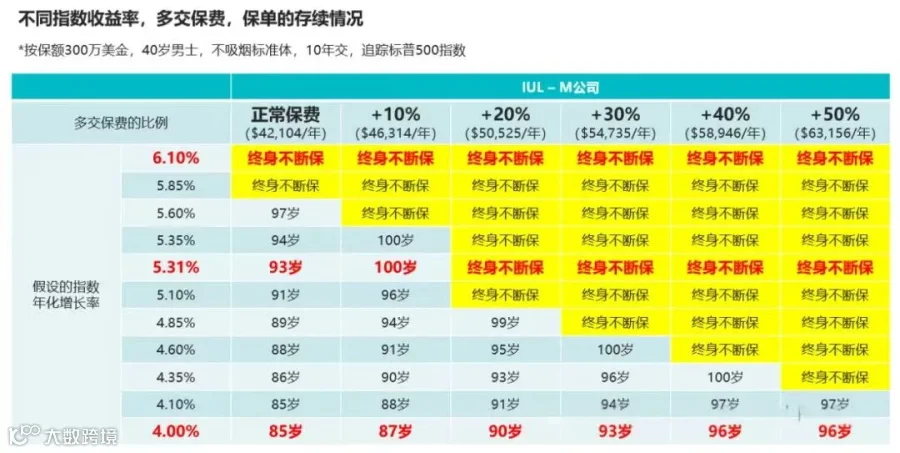
很明显,长期指数表现低于预期时,一开始交保费越多,保单延续时间越长。多交20%保费,按过去96年标普500年化收益率,保单终身不断保;年化收益率4%时,90岁断保。
这里要强调,这些数据只适用于我设定的产品、保单方案和客户条件,换个保险公司、保额、缴费期或客户,数据就不一样了。
我想说的是,针对每个客户情况和需求,都能量化断保概率,这样谈“断保”时,就能少受情绪影响,根据对未来预期,找到稳妥的IUL方案,或判断产品是否适合自己。
三、理性对比,选对保险产品
有人觉得,与其买可能断保的IUL追求高杠杆,不如多花钱买保证不断保的终身寿险或定期寿险。这个想法有一定道理,但对比不公平,公平对比应是保费和保额相同情况下看不同保单表现。
我拿M公司的IUL和一款保到99岁的定期寿险对比。

对新加坡保险有点了解的朋友知道,这里定期寿险性价比很高。40岁不吸烟男士,保额300万美金,10年缴费,定期寿险年保费约5.8万美金。
IUL交同样保费,只要标普500指数未来年化收益率不低于4.39%,就能保证终身不断保。按过去96年标普5.31%年化收益率算,IUL现金价值90岁前就能超过保额,客户能获更多利益。
当然,不考虑现金价值,只想保障和财富传承,也能选缴费到99岁的定期寿险。

对比不同年龄身故时的IRR,这类保单甚至比IUL更好,还能附加重疾保费豁免等保障。
写在最后
综上所述,一定要理性投保IUL,最后总结下我的看法:
1.衡量是否买IUL保单时,适当做悲观假设。未来指数表现可能比预期好,我们对断保的担忧也许是多余的,但没人能预知未来,做准备总没错。
2.投保IUL别排斥多交保费。损失点人寿杠杆总比保单断保好,而且多交保费,IUL人寿杠杆相比大部分保终身的寿险产品仍有优势。要是未来指数表现好于预期,多交保费会变成更多收益,没浪费。
3.IUL没有绝对好坏。每个人情况和对未来预期不同,可通过测算判断是否适合自己。如果想做财富传承规划,但对未来美国股市预期悲观,或风险偏好保守,除了IUL,定期寿险等也是不错选择。
希望大家都能理性看待IUL,选到适合自己的保险产品。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!