


-
终身寿险的保障功能(提供高额身故赔偿);
-
指数投资的收益潜力(挂钩标普500等市场指数);
-
独特的保底机制(下跌保底,上涨封顶)。
-
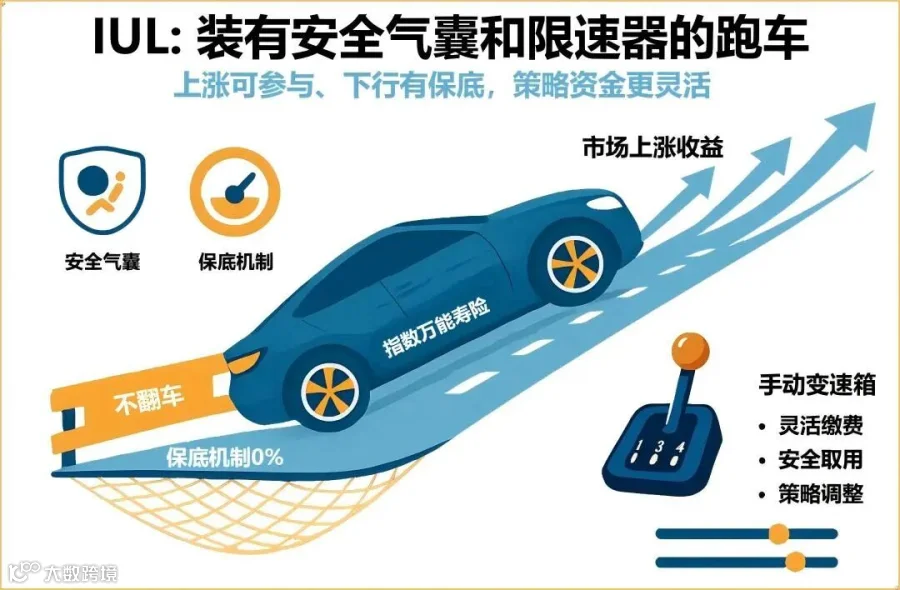
安全气囊 = 保底机制(确保不亏损)
-
限速器 = 封顶设计(控制风险)
-
手动变速箱 = 灵活策略(自主调节投资组合)

-
40岁投保人典型杠杆约8倍(即缴纳1元保费可获得约8元身故保障)
-
保费的一部分进入现金价值账户,随指数增长而增值
-
保障杠杆随年龄增长动态调整,年轻时保障效率最高

-
保底收益:0%(确保本金安全)
-
封顶收益:通常10-13%(控制风险敞口)
-
历史表现:标普500指数账户30年平均年化收益超6%
-
特殊设计:采用"点对点"计算法,平滑市场波动影响

全M - GIUL III标普500指数账户过往历史平均收益
-
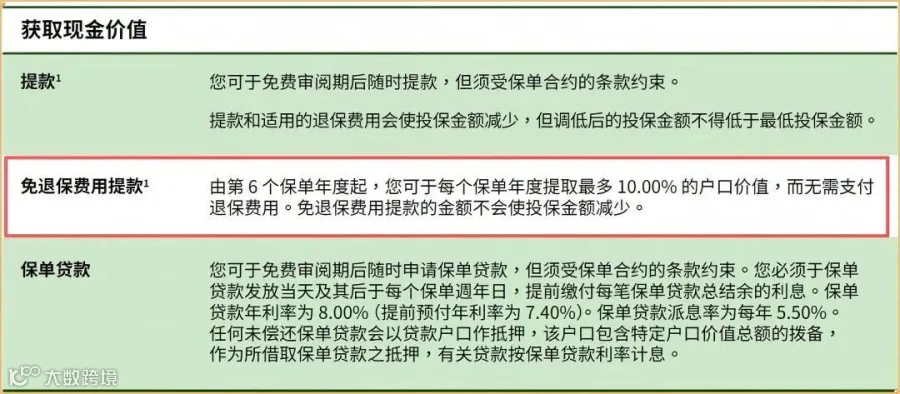
部分提领:多数产品允许每年免费提取5-10%现金价值。
-
保单贷款:最高可贷现金价值的80-90%,利率具竞争力
-
应急方案:特殊情况下可申请额外贷款额度
-
免税优势:符合条件的提领和贷款通常享受税收优惠

-
指定传承:明确受益人,避免遗产纠纷
-
税务筹划:身故赔偿金通常免征所得税
-
债务隔离:保单资产独立于个人资产负债
-
复杂家庭:可设置特殊受益条款,满足多样化传承需求
-
离岸结构:通常注册于百慕大、香港等金融中心
-
货币选择:支持美元、港币等多币种保单
-
资金调度:实现跨国资产配置与风险分散
-
防火墙功能:隔离本地金融风险,保护海外资产

-
✓ 高净值人士(资产保全与传承需求)
-
✓ 企业主(风险隔离与税务规划)
-
✓ 中产家庭(教育金/养老金储备)
-
✓ 投资者(稳健参与市场增长)
-
⚠️ 收益非保证(与指数表现挂钩)
-
⚠️ 提前提取可能影响保障
-
⚠️ 产品结构复杂(需专业解读)
-
⚠️ 监管要求严格(合规性重要)

-
进攻性:参与市场增长的机遇
-
防御性:本金保护的底线
-
灵活性:应对变化的主动权
-
传承性:财富延续的解决方案
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
