


当银行利率跌破2%,你的财富还在“躺平”吗? 永M新加坡重磅升级的SunBrilliance IUL II代,以五大核心革新直击高净值人群资产配置的深层痛点——收益封顶跃至10.8%、125%保证杠杆写入合同、费用清零、新增忠诚红利、免费提领资金... 它不再只是“稳健之选”,而是以颠覆性实力,重新定义新加坡“免出境投保”市场的行业标杆!
下文将拆解这五大升级如何彻底重构竞争力,以及三款精准匹配不同风险偏好(稳健/进取/保守)的账户,如何实现“保本锁利+超高收益潜力”的。
一、五大升级:解决高净值人群最关心的痛点
1. 收益捕获能力突破:封顶利率从10.2%飙至10.8%,多赚0.6%绝对收益
大多数投资人选择的优选指数账户,收益封顶从10.2%提升至10.8%。当挂钩指数年涨幅超过10.8%(如2023年标普500涨24%)时,客户可直接多捕获0.6%的绝对收益。
举个例子:若标普500指数年涨幅15%,优选账户客户可稳稳拿到10.8%的收益,比旧版多赚0.6%,相当于"指数涨得越多,你赚得越稳"。
2. 收益倍数行业登顶:120%→125%,且从"非保证"变"保证"
倍数指数账户的收益率基于挂钩指数收益,可额外适用一个收益倍数。新版将倍数从120%(非保证)提升至125%(保证),成为新加坡IUL市场最高配置。
实际效果:若当年指数收益5%,客户实际可获6.25%(5%×125%),且这一倍数写入合同,无需担心市场波动影响。
3. 长期持有价值优化:第11年起新增0.5%忠诚红利,对标头部保司
保单第11年起,现金价值额外叠加0.5%的保证收益(忠诚红利),填补旧版空白,与新加坡其他头部保司的长期激励政策全面对齐。
复利效应:假设现金价值100万美元,每年多赚5000美元,持有20年累计多赚约12万美元(复利计算)。
4. 费用结构精简化:账户管理费从0.2%→0%,持有成本直降
固定账户和指数账户取消原本每年0.2%的账户管理费,保单价值增值速度进一步提升。
直观对比:若保单价值100万美元,每年省下2000美元管理费,30年累计省6万美元,相当于"免费多赚一台车"。
5. 资金流动性升级:第11年起每年免费提领5%,用钱不伤保障
保单第11年起,每年可免费提取现金价值的5%或固定账户价值的较低者,不影响保额且无手续费。
适用场景:养老补充、教育金规划、家庭应急,灵活提领"不伤本金"。
二、三款账户对比:标普500挂钩+保本保息,银行定存都眼红!
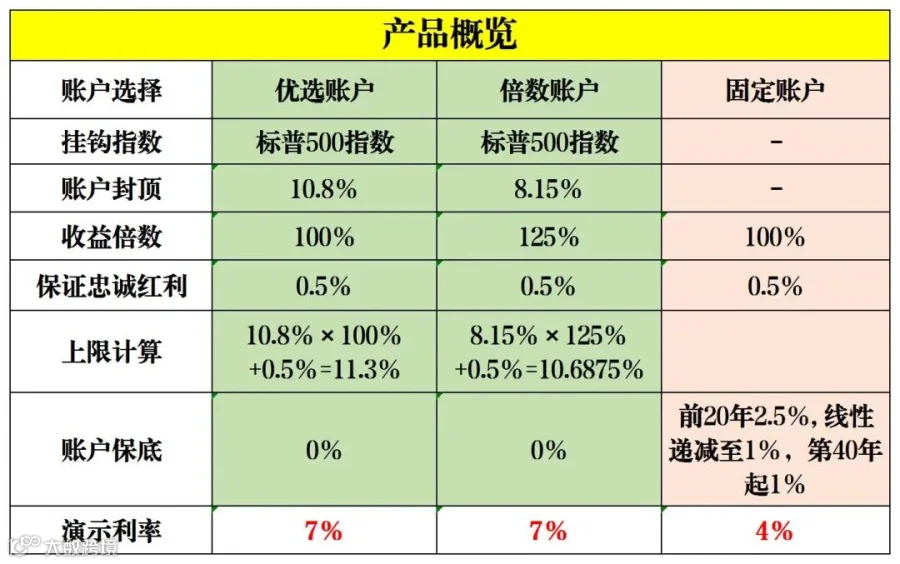
当银行利率跌破2%,这三款挂钩标普500的创新账户——最高封顶利率10.8%,保本条款打底,还能叠加"忠诚红包"!
1. 收益王者:优选账户
封顶利率:10.8%(叠加忠诚红利后最高11.3%)
收益模式:100%挂钩标普500指数表现(指数涨多少,收益跟多少,直到10.8%封顶)
适合人群:追求清晰、较高固定收益上限的稳健型投资者
2. 杠杆高手:倍数账户
收益放大:125%!挂钩指数收益按125%计算(实际最高收益潜力:8.15%×125%=10.1875%,叠加忠诚红利后达10.6875%)
核心优势:指数小幅上涨即可获得更高回报(例如指数涨6.5%,直接拿到封顶的8.15%)
适合人群:看好指数温和上涨,想用小涨幅撬动大收益的进取型投资者
3. 保底卫士:固定账户
超长保底:前20年保底利率2.5%,之后逐年递减,第40年起稳定在1%
收益模式:100%挂钩标普500指数表现(演示利率4%)
适合人群:极度厌恶风险,需要超长期限确定性保障(如养老规划)的保守型投资者
写在最后
纵观永M SunBrilliance IUL II代的五大升级与三款王牌账户,其核心价值在于:在确保本金安全的前提下,为高净值人群提供了远超银行定存收益的潜力(封顶最高可达11.3%),同时解决了长期持有激励不足(忠诚红利)、持有成本过高(0管理费)、资金灵活性受限(免费提领)等关键痛点。
无论你是追求清晰高上限的稳健派、擅长以小博大的进取派,还是需要超长期确定性的保守派,都能找到精准匹配的财富增长引擎。
在低利率时代寻求突围,这款集“保本打底、收益跃升、成本归零、用钱自由”于一身的升级之作,无疑是新加坡“免出境”配置中,兼顾安全性与增长性,为财富稳健增值提供了极具吸引力的新范式。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
