基于多年跨境金融服务的实践经验,我强烈推荐这款境外投资工具作为高净值人群的核心配置资产。其独特性体现在以下突破性设计,完美解决了传统境外产品的三大痛点:
一、颠覆性杠杆结构:撬动超额收益的"金融杠杆"
1.动态杠杆倍增效应
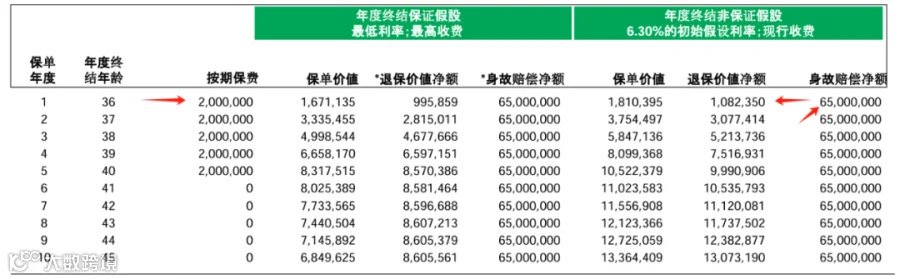
首年即享32.5倍超高杠杆(行业平均不足5倍),第5年仍维持6.5倍杠杆水平。
 2.退保价值保障机制
首年退保净值达本金的54.11%(行业普遍为0),第3年即可实现本金无损退出。对比数据:

二、透明化收益体系:破解"保额陷阱"的行业革新
1.现金价值直观呈现
所有演示数据均为可立即变现的现金资产,而非需打折兑现的保额。香港传统英式分红保单,提取时需按保额9折折现,且涉及复杂精算模型。
本产品现金价值=可支配资金,无任何隐形折扣,历史回测验证收益,6.3%演示利率低于过去25年实际年均回报率(经严格数据验证)
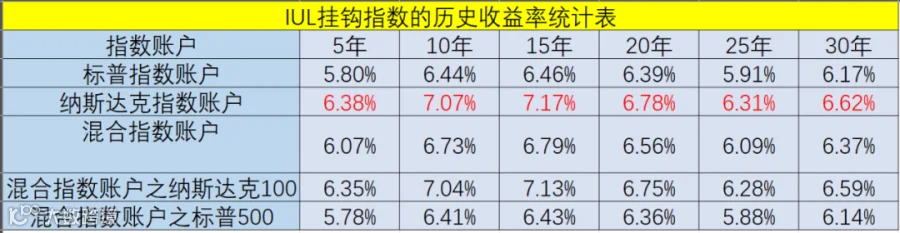
2.动态调仓策略:支持每年免费调整投资组合,可全仓配置纳斯达克指数等高收益资产。
三、信托架构赋能:零成本实现资产隔离与传承
1.三位一体法律架构:信托作为投保人 → 客户作为信托持有人 → 指定受益人直接获赔。
2.核心优势:
1)资产隔离:境外资产与个人风险完全切割;
2)隐私保护:受益人信息不进入公共记录系统;
3)税务优化:保险金赔付免征所得税;
零设立成本创新,突破传统信托"百万级设立费+年管理费"模式,本产品内置信托功能全免费。
四、普惠型准入门槛:打破高净值专属壁垒
1.最低保额:200万美元起
2.灵活缴费方案:支持趸缴/3年缴/5年缴,适配不同现金流需求
为何这是当前最稳健的资产保护方案?在黑天鹅事件频发的时代,资产安全已超越收益成为首要目标。本产品通过三大机制构建防护网:
1)杠杆缓冲机制:即使市场下跌30%,高杠杆结构仍能通过"以小博大"对冲风险;
2)信托防火墙功能:即使个人遭遇法律纠纷,境外资产仍受信托法保护;
3)现金流确定性:第5年起现金价值持续增长,提供稳定的被动收入来源
3.适合的人群
企业主:隔离企业经营风险,保障家庭财富安全;
跨境家庭:优化税务居民身份,实现资产全球配置;
传承需求者:通过指定受益人规避遗嘱认证,实现零损耗传承。

写在最后
利率下行周期对抗:美联储降息预期下,可锁定 6.3% 复利增长机会;信托架构收紧前夜:多国正收紧境外信托监管,本产品属现存少数合规通道;杠杆成本优势期:当前 32.5 倍杠杆为限时特惠,预计 Q4 将下调至 25 倍。
世道风云变幻,未来难测,我们需保护现有资产,而如何保护值得深度思考,我认为这份信托保单资产在各方面都十分适合。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!