


今天咱们就来扒一扒——从美国火到新加坡,再到香港的IUL,到底有啥“过人之处”?普通人(当然,得先够800万门槛)能不能闭眼冲?
一、IUL到底是啥?
简单说就是“带保底的指数投资+终身寿险”
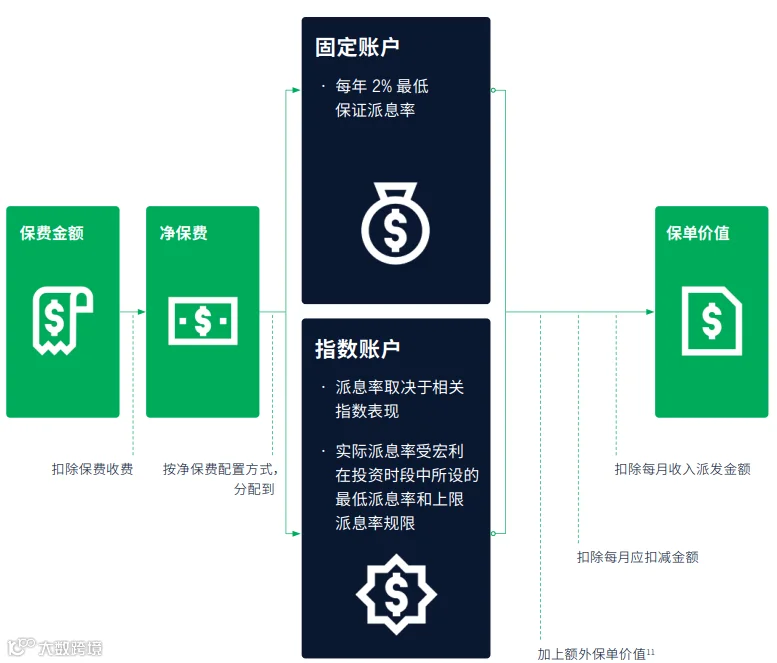
IUL的全称是Indexed Universal Life Insurance(指数型万用寿险),就是指保险利益(尤其是指保单的现金价值)和特定指数(比如标普500,恒生指数等)挂钩的万用寿险(内地也叫万能险)。听起来挺复杂,其实拆成两部分就好懂:
二、IUL的收益怎么算?
IUL的核心是收益有保底、上涨有上限,具体怎么算?记住这三个词:
1. 保底利率(Floor)
保底利率是保险公司承诺的最低收益,大部分产品设为0%(也就是保本)。比如你买的IUL保底0%,哪怕挂钩的指数当年跌了10%,你的账户收益也不会低于0%,本金稳稳的!
2. 上限利率(Cap)
上限利率是保险公司设定的最高收益。比如某产品上限是9%,哪怕挂钩的指数当年暴涨20%,你最多只能拿9%的收益,保险公司帮你锁住了收益,但也限制了暴富的可能。
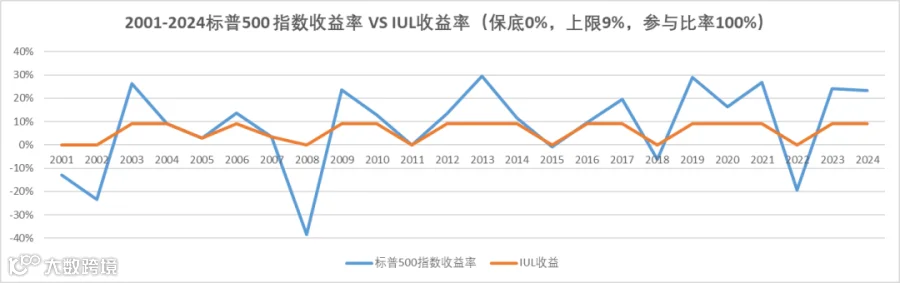
有了对收益的限制,结算利率的波动性会比指数显著更低(如下图)。

3. 参与比率(Participation Rate)
参与比率是你能从指数收益中拿到的比例。比如指数涨了10%,参与比率是80%,那你的收益就是10%×80%=8%(当然不能超过上限利率)。
举个栗子:假设某IUL保底0%、上限9%、参与比率80%,当年挂钩指数涨了12%。你的收益就是min(12%×80%, 9%)=9%;如果指数跌了5%,你的收益就是max(0%, -5%×80%)=0%。
三、买IUL要花哪些钱?扣费规则比你想的复杂!
IUL虽然保本+透明,但也不是“免费午餐”。买之前一定要看清楚这些费用:
1. 初始扣费
买IUL时,保费要先交一笔手续费,通常是保费的5%-10%(比如保费的8%)。这部分钱保险公司用来覆盖销售成本,比如代理人佣金、核保费用等。
2. 年度管理费
保单生效后,每年要交行政管理费,一般是固定金额(比如每年300美元),用来覆盖保单维护、客服等成本。
3. 资产管理费
保险公司帮你投资指数,要收资产管理费,通常是年化0.5%-1.5%(比如1%)。这部分钱是保险公司的主要利润来源,也用来支付“对冲成本”。比如保险公司为了给你保底,需要买期权对冲风险,这些成本就从资产管理费里出。
以标普500指数为例,从年度收益率来看,波动是很大的,橙色曲线在蓝色曲线上方的部分,就是公司额外要付出的成本。
4. 退保扣费
IUL前期退保扣费很高(比如前5年退保,可能只能拿回70%的钱),後期逐渐降低,甚至归零。这是为了防止你“买了就跑”,保险公司需要时间“回本”。
四、IUL的隐藏福利:次级保证条款
IUL有个“双保险”——次级保证,就算你账户里的钱亏没了,身故赔偿也不会少!常见的两种设计:
五、IUL适合谁?
IUL虽好,但不是适合所有人!它适合能接受长期持有(至少10-15年)、想保本+稳健增值,又需要灵活配置资产的高净值朋友:
写在最后
IUL不是稳赚不赔,但确实稳得安心
IUL的优势很明显,收益透明(合同写清楚)、保底抗跌(0%保底)、灵活(可调整保费和账户分配)。作为市场上比较新的一种产品类别,IUL也有一些缺点,比如参数不保证、扣费水平较高、收益虽然保底但是由于有扣费回本还需要一定时间等,需要仔细阅读产品的条款后再决定。
如果你符合“高净值、怕亏钱、长期不用钱”这三个条件,IUL值得重点考虑;如果只是想“赚快钱”或者资金量不够,建议先看看普通的指数基金或分红险。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
