


7月香港储蓄分红险预期收益限高后,在降息的大环境下,我还是推荐周大福-匠心传承2,虽然没逃过降息的命运,但因为产品本身够好,降息后收益也不输新产品,28年IRR6.5%!
一、降息前后对比:收益藏着"变与不变"
先看5年缴(总保费25万美金)的情况:

不管是降息前还是降息后,周大福-匠心传承2的预期回本时间都是7年,保证回本13年,回本周期没因为降息而延长,保证现金价值也和之前一样,没打折扣。
原本保单42年复利IRR能达到6.5%,放在以前算很优秀,但现在市场上竞品辈出,这个成绩就显得普通了。不过它有个"秘密武器"——【财富跃进选项】,行使后收益立马不一样:
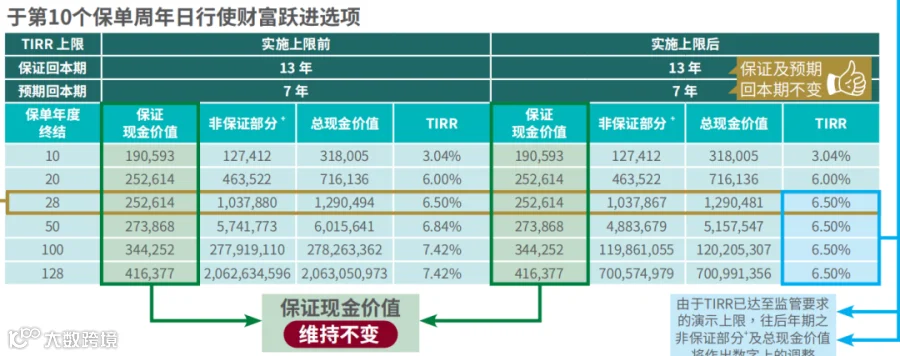 保单20年IRR达6.0%,本金直接翻3倍;到第28年IRR就能冲到6.5%,比友邦新品环宇盈活还早2年实现收益天花板,这波操作很亮眼。
再看2年缴(总保费20万美金):
 预期回本(5年)和保证回本(13年)同样没变化,保证现金价值也没减少。原本保单48年才能达到IRR6.5%,速度偏慢;但启用【财富跃进】后,保单20年IRR6.02%,33年就能突破6.5%,表现相当强劲。
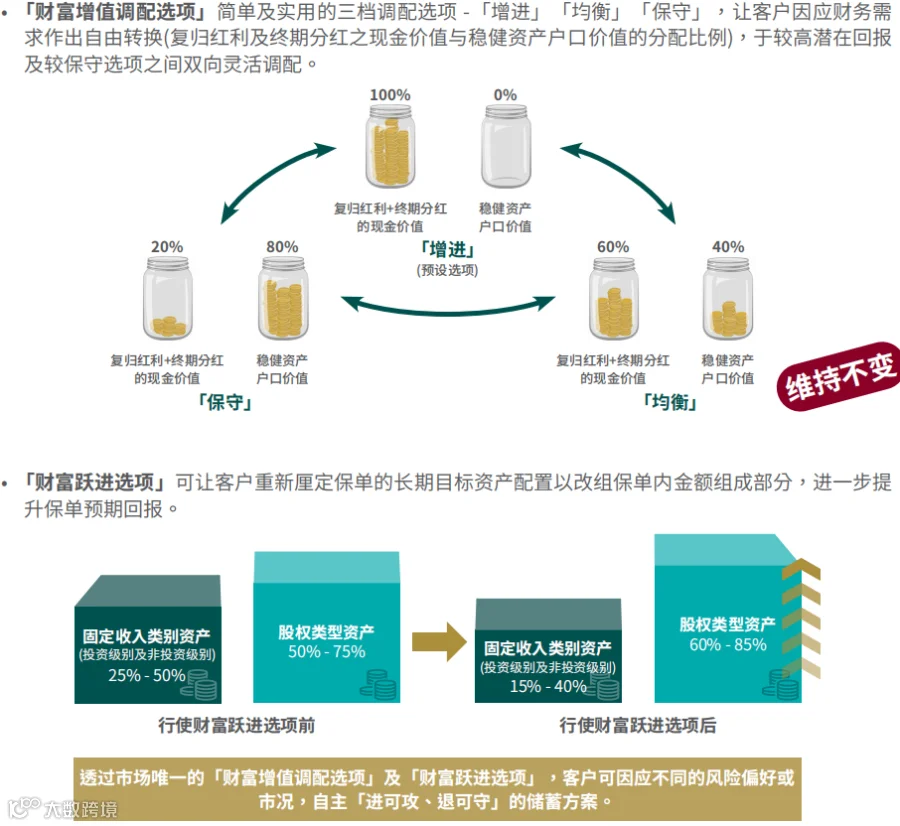
为啥【财富跃进】有这么大魔力?其实是它改变了投资策略:减少固定收益类资产占比,增加权益类资产比例。
 简单说就是,保证现金价值会少一点,但终期红利更高,前期回报更快更可观。这相当于给了大家两种选择:求稳就用原方案,想搏高收益就选【财富跃进】,进可攻退可守,灵活性拉满。
二、动态提领实测:多场景领取都能打
静态收益看完,再来看看动态领取的表现,先以熟悉的"567提领"为例:总保费25万美金(5年缴),从第6年起每年领取总保费的7%(1.75万美金),一直领到128岁。
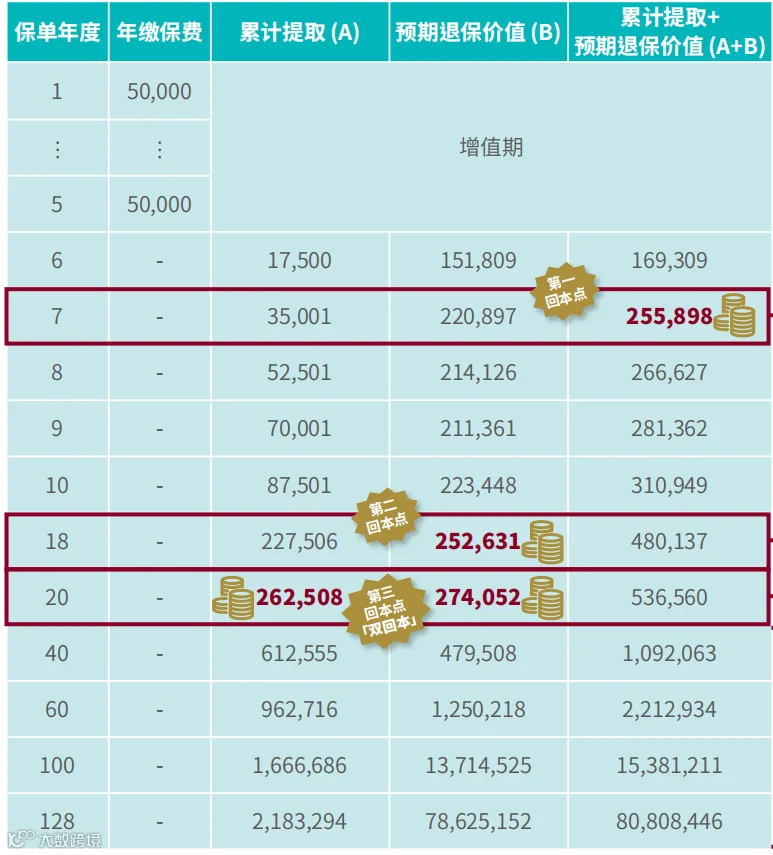
第7年:累计领取3.5万美金,加上退保金22万美金,达成第一个回本点;
第18年:累计领取22.7万美金后,退保金还有25.2万美金,第二个回本点出现;
第20年:累计领取26.2万美金,退保金27.4万美金,实现"双回本"。
这个回报在当前港险市场很有竞争力,而且持有时间越久,优势越明显。
 除了567提领,它还有多种领取方式:
"极速领取2/2/5":适合给没退休金的父母买,今年投保明年就能领钱,稳定又及时;
"5/10/10":适合家庭储蓄,前10年不动用,10年后每年领一笔钱,补充家庭现金流;
"5/6/7/8/9提领":领取时间更灵活,活得越久领得越多,兼顾长期规划。
三、产品特点:功能扎实,细节见真章
周大福-匠心传承2的保单功能没做改动,但基础配置很齐全:保单拆分、更改受保人、保单延续这些功能都有,连现在新品才陆续增加的"保单暂托功能",它早就配备了。

不过有个小槽点:现在很多新产品都在扩充保单货币种类,而它的8种保单货币虽然不算少,但和以前的丰富度比起来,显得有些跟不上节奏,对有多元货币需求的用户来说不够方便。
 值得夸的是两个特色功能:
【财富增值调配选项】:提供增进、均衡、保守三种选择,投保人可以根据自己的风险偏好调整红利价值和稳健账户的分配比例——想冲收益选"增进",求稳选"保守",两者兼顾选"均衡",灵活度很高。
【财富跃进选项】:前面已经提过,通过调整投资策略提升收益,让产品既能稳扎稳打,又能主动出击。
四、总结:适合谁?
周大福-匠心传承2的优缺点很鲜明:
1.劣势:不启用【财富跃进选项】时,预期收益率偏低,没什么吸引力;保证IRR只有0.5%,比不上永明-万年青星河系列Ⅱ的1%,对极度保守的投资者来说不够友好。
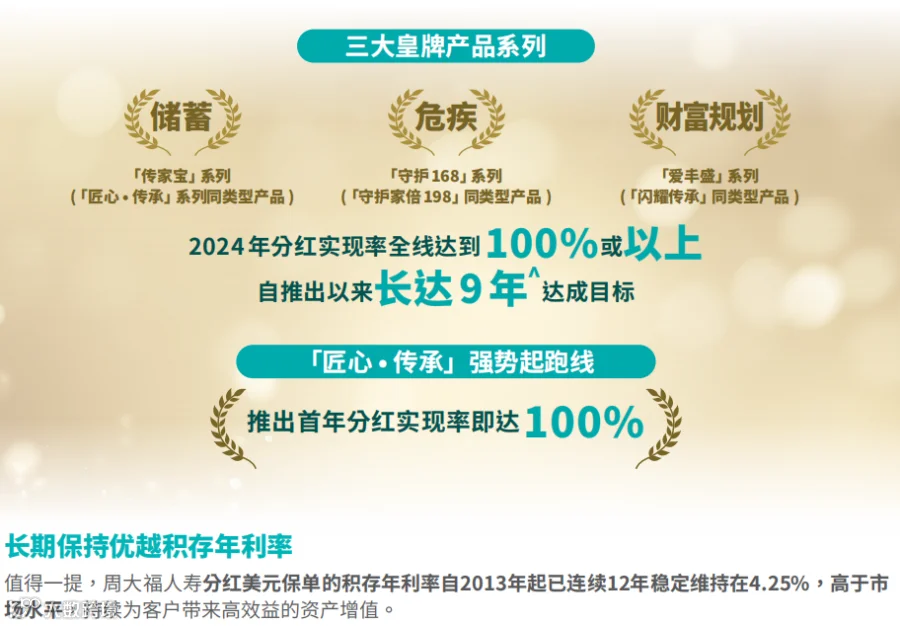
2.优势:启用【财富跃进】后,5年缴保单28年就能达到IRR6.5%;提领表现强劲,剩余退保金多,回报可观;保单功能灵活,给用户多种选择;而且周大福连续9年分红实现率100%及以上,稳定性有保障,买完不用多操心。
 3.适合人群:
相信周大福投资策略,追求长期高收益的人;需要灵活安排资金,看重多种领取方式的人;高净值人群且家庭结构复杂,需要双受益人、分期给付等功能做财富传承规划的人。
但如果你是只想要稳定高保底收益的保守派,这款产品可能不太适合你。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
