对于长期在中国大陆生活、日常消费以人民币为主,且对人民币稳定性有较强信心的投资者而言,在规划跨境财富配置时,往往会面临汇率波动带来的顾虑。若能找到一款以人民币计价、同时兼顾灵活性与收益性的产品,无疑能有效规避汇率风险,让财富管理更省心。
香港市场的人民币保单恰好满足这一需求,而中银「月悦出息」更是其中极具竞争力的选择,尤其适合追求资金灵活调度、希望尽早实现收益返还的投资者。
核心优势:精准匹配投资者对 “灵活” 与 “收益” 的双重需求
中银「月悦出息」之所以能成为众多内地投资者的优选,关键在于其在缴费压力、回本周期、收益返还、财富传承四大维度的设计,精准贴合了投资者的实际需求,真正实现 “让资金不躺平,且能随时用”。
1. 缴费周期短:减轻长期资金压力,适配多元财务规划
相较于传统长期缴费的保险产品,中银「月悦出息」支持最短 2 年缴费期,大幅降低了投资者的长期资金占用压力。
 2. 回本速度快:第 4 年实现本金回笼,安全感显著提升
资金的安全性与流动性,是投资者关注的核心要点之一。中银「月悦出息」在这一维度表现突出 —— 产品持有至第 4 年即可实现本金回本。
3. 收益返还早:缴费结束即享月付收益,实现 “钱生钱” 闭环
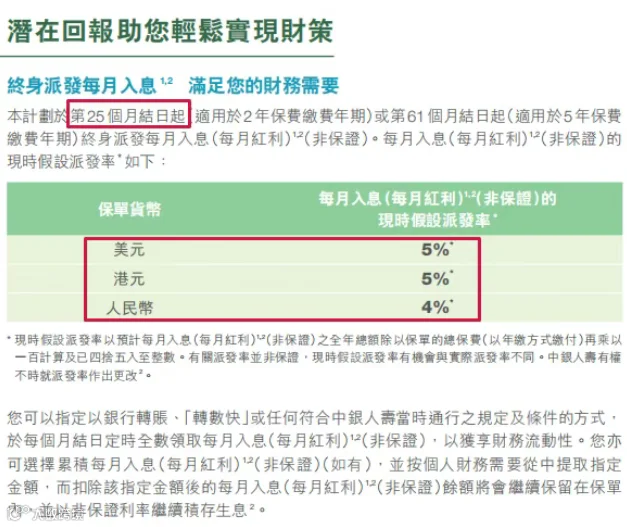
中银「月悦出息」的收益返还:在完成 2 年缴费后的第 25 个月(即缴费结束后的第 1 年),即可开始每月领取非保证收益(年化约 4%)。
更关键的是,收益领取无需退保,保单本金仍将继续在账户内复利增值,形成 “每月领收益 + 本金滚雪球” 的双重收益模式,真正实现 “钱生钱” 的财富闭环,让投资者尽早享受财富增值的红利。
4. 财富传承灵活:受保人无限次更换,实现跨代资产传递
在财富传承需求日益凸显的当下,中银「月悦出息」通过 “受保人无限次更换” 的设计,为投资者提供了灵活的跨代传承解决方案。
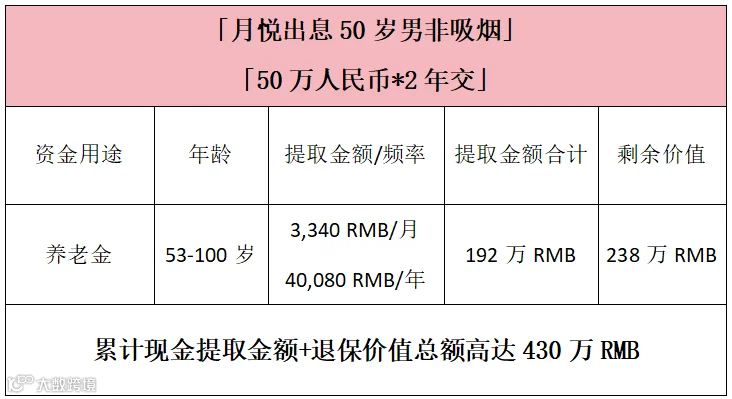
例:50 岁投资者 2 年缴费,至 100 岁收益达本金 6.6 倍
假设一位 50 岁的投资者,选择中银「月悦出息」,每年缴费 50 万元,连续缴费 2 年,累计投入本金 100 万元。
若投资者长期持有保单,直至 100 岁选择退保,根据产品利益演示(非保证收益按约定假设测算),届时可一次性领取退保金额约 662 万元。
从数据来看,累计领取金额是初始本金的 6.6 倍,远超同期银行定期存款的收益水平。
即使不考虑每月领取的非保证收益,仅从长期退保的本金增值来看,也能实现财富的稳健增长;若叠加每月的收益领取,投资者在持有期间还能获得持续的现金流,进一步提升资金的使用效率与生活品质。
结合产品特性与实际需求,中银「月悦出息」尤其适合以下几类内地投资者:
1.长期生活在大陆,主要资产以人民币计价,希望规避汇率波动风险,实现人民币资产的跨境稳健增值;
2.有短期或中期资金使用计划(如创业、旅行、子女教育),需要产品具备较快回本速度,确保资金可随时调用;
3.追求稳定收益 + 复利增值,希望尽早领取收益,同时实现财富的跨代传承;
4.注重本金安全,不愿承担过高投资风险,倾向于通过保险产品实现财富的稳健管理。
在跨境财富配置需求日益增长的当下,中银「月悦出息」以 “短缴费、快回本、早收益、易传承” 的核心优势,为内地人民币资产持有者提供了一款规避汇率风险、兼顾灵活与收益的优质方案。
无论是从资金安全性、流动性,还是从长期收益性、传承灵活性来看,这款产品都精准契合了投资者的核心需求,堪称香港人民币保单市场的 优选解。是一款适合内地人闭眼入手的储蓄险。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室