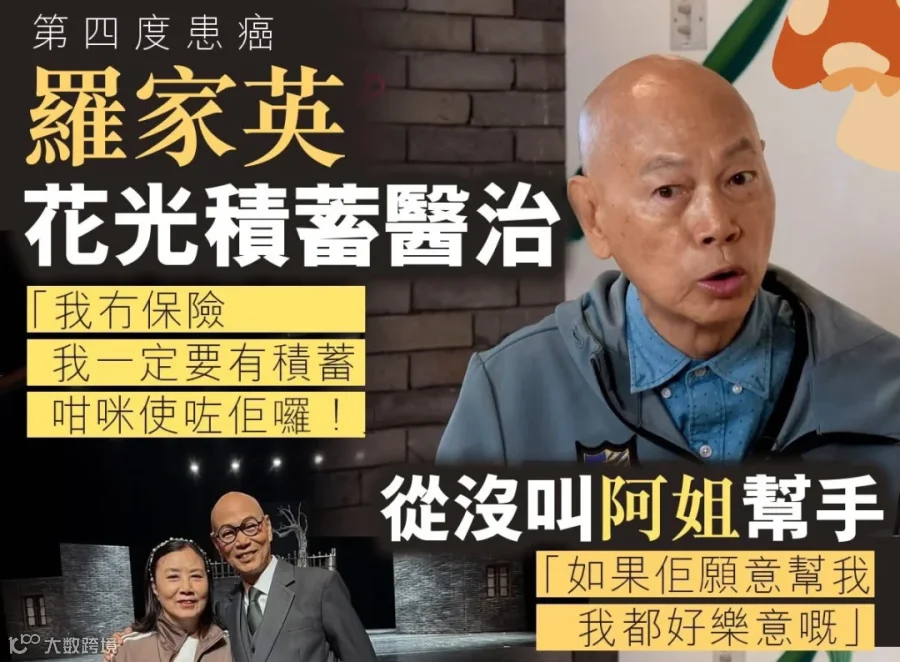
最近,79岁的罗家英上了热搜。这位曾用“唐伯虎”角色陪无数人欢笑的香港演员,这次的消息让人揪心——他第四次患癌了。
更让人唏嘘的是,他在采访里平静地说:“我已经规划好遗物,新增的两份受益人是汪明荃的保险,还买了排戏附近的老房子。”

从“不信任保险”到“用保险护爱人”,罗家英的人生最后一步,藏着多少普通人的遗憾?
01:四次患癌,花光50年积蓄
罗家英的抗癌路,比电视剧还曲折。
2004年,他第一次查出肝癌,手术切除了部分肝脏;
2014年,另一处器官再长肿瘤,再次手术;
2019年,前列腺癌来袭,手术后以为“熬过去就没事”;
谁料今年,癌细胞卷土重来——这次更凶险,无法手术切除。医生建议:“打女性荷尔蒙控制,最多撑8年;8年后要是压不住,化疗电疗折腾几年,人不像人鬼不像鬼,活着还有什么劲?”
他算了笔账:这些年抗癌,手术费、药费、康复费……早就掏空了攒了半辈子的钱。“没买过医疗险、重疾险,全靠自己兜底。”
79岁的老人,一辈子的积蓄,就这么交给了医院。
02:香港“免费医疗”?没那么简单
可能有读者会问:“香港不是有免费医疗吗?
罗家英是明星,怎么会花光钱?”
还真不是。
香港的公立医疗确实是“免费”——但“免费”的代价是“等”。
举个例子:普通人看个感冒要排3个月,癌症手术可能要等半年甚至更久。新闻里常能看到香港老人跪在医院门口求床位,癌症患者等不到手术去世的新闻。
罗家英作为公众人物,或许能优先一点,但癌症治疗是“和时间赛跑”的事——等公立医院的床位?癌细胞可不等你。所以,哪怕是明星,想尽快治疗也只能自费去私立医院。
私立医院什么价?一场手术几万块,一次化疗十几万,靶向药、进口药更贵。罗家英四次抗癌,花的哪里是“小钱”?
更扎心的是:普通家庭要是遇上这种病,没有保险兜底,大概率比罗家英更惨——卖房、借钱、刷爆信用卡……最后人财两空。
03:从“不信保险”到“用保险护爱人”:他最后悔的是没早买
罗家英坦言:“以前总觉得保险是‘骗钱’的,根本不信。”
可命运最残酷的地方在于——等你信的时候,可能已经晚了。
现在的他,因为多次患癌,健康险(重疾险、医疗险)早就买不了了。能选的只有“投资类保险”:钱放进去增值,万一自己不在了,受益人能拿到一笔钱。他把两份保单的受益人都写给了汪明荃。
这不是“自私”,反而是最清醒的爱。
想想看:如果他早买了重疾险,第一次癌症确诊就能拿一笔钱治病,不用花积蓄;如果买了多次赔付的重疾险,癌症复发、转移还能再赔一次;如果买了医疗险,私立医院的费用能报销大半……

但人生没有“如果”。
写在最后
保险不是“诅咒”,是“未雨绸缪”
罗家英的故事,不是要制造焦虑,而是想告诉我们:
保险的意义,从来不是“诅咒”自己生病,而是在“万一”来临时,给你和家人留一条退路。
尤其是癌症——这个“五年生存率”逐渐提升的疾病,很多人以为“治好了就没事”,却不知道复发、转移才是更大的坎。这时候,一份“多次赔付的重疾险”就像“救命符”:癌症复发、持续、转移、新发,只要间隔期过了,还能再赔一笔钱。
现在健康的时候,总觉得“我不会有事”;可一旦生病,你就知道:
能陪你扛过病痛的,除了家人,还有提前规划好的保险。
罗家英用半辈子的遗憾告诉我们:
保险不是“消费”,是“储蓄”;不是“花钱”,是“存希望”。
趁现在还能买,趁身体还没亮红灯——为自己,也为爱的人,提前留好这份“底气”吧。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!