香港储蓄险 6.5% 的预期收益虽吸引客户,但中高净值家庭选择它,更看重其在 “资产多元配置” 与 “财富传承” 上的不可替代作用。
一、资产多元配置:分散风险,链接全球
中高净值家庭深知 “不把资产放一个篮子”,香港保险是连接全球资产市场的关键工具:
1.全球优质资产一键布局:一份香港保单背后,是管理规模达数千亿的世界一流资管公司与全球顶尖投资团队,可实现跨资产类别、跨国家、跨币种配置。
如某保司管理4425亿加元资产,固收团队超150人分布在14国,能精准捕捉全球投资机会。

2.香港市场优势显著:无外汇管制,资金可自由进出;投资范围覆盖全球,不受单一经济体波动影响。
2024年底香港资产及财富管理业务规模达35.1万亿港元,同比增13%,波士顿咨询预测2029年香港将成全球最大跨境财富管理中心,为资产多元配置提供坚实基础。

二、财富传承:稳妥防流失,实现代际延续
未来 20 年全国将有超 45 万亿财富传向下一代,30 年内预计达 79 万亿元,创一代担忧财富被挥霍、侵ZHAN,香港分红储蓄险的传承功能可破解痛点:
1.现金流规划:终身被动收入
保单现金价值超总保费后(通常第 6 年起)可灵活提取。
如李先生为孩子投保 60 万美元保单(年缴 12 万,5 年缴),
第 10 年起孩子每年可领 3 万美元(超 21 万人民币):
第 30 年累计领 60 万美元,保单仍剩 211 万美元;
第 40 年累计领 90 万美元,保单剩 351 万美元。
这笔现金流能提供终身被动收入,避免财富被挥霍或侵ZHAN。
2.无限次换被保人:财富跨代传
保单有效周期随被保人生命长度而定,香港储蓄险可无限次更改被保人,结合现金流提取规划,财富能世世代代传承,无需担心经营不善或后代挥霍。

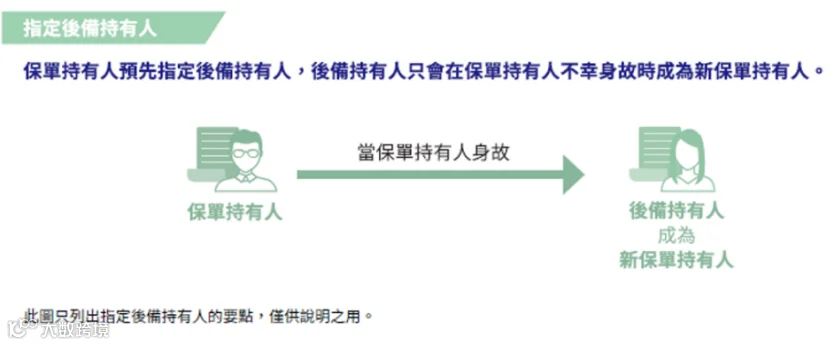
3.第二持有人 / 投保人:定向传承免纠纷
设置 “第二持有人” 后,若投保人意外身故,第二投保人可自动接手保单,无需走法定继承程序(避免财产公证时家人需全员参与的纠纷),实现 “无痛” 定向传承,确保财富按意愿传递。

4.保单分拆:私密分配财富
多子女或二婚家庭可将大保单拆成多份小保单,灵活决定每份保单的受益人、金额与币种,甚至能私下为特定子女多分,保障传承私密性,减少家庭矛盾。
5.收益放大传承规模
长期预期收益可放大传承财富:60万美元总保费的保单,第20年预期达 163万美元(IRR5.69%,2.7倍总保费),第30年达351万美元(IRR 6.5%,5倍总保费),让传承资产随时间增值。
此外,不少港险还具备自主传承、自主入息功能,按持有人意愿传递财富,每月自动打款至指定账户,兼具迷你信托的便捷性。
综上,对中高净值家庭而言,香港分红储蓄险不仅是理财工具,更是实现资产多元配置、稳妥传承财富的靠谱选择,其价值远超 6.5% 的预期收益。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!