


友邦新加坡热销的百乐财富永传(PIW),是一款专为跨境家庭设计的“百年财富管家”——以美元计价、新加坡分红型终身寿险为底色,融合“灵活拆分、代际传承、长周期增值”三大核心功能,用一张保单破解跨境传承的“时间+地域”困局。
一、PIW核心优势
作为新加坡市场的创新产品,PIW的竞争力不仅在于“收益”,更在于“适配跨境需求的顶层设计”。
 1. 投保门槛友好:无需医疗核保,跨境投保便捷
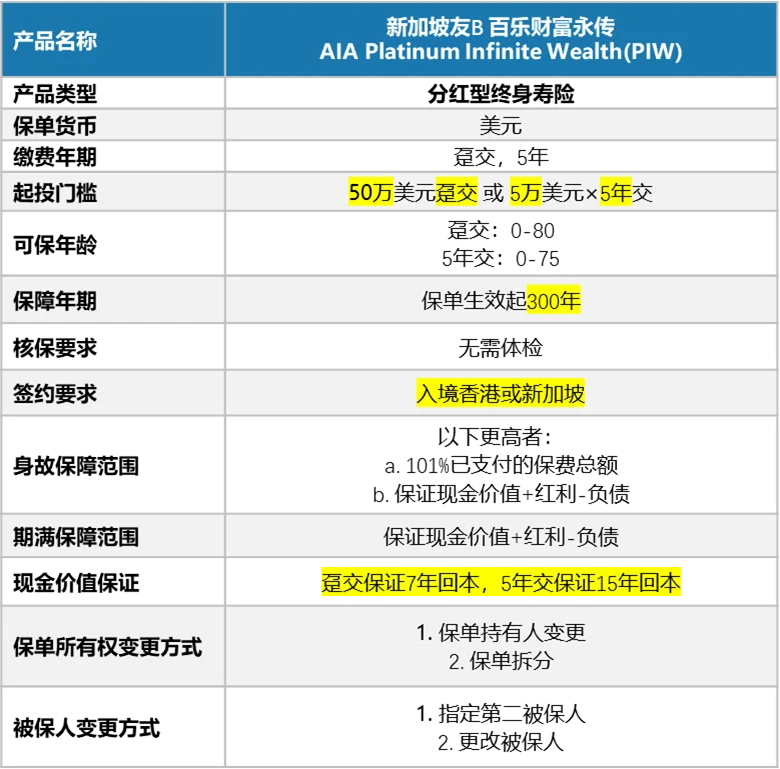
与香港保险的“严格健康告知”不同,PIW采用“免医疗核保”模式(仅需如实申报健康状况),适合健康状况良好但希望快速投保的客户。更关键的是,入境香港或新加坡即可投保——对有跨境生活、子女留学规划的家庭而言,这大大降低了投保的时间与地域成本。
2. 保本+收益双保险:从“稳健”到“增值”的平衡术
PIW的底层设计兼顾“安全”与“增长”:
以5年交、年缴5万美元的计划为例(0岁被保人):计划书按照6%和4.25%的收益演示,分红后的现金价值如下
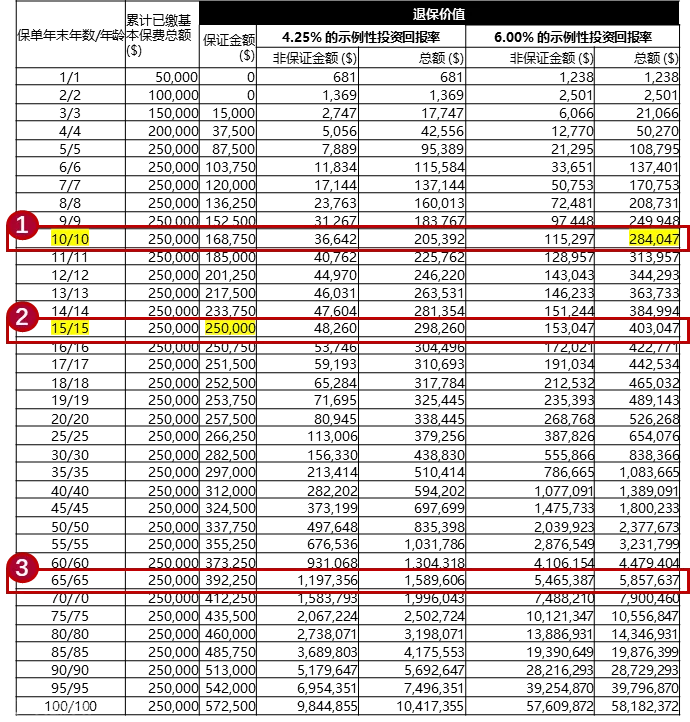
- 6%演示回报:预期回本期缩短至10年,65岁退保时IRR达5.13%;
- 4.25%演示回报:保证回本期15年,长期收益稳定性更强。
这种“保本+浮动收益”的结构,既满足了高净值家庭对“本金安全”的核心诉求,又通过分红机制打开了长期增值空间。
3. 百年传承“永动机”:300年保单周期,打破代际断层
传统寿险的保障周期多为“被保人终身”,而PIW的保单周期最长可达300年(自原始签发日起),配合“第二被保人”功能,彻底解决了“富不过三代”的隐忧:
- 若被保人身故,指定的第二被保人可直接“接棒”,保单继续累积现金价值;
- 被保人可多次变更(第2年起申请),灵活适配家庭结构变化(如新增子女、子女成年)。
这意味着,一份PIW保单可覆盖三代甚至四代人,从孩子的教育金到孙辈的创业金,从资产的保值到家族精神的传递,真正实现“财富永传”。
二、四大创新功能
PIW的颠覆性,更体现在“以客户为中心”的功能设计上。针对跨境家庭的传承痛点,它推出了新加坡市场首创的四大功能:
1. 保单拆分:灵活分配,避免“继承纠纷”
从第3年(趸交)或第5年(5年交)起,保单持有人可每年申请1次拆分,单次最多拆成5份。
2. 持有人变更:所有权转移,财富控制权“不死”
保单持有人可将所有权转移给亲属(如配偶、父母),新持有人将完全继承保单的所有权利(包括拆分、变更被保人等)。这一设计解决了“投保人身故后,保单归属不明确”的问题。
3. 第二被保人:跨代传承的“安全绳”
与“受益人”不同,第二被保人是“保单的被保障对象”。若原被保人身故,第二被保人直接成为新被保人,保单继续累积现金价值。
这一功能的独特性在于:避免“一次性给付”风险:传统寿险身故理赔金可能被子女挥霍,而PIW的第二被保人机制让财富“细水长流”;适配“家族企业传承”:企业主可将子女设为第二被保人,确保企业在代际交接中有稳定资金支持。
4. 被保人变更:动态调整,覆盖家庭全周期
从第2年起,保单持有人可无限次变更被保人(如从父母变更为子女,再变更为孙辈)。这一功能让保单的“保障对象”始终与家庭核心成员同步。
三、谁需要PIW?
PIW并非“全能型”产品,但其独特性使其成为以下两类家庭的“必选项”:
有跨境传承需求的家庭:子女计划在新加坡/香港留学、定居;家族资产需跨司法管辖区配置(如美元资产对冲汇率风险)。
追求“长周期传承”的高净值人群:希望财富覆盖三代以上(如家族企业传承、慈善基金会设立);重视“传承灵活性”(避免因子女数量变化、婚姻变故导致资产纠纷)。
写在最后
财富传承的终极答案,是“确定性”
在全球经济波动加剧的今天,高净值家庭需要的不是“高收益承诺”,而是“确定的传承方案”。
友邦新加坡PIW的独特价值,正在于用“新加坡市场的灵活规则+300年超长周期+四大创新功能”,为跨境家庭构建了一套“确定性传承体系”——从投保便捷性到收益稳定性,从短期资金调用到跨代财富传递,每一个环节都经过精心设计。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
