IUL,英文全称为Indexed Universal Life,也就是指数型人寿保险,它融合了人寿保险的保障功能与基于指数表现的投资收益。
2008年金融危机之后,受低利率环境的影响,IUL的市场占比持续上升。目前,这种保险在美国、新加坡、百慕大等保险市场的热度越来越高。根据LIMRA(人寿保险市场研究协会)的数据,2023年IUL的保费占美国总寿险保费的24%。
比起亲自前往美国投保,或是在新加坡以英文办理投保手续,IUL在香港上市后,内地客户选择这类投资产品变得更为便捷。
IUL通常具备较高的杠杆保障,同时采用“保底”复利增长的投资策略,非常适合作为长期投资工具,也很适合用于传承规划!

01
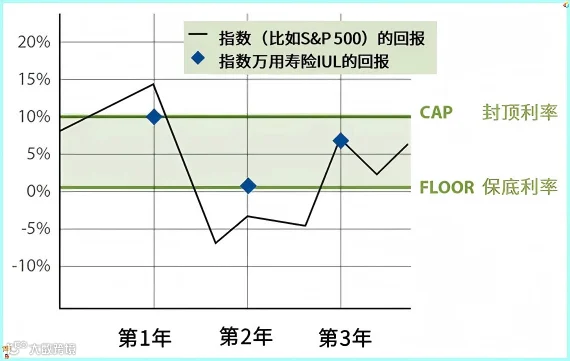
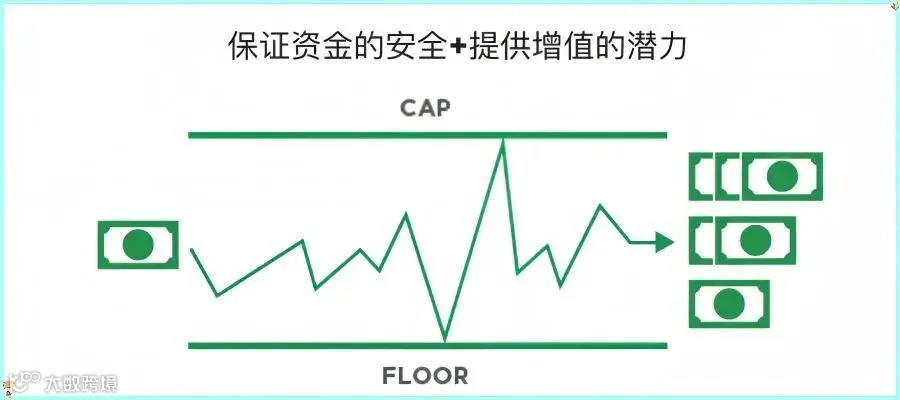
“攻守兼备” :下跌有保底,上涨跟指数
02
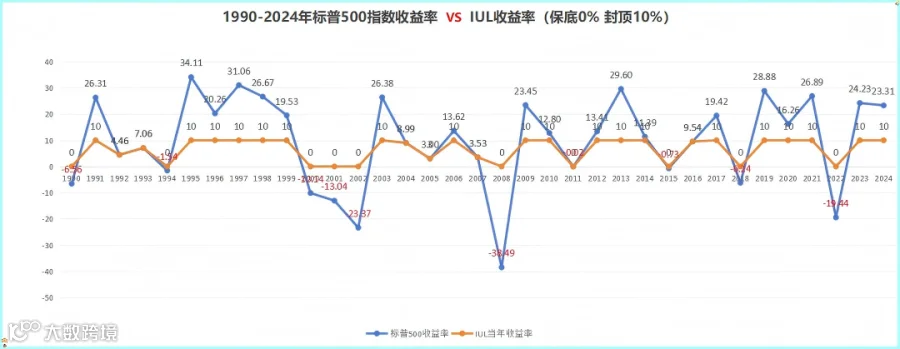
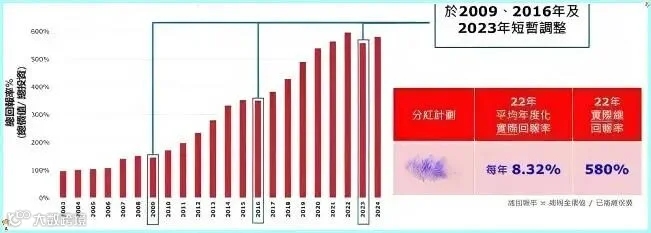
“落袋为安”:投资收益每年累积
03
“明码实价” :费用结构清晰透明
IUL产品的费用构成通常十分清晰,像管理费、风险成本(COI)、附加险费用、退保费等,都会在保单里明确列出,让投保人能清楚知晓自己需要支付的所有费用。
它不会像分红险那样给人一种“黑箱操作”的模糊感,在这一点上,IUL保险和万能险、投连险是类似的。

“金无足赤,人无完人”,保险产品也很难做到完美契合所有需求。IUL虽然能提供一定的保障和潜在的收益增长空间,但也存在一些不足之处:
1. 初期费用较高
IUL保单通常具备较高的保障杠杆,在保单初期,由于现金价值与保额之间的差值(即风险净值)较大,保险公司承担的风险相应更高,因此投保人需要支付的风险成本(COI)也会比较高。此外,新保单发行过程中会产生核保、行政处理、保单制作、佣金等多项成本,这些都会体现在初期费用中。
不过,随着保单现金价值的增长和风险的逐步降低,这类费用通常会慢慢减少,这也让IUL保单在长期持有过程中,具备了较高的现金价值积累潜力。
2. 合同参数不保证固定
IUL保单的部分参数可能会发生变动,比如保底利率(Floor)、封顶利率(Cap)以及指数跟踪的参与率等。这是因为IUL的底层运作依赖“固定收益组合+期权衍生品”来跟踪指数,而金融市场的价格波动会对这些底层资产产生影响,进而可能导致保险公司对相关参数进行调整。
3. 保单可能在中途失效
当IUL保单的现金价值不足以覆盖其持续产生的成本和费用时,保单就会失效。比如以下情况可能导致失效:初期未按规划缴足保费,且指数连续多年表现不佳;过度从保单中贷款或提取现金价值等。
因此,投保人需要妥善管理IUL保单,以规避失效风险:定期检查保单状态,确保账户现金价值充足;必要时及时追加保费。
第三部分:IUL适合哪些朋友
IUL在保险产品中是机制比较复杂的,根据香港的监管规定仅能面向“专业投资者”进行销售:个人投资者及其配偶的合计资产总额达到800万港元或等值外币。那么,高净值人群中哪些朋友适合这类产品呢?

1、 投资角度:长期投资者;稳健且渴望参与市场的投资者
IUL产品的收益增长是一个长期积累的过程,更适合那些具备长期投资眼光,能够将资金锁定10年、20年甚至更长时间的投资者。通过长期持有,可以有效平滑市场波动,充分发挥IUL产品的收益潜力,实现资产的稳健增长。
对于那些既希望参与市场投资,又不愿承受股票市场高风险的投资者而言,IUL产品的保底恰好满足需求。在保障本金安全的前提下,适度参与市场投资,获取较为稳定的收益。

2、资产保护和传承角度:希望获得高身价保障的人群;有资产保护和传承需求的人群
与传统终身寿险相比,IUL产品有更高的杠杆特性,使其能够以较低的保费投入获得高额身价保障。同时,通过合理规划投保人受益人架构、身份、投保地区的情况下,还能实现财富定向传承,在一定程度上规避遗产税。
IUL的核心适配场景包括:长期稳健增值、跨境资产保护、高杠杆保障、家族传承及灵活资金(贷款或提领)管理。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!