在家族财富管理领域,“如何实现跨代传承、规避遗产纠纷、保持资产稳健增值”是高净值人群的核心痛点。
友邦新加坡推出的这款以寿险为载体的资产配置工具(以下简称“PIW”),凭借其“保单分拆+无限传承+类信托功能”的创新设计,正成为家族财富管理的替代性解决方案。它虽名为保险,实则更接近一个“灵活的家族资产池”——通过寿险结构实现财富的定向分配、长期增值与风险隔离。
本文将从产品定位、结构功能、传承案例、收益逻辑到适用场景,为您系统拆解这款工具的核心价值与实操要点。
一、产品本质:超越传统保险的家族财富管理工具
1、核心定位:财富传承+高净值资产配置
PIW保单的本质并非传统意义上的“风险保障工具”,而是一个以寿险为法律框架的资产配置与传承载体。其目标客群聚焦于可投资资产超25万美元(约180万人民币)的高净值人群,尤其是拥有跨代财富传承需求的家族(如企业家、家族办公室、跨境资产持有者)。
2、五大关键词定义产品价值:
1.财富传承:通过保单分拆、受保人变更,将财富定向传递给后代;
2.跨代保障:支持最长300年的保单存续,覆盖四代甚至五代家庭成员;
3.灵活性:保单分拆、受保人变更、部分退保等功能,适配不同阶段的家庭需求;
4.长期增值:现金价值随时间复利增长,长期IRR(内部回报率)可达6%;
5.非保证红利:通过分红机制分享保险公司投资收益,但收益浮动需承担市场风险。
二、产品结构拆解:五大功能打造“类信托”灵活性
PIW保单的核心竞争力在于其灵活的操作机制,通过以下五大功能模块,实现了传统保险无法企及的财富管理效率:
|
|
|
|
|
|
将一份保单按比例(如40%/60%)拆分成多份独立保单
|
实现财富精准分配(如给不同子女/孙辈),避免遗嘱争议,类似信托的定向传承功能。
|
|
|
原受保人去世后,指定新受保人(如子女)接替,保单继续生效
|
保单“永生”——现金价值持续滚存,保障与收益不因原受保人离世而中断。
|
|
|
提前指定“替补受保人”(如孙辈),防止原受保人早逝导致保单终止
|
|
|
|
在需要资金时(如退休、教育、医疗),提取保单的现金价值(非全部退保)
|
提供流动性——满足阶段性资金需求,同时保留剩余保单的增值潜力。
|
|
|
单期缴费保单第7年、5年期缴费保单第15年回本(保证拿回总保费)
|
降低客户心理门槛——明确知道“最差情况下能拿回本金”,增强安全感。
|
注:这些功能组合起来,本质上构建了一个“无需公证、无需遗嘱、无遗产税”的财富传承体系,尤其适合希望简化传承流程的高净值家庭。
三、四代传承的“无争议”操作路径
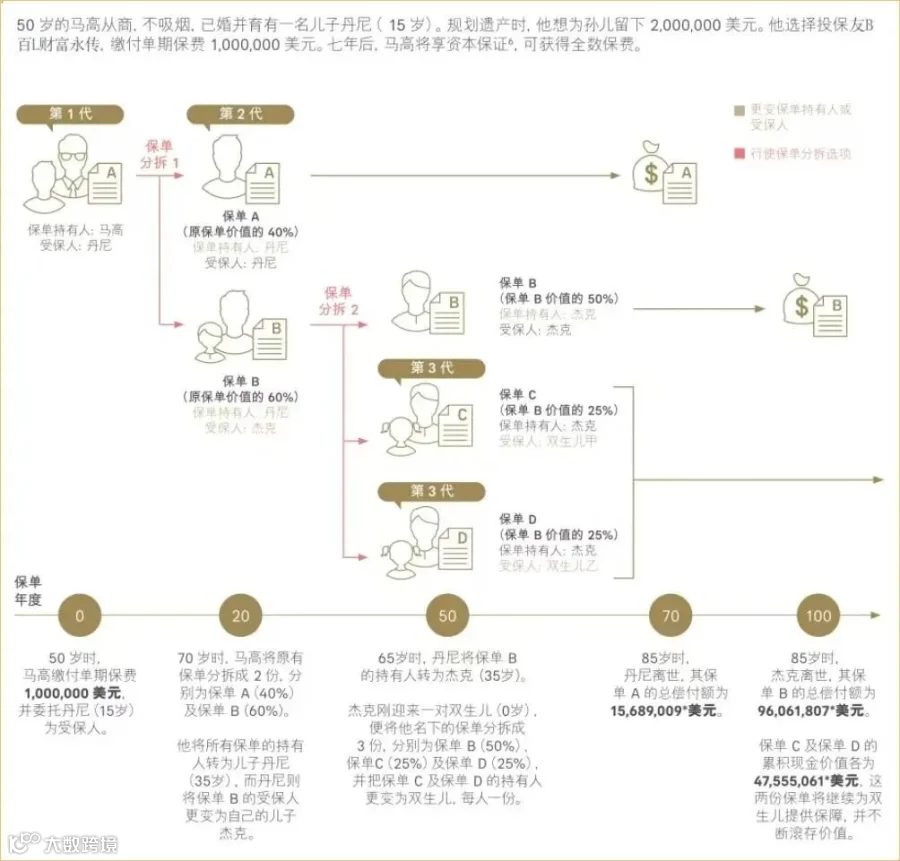
1、案例:Michael家族的百年财富计划
初始投保:祖父Michael(80岁前)投保100万美元,受保人为自己,选择5年期缴费(总保费100万)。
第20年(Michael 80岁左右):将受保人变更为儿子Daniel(40岁),同时将保单分拆为A(40%即40万美元)、B(60%即60万美元)两份独立保单。A保单留给Daniel作为养老补充,B保单继续增值。
第50年(Daniel 70岁,Jacob 40岁):Daniel将保单B转给儿子Jacob(原第二受保人),Jacob再将B保单拆成三份(如40%/30%/30%),分别给两个孩子及双胞胎孙辈。
第100年(双胞胎18岁左右):双胞胎各自持有独立保单,保单价值因长期复利增长(假设年化6% IRR),总退保价值可达初始100万美元的31倍(约3100万美元)。
2、传承效果:
1)无争议:全程通过保单操作完成财富分配,无需依赖遗嘱或信托,避免继承纠纷与公证程序;
2)无税负:新加坡无遗产税,跨境传承(如给海外子女)同样免税;
3持续增值:保单价值随时间复利增长,100年后总价值远超本金,实现家族财富的长期保值。
四、收益逻辑
1. 投资策略:稳健与成长的平衡
1)低风险资产(债券为主):占比初始约95%,长期目标降至25%——提供资本保证(如第7年/第15年回本)与稳定收益;
2)高风险资产(股票、私募、地产):占比初始约5%,长期目标升至75%,通过权益类资产的高回报,支撑复归红利与期末红利的增长。
策略本质:通过“债券保底+权益增值”的组合,在控制下行风险的同时,追求长期更高的分红水平。
2. 红利结构:保证与非保证的双重收益
1)复归红利:每年根据保险公司盈利情况宣布,一经派发即为保证,可随时提取或累积生息;
2)期末红利:仅在退保或身故时支付,非保证且占比高(通常占总分红的大部分),波动性较大(依赖市场表现)。
3. 关键风险需警惕
1)非保证收益:红利(尤其是期末红利)完全依赖保险公司投资表现,受利率、股市、死亡率等因素影响,实际到手金额可能低于预期;
2)高波动资产影响:随着保单存续期拉长,高风险资产占比提升,长期回报的不确定性增加;
3)部分退保损耗:提前提取现金价值会减少保单的现金价值基数,进而影响未来红利的派发规模(“蛋糕变小,分红自然减少”)。
五、适合谁与使用场景?
1、适合的群体
|
|
|
|
|
有跨代传承需求(如企业家、家族办公室),希望通过保单实现财富定向分配与长期增值。
|
|
|
新加坡无遗产税,适合将资产配置于海外,规避继承环节的税负(如中国内地高净值人群)。
|
|
|
需要保单分拆、受保人变更等功能,适配家庭结构变化(如子女结婚、孙辈出生)。
|
|
|
|
2、建议使用场景
|
|
|
|
|
设立保单→指定子女为第二受保人→后期变更受保人并分拆保单,精准分配给孙辈。
|
|
|
用保单替代部分信托功能,实现资产隔离(避免企业经营风险波及家庭财富)。
|
|
|
通过短期缴费(如5年期)锁定长期复利,作为高风险投资(如股票、房产)的对冲工具。
|
|
|
将资产配置于新加坡保单,利用无遗产税优势,简化子女继承流程(尤其适合海外定居子女)。
|
如果您是高净值人群,且希望以“一份保单解决财富传承、资产增值与税务优化”的综合需求,传世保单是一个值得深入探讨的工具。
但务必结合自身家庭结构、资金规划周期与风险承受能力,通过专业顾问评估后再做决策——毕竟,这类产品的核心价值,藏在“长期持有+灵活操作”的细节里。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!