在财富管理与保障规划的领域中,保险产品种类繁多,各有千秋。对于关注新加坡保险市场的投资者而言,新加坡友邦的百乐财富永传计划(PIW)和指数型万能寿险(IUL)常成为考虑对象。
这两款产品虽都来自新加坡友邦这一知名保险机构,但在诸多方面存在显著差异,只有深入了解,才能做出契合自身需求的选择。
一、产品性质与定位大不同
1、PIW:财富传承与长期规划的得力助手

PIW 属于储蓄型保险产品,它更像是一个融合了法律、税务、金融智慧的综合性财富传承工具,主要面向高净值家庭。
对于这些家庭而言,子女教育金规划是一项重大任务,PIW 可以在多年间稳定增值,为子女未来接受优质教育提供充足资金。若有移民计划,PIW 也能作为移民储备金,提前布局,保障移民后的生活品质。
到了养老阶段,其积累的现金价值可作为养老补充,保障晚年生活富足。而且,在全球资产配置方面,PIW 也能帮助高净值家庭分散资产,降低单一国家资产风险。
2、指数型万能寿险:保障与投资兼顾的理想之选

指数型万能寿险将传统寿险保障与指数投资增值机制相结合。它适合那些既渴望拥有寿险保障,为家人的未来提供经济支撑,又希望借助市场指数表现参与投资,实现资产稳健增长的人群。
无论是普通家庭为未来生活保障与财富积累考虑,还是高净值人士进一步完善资产配置结构,这款产品都具有一定吸引力。
比如,一位年轻的企业主,既需要寿险保障来保障企业经营风险下家人的生活,又希望通过保险产品实现资产的稳健增值,指数型万能寿险就可能是他的合适选择。
二、投资与收益模式各有特色
1、PIW:分红收益的魅力与波动
PIW 客户的资金由收益分配型基金管理,收益主要来源于分红。新加坡监管秉持 “9:1 原则”,即客户分得 9 美元,股东最多分 1 美元,充分保障客户利益优先。
从数据来看,友邦美元分红基金近十年平均回报率达 6.65%,在 2021 年甚至达到峰值 18.3%。不过,分红并非固定保底收益,会随着市场环境以及友邦投资策略的调整而波动。市场形势良好时,分红可能较为可观,但若市场不佳,分红也可能减少,投资者需有一定风险承受能力来应对这种不确定性。
2、指数型万能寿险:双账户的平衡与收益
指数型万能寿险的保费在扣除相关费用后,资金会分配到固定账户与指数账户。
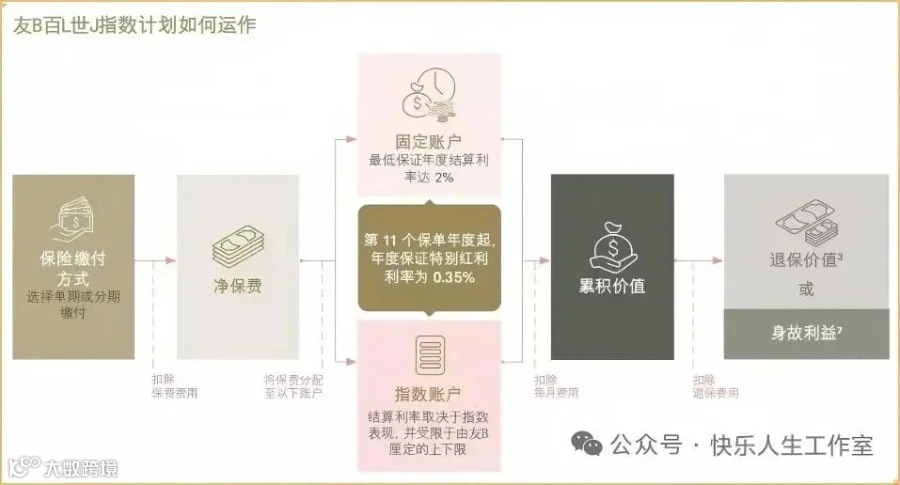
固定账户通常有保底利率,像新加坡友邦部分 IUL 产品前三年保底 4.3%,后续保底 2%,这为投资者提供了一个收益底线,即使市场表现极差,也能保证一定收益。
指数账户则与特定市场指数挂钩,例如标普 500 指数,收益具有 “跟涨不跟跌” 的特点。
当标普 500 指数上涨时,收益按比例计算,但设有封顶限制,一般上限在 8%-12% 左右;而当指数下跌时,收益保底为 0%,不会让投资者的本金受损。这种设计在一定程度上平衡了风险与收益,投资者可以根据自身风险偏好,在固定账户和指数账户之间灵活调整资金分配比例。
三、保费缴纳与门槛要求有别
1、PIW:相对较高的缴费门槛
PIW 的缴费方式主要有 5 年期缴费或趸交两种。5 年期缴费每年最低需缴纳 5 万美金,趸交则最低为 25 万美金,这样的缴费门槛将其主要目标客户锁定为有一定财富积累的高净值人群。这也意味着 PIW 更侧重于为高净值家庭提供大规模财富的长期规划与传承服务。
2、指数型万能寿险:更灵活的缴费选择
指数型万能寿险一般设有最低保额要求,如新加坡友邦一些 IUL 产品最低保额为 50 万美金。

相比 PIW,它的保费缴纳灵活性更胜一筹,既可以选择趸交,也能分多年缴纳。而且在后续过程中,投保人还可根据自身财务状况、市场变化等因素,适时调整资金在固定账户和指数账户的分配比例,以更好地实现自己的保障与投资目标。
四、身故保障特点差异明显
1、PIW:资产传承为主的身故保障
PIW 作为财富传承类产品,虽然具备身故保障功能,但其亮点主要聚焦在资产的长期稳定增值和定向传承方面。
在身故保障的杠杆比例上,PIW 不会特别突出,它更强调通过长期的财富积累与规划,将财富有序地传递给下一代或指定受益人。
2、指数型万能寿险:高杠杆身故保障
指数型万能寿险则具备较高的身故保障杠杆,能够以相对较低的保费获取较高的保额。
以 41 岁的非吸烟男性标准体为例,有时仅需趸交 12.8万美金保费,就可获得高达 100 万美金的身故保额赔付。
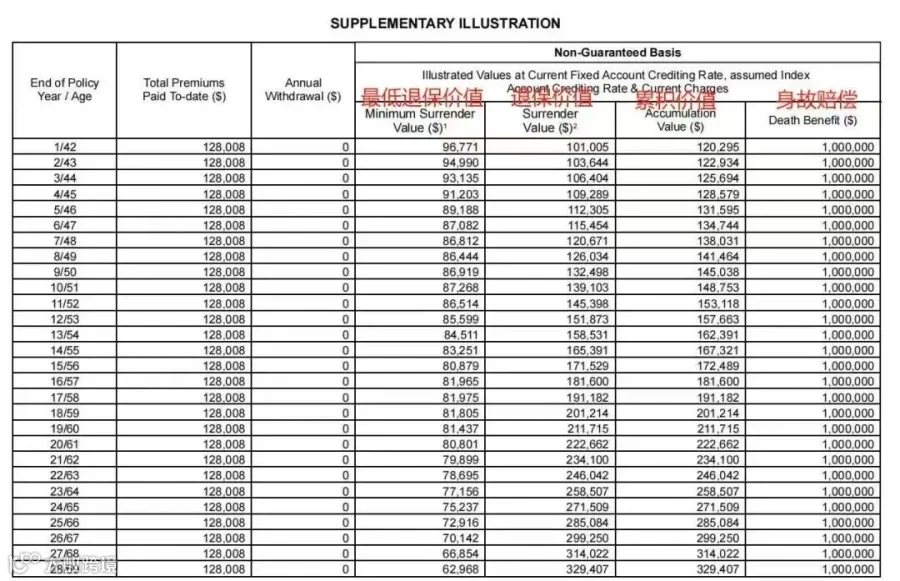
这种高杠杆特性使得它在保障被保险人家庭经济安全、实现资产快速传承等方面具有独特优势,尤其适合那些希望以较少保费投入获取高额保障,为家人提供坚实经济后盾的人群。
写在最后
新加坡友邦的 PIW 和指数型万能寿险在产品性质、投资收益模式、保费缴纳与门槛、身故保障特点等方面都存在明显区别。
投资者在选择时,务必结合自身的财富状况、投资目标、风险承受能力以及保障需求等多方面因素,进行全面、深入的分析与考量,从而挑选出最适合自己的保险产品,为未来的财富管理与生活保障奠定坚实基础。

如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!