


最近,内地保险行业迎来重磅消息:传统型、分红型、万能型人身险预定利率将分别下调至2.0%、1.75%和1.0%,8月31日前完成新旧产品切换。这意味着,曾经3.5%的理财险、4.025%的年金险已成“过去式”,连2.5%的产品都即将成为“稀罕物”。
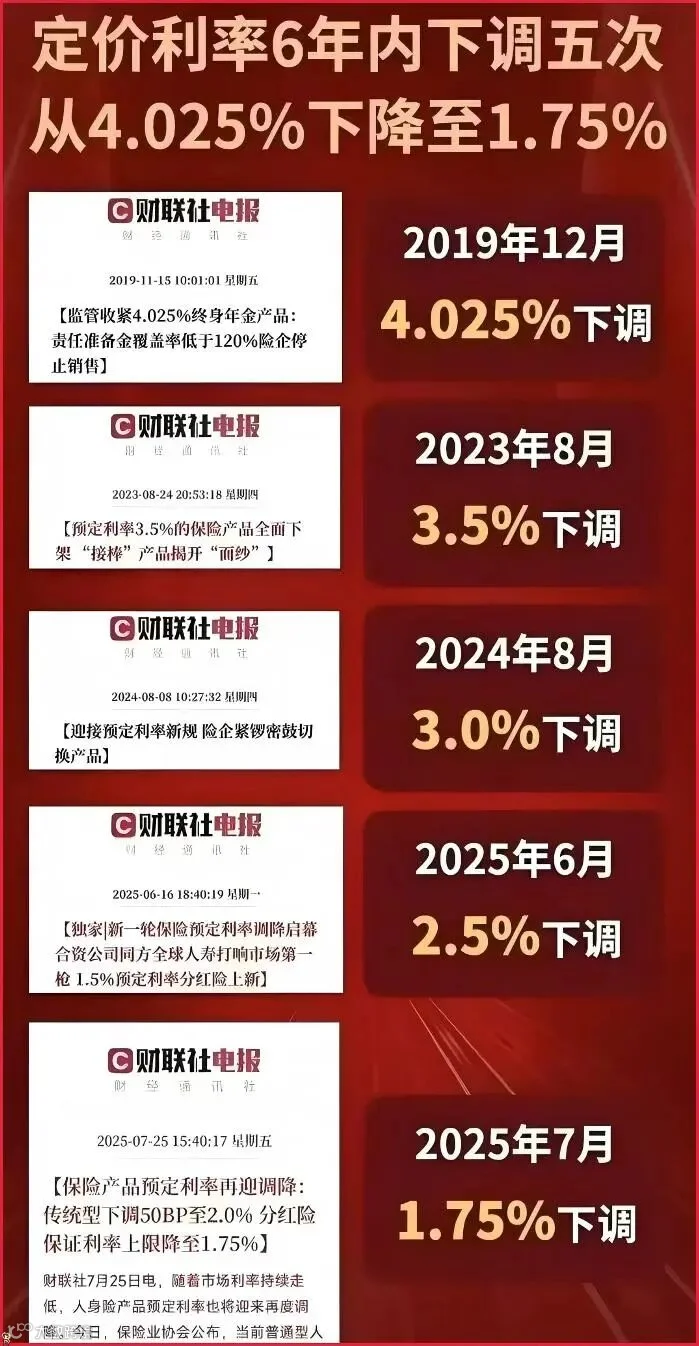
一、为什么利率一降再降?
这要从保险业的“历史伤疤”说起。90年代,内地保险公司为吸引客户,推出8%复利的储蓄险(如平安“少儿360”、国寿“99鸿福”)。
但1996年后,央行10余次降息,一年期存款利率从10%暴跌至1.5%,而保险公司却必须按合同兑付8%的高收益,导致巨额亏损。平安至今每年需计提数十亿准备金,这笔“利差损毒丸”至今未消。

如今,监管不得不通过下调预定利率,降低保险公司负债成本,避免行业重蹈覆辙。但对普通投资者来说,这意味着:重疾险可能涨价15%-28%,理财险收益缩水15%-25%。
所谓“前人挖坑,后人偿债”,现在内地监管部门就不得不及时下调预定利率。也意味着内地利率未来也将进一步下行。
二、香港保险6.5%复利:为什么更香?
在内地保险利率“跌跌不休”时,香港保险的长期预期收益却稳在6.5%(分红险),成为中产家庭的“保本增值”新宠。
1. 收益硬核:复利6.5%的“时间魔法”
假设30岁开始投保,每年存10万,连续存5年:
内地2.5%复利:60岁时约220万,80岁时约440万;
香港6.5%复利:60岁时约780万,80岁时超2000万。
差距从何而来?香港作为全球第三大金融中心,保险公司可投资全球市场(美股、债券、不动产等),分散风险;而内地保险资金主要投向国内固收类资产,收益受限。
2. 透明与安全:香港保监局的“双重保险”
1)分红实现率披露:自2024年起,香港保监局《GN16》要求保险公司每年公开分红实现率(实际收益/演示收益),避免“画饼”;
2)法律与监管:香港法律体系成熟,保险公司需满足高偿付能力标准,资金安全性堪比瑞士银行;
3)灵活提取:投保5年后可部分提取现金价值,用于教育、养老等场景,兼顾流动性。
3. 隐藏功能:资产配置的“全球视角”
1)汇率对冲:香港保险以美元/港币计价,适合想配置海外资产的家庭;
2)税务优化:通过保单架构设计,可实现资产隔离、遗产税规划(如香港无资本利得税);
3)杠杆效应:部分产品可撬动5-10倍身故杠杆,适合高净值人群的传承需求。
三、谁适合买香港保险?3个关键问题自测
1.你是否关注长期收益?香港保险适合5年以上不用的“闲钱”,短期(3年内)提取可能亏本(前3年费用较高);
2.你能接受“非保证收益”吗?香港分红险的6.5%是“预期收益”,实际收益可能波动(但历史实现率多在90%-105%);
3.你有海外资产配置需求吗?如果想分散人民币贬值风险,或计划子女海外留学、移民,香港保险是“低成本”的全球资产配置工具。

写在最后
在内地保险利率“1.75%时代”,香港6.5%复利的分红险,为中产家庭提供了一个“保本+增值+全球配置”的三合一选项。它不是“闭眼买”的理财神器,但可能是当下最接近“躺赚”的工具——前提是,你愿意用时间换空间,用耐心等复利。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
