在当前全球经济波动加剧的背景下,中产家庭对财富管理的需求愈发清晰,既要守住本金底线,又要追求稳健增值;既要为子女教育、养老规划储备资金,又要保持资产的灵活性与传承可能。
近日,永M保险推出的新款指数万能险(IULⅡ代),凭借「保障+理财二合一」的核心功能与多项实用升级,迅速成为市场焦点。更惊喜的是,国内客户无需飞新加坡,手机端即可完成投保,大幅提升配置效率!
这款产品究竟升级了哪些亮点?适合哪些人群?真实收益如何?我们结合官方信息与投保案例,为您拆解这份「财富管理工具箱」的实用价值。
永M新款指数万能险定位「中产家庭长期财富伙伴」,主打「低门槛、高灵活、强保障」三大特性。相比旧版(IULⅠ代),它在收益规则、身故赔偿、账户灵活性等关键环节进行了针对性优化,尤其适合以下人群:
1.有娃家庭:为子女教育、未来留学储备资金,通过保单实现「强制储蓄+稳健增值」;
2.稳健型投资者:手中有闲钱但不愿承受股市高风险,希望通过挂钩全球指数的方式参与市场增长;
3.养老规划者:提前布局退休后的现金流,利用保单长期复利特性补充养老收入;
4.财富传承需求者:通过灵活的身故赔偿与受保人变更功能,实现资产的定向传递。
指数账户演示利率上调,意味着挂钩标普500等全球主流指数时,潜在收益空间扩大;封顶利率提高,为收益设置更「宽松的天花板」,在牛市行情中能抓住更多上涨红利。
保单满10年后,从第11年开始,保险公司每年额外赠送账户价值的0.5%作为忠诚奖励!鼓励客户长期持有,避免短期退保损失,同时提升账户的整体回报率。
-
55岁前身故:赔付110%保额(如保额200万美元,家人拿220万美元);
-
55-121岁:每多活1年,赔偿比例递减1%(如60岁赔105%、70岁赔95%……);
核心逻辑:通过「年龄梯度赔偿」,既保障家庭经济支柱早逝时的高额补偿,又平衡长期持有后的合理赔付,更公平也更人性化。
指数账户的「收益放大系数」从旧版的120%提高到125%!
举例:若挂钩的标普500指数上涨10%,旧版账户收益为10%×120%=12%,新版则为10%×125%=12.5%——同样的市场涨幅,新版多赚0.5个百分点。
保单满3年后,投保人可申请变更被保险人(如从自己换成子女),且无次数限制。父母为孩子投保后,未来可将保单传承给孩子;或家庭结构变化时灵活调整保障对象。
6️⃣ 身故金领取方式任选:一次性or分期,按需分配!
家人领取身故赔偿金时,可选择一次性全额领取,或分10年分期领取。
最低起保保额仅需50万美元,几乎无压力入门。无论是想试水海外保险,还是小额分散投资,都能轻松参与。
1、投保背景:42岁不抽烟男性,选择5年缴费期,总保额200万美元,100%资金投入指数账户(无固定账户配置)。
-
固定账户:保底收益4.2%(极端市场下兜底,确保本金安全);
-
优选指数账户:预期收益7.0%(挂钩标普500等主流指数,分享市场增长);
-
倍数指数账户:预期收益5.6%(中等风险偏好,收益放大系数125%)。
-
身故杠杆接近8倍:缴费完成后,总保费投入25万美元,身故保额200万美元,杠杆率近8倍(花1块钱保8块);
-
账户价值翻倍快:70岁时账户价值较总保费翻一倍,89岁时翻五倍;
-
长期传承价值高:若98岁身故,家人除获得账户价值的110%(市场上涨叠加忠诚红利),总赔付远超200万美元初始保额。
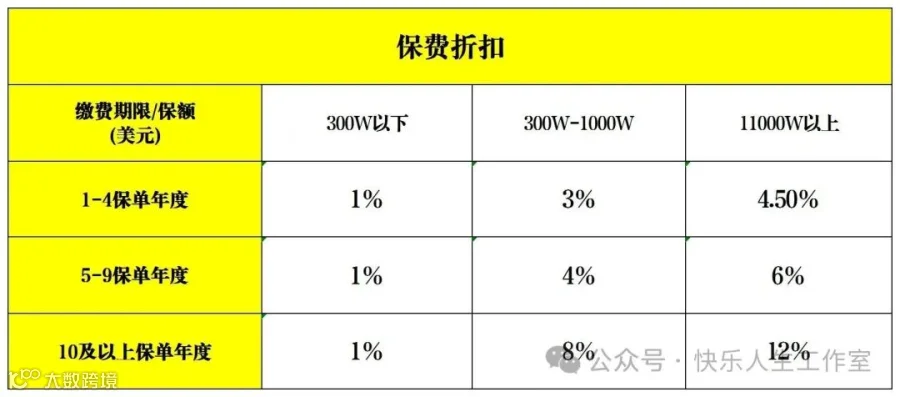
为鼓励客户尽早配置,永M保险推出9月30日前投保专属优惠,包括可能的保费折扣、额外奖励等。
永M IULⅡ代以「收益更高、更灵活、保障更广」为核心,尤其适合以下需求:
-
想给孩子留教育金/婚嫁金:通过长期复利与忠诚红利,锁定确定性储备;
-
自己规划养老现金流:60岁后提取账户价值,补充退休收入;
-
分散投资风险:用指数账户参与全球市场,避免单一资产波动影响;
-
低成本试水海外保险:50万美元保额起投,手机签单无压力。
无论是追求长期复利增值的投资者,还是希望兼顾保障与资产传承的家庭,IUL Ⅱ都能提供更优解决方案,是您财富管理的理想之选。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!