


“以后不出国,人民币资产才踏实,但港险的收益优势又不想错过。” 这是近期不少投资者的共同困惑。
过去提起香港保险,多数人第一反应是美元计价 —— 虽然长期收益可观,但汇率波动带来的不确定性,让侧重内地生活的投资者望而却步。
2024 年数据显示,内地客户选择香港保单时,13.6% 更青睐人民币计价产品,核心诉求很明确:既要离岸资产的配置灵活性,又要规避汇率折腾,还得保证收益靠谱。
有没有能同时满足这三点的选择?
答案是:太平洋人寿(香港)的「世代鑫享」增额终身寿险。
一、2% 保底写进合同:港险市场的 “确定性标杆”
在利率下行的当下,“保证收益” 比 “预期收益” 更能给人安全感,而「世代鑫享」的核心优势正在于此。
1. 保底收益碾压同类,白纸黑字有保障
香港储蓄险的保底收益普遍在 0.5%-1% 区间,而这款产品直接将2% 复利保底写入合同条款 —— 这意味着无论市场如何波动,这份收益都是确定可兑现的。
对比来看,目前内地保险固收产品的预定利率约 2%,银行存款利率仅 1% 左右,「世代鑫享」相当于用 “内地固收的确定性”,撬动了港险的长期增长空间。

更关键的是,它还叠加了5% 的预期分红收益。
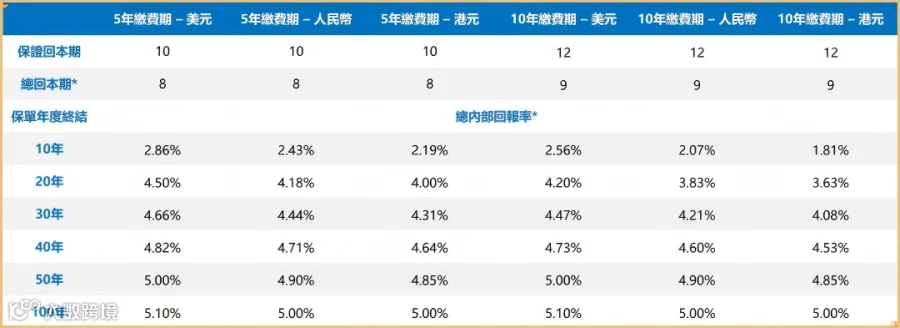
不同于部分产品的 “画饼式演示”,太平洋保险的分红实现率长期保持 100% 达成,在 2025 年港险分红实现率普遍波动的背景下,这样的兑现能力堪称 “定心丸”。
2. 真实案例演算:300 万本金的 20 年增值路
以 40 岁女性投保为例,选择年交 60 万人民币、连续缴费 5 年,总保费 300 万人民币,收益表现清晰可见:
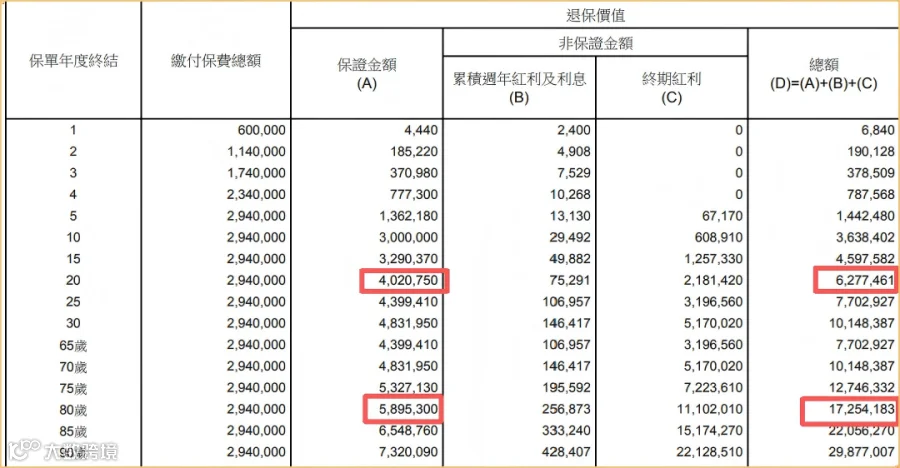
这种 “保证收益打底 + 分红收益增值” 的模式,完美平衡了保守型投资者对安全与收益的双重需求。
二、不止收益:160 万保费锁定高端养老,还能直付月费
如果说高保底是「世代鑫享」的 “硬实力”,那养老社区配套就是它的 “差异化王牌”。
1. 低门槛对接太保家园,覆盖全生命周期
只要保单总保费达到 22.5 万美元(约 160 万人民币),就能加入太保尊享会,锁定内地高端养老社区「太保家园」的入住权益 —— 这个门槛比此前行业普遍的 30 万美元标准降低了近 25%。

「太保家园」可不是普通养老院:它引进欧洲百年养老品牌欧葆庭的运营理念,在长三角、大湾区等核心区域布局了 13-15 个社区,分为 “乐养”(旅居度假)、“颐养”(日常居住)、“康养”(专业护理)三种模式,从 55 岁的活力老人到需要照护的长者,都能找到适配的生活场景。
2. 保单收益直付费用,彻底告别换汇烦恼
更省心的是 “费用直付” 功能:保单的现金价值可以直接抵扣养老社区的房费、餐费等开支,不用自己换汇、跨境转账,真正实现 “保单收益养晚年”。目前上海、成都、杭州等 9 个城市的太保家园社区都已支持这项服务,对看重养老规划的家庭来说,相当于提前锁定了 “财富 + 服务” 的双重保障。
三、谁最适合这款产品?三类人群精准匹配
写在最后
高确定性时代,选对保单比追高收益更重要
2025 年的理财市场,“稳健” 比 “激进” 更珍贵。「世代鑫享」用 2% 的保证收益守住底线,用 5% 的预期收益打开空间,再叠加看得见的养老服务,恰好击中了内地投资者对 “人民币港险” 的核心诉求。
对于不想操心汇率、看重长期确定性的人来说,这款产品或许不是收益最高的,但一定是 “性价比最稳” 的选择之一。毕竟在财富管理里,“确定能拿到的” 永远比 “可能拿到的” 更有价值。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
