在新加坡市场上,大部分IUL产品除了保底收益,还会设置一个封顶利率,一般在10%左右。不过,也有少数产品不走寻常路,收益上不封顶,而且这类产品还有越来越火的趋势。
相信不少朋友乍一听“上不封顶”,眼睛都亮了,觉得这肯定更划算!要是某一年市场指数蹭蹭往上涨,自己也能跟着大赚一笔,而不是被封顶利率卡住,多爽!
但事实真的如此吗?没有封顶利率的IUL产品就一定更好吗?下面我就来唠唠我的看法。

1、追踪指数大不同
有封顶利率的IUL和没封顶的IUL,它们追踪的指数那可是有显著差别的。有封顶利率的IUL,追踪的通常都是传统的市场指数,像标普500指数、纳斯达克100指数、恒生指数这些。这些指数就像市场的“晴雨表”,波动比较大,而且特别透明,市场有啥变化,它们马上就能反映出来。
而没封顶的IUL,追踪的指数大多是传统市场指数的变体,或者是保险公司自己定义的结构指数。这些指数会通过一些策略,把波动率控制在比较低的水平。
比如说,有的IUL产品用的是标普500 FC指数,波动率目标设定为11.5%;还有标普PRISM指数,波动率目标只有5.5%。这些指数的表现就像坐了“平稳列车”,比较平稳,不直接跟着市值变化走,相对也更复杂一些。

2、期权成本有差异
IUL保单的投资就像一个“组合套餐”,是固收资产加上指数期权。固收资产负责保本,指数期权则带来增长潜力。
这里有个关键因素,就是期权的定价逻辑。期权的标的波动率越大,看涨期权的价格就越贵;反过来,波动越小,价格就越便宜。
就拿追踪传统指数标普500的IUL保单来说,因为指数波动大,投资期权的成本就高。保险公司为了控制成本,就得设定一个封顶利率。而追踪低波动指数标普500 FC的IUL保单,购买期权的成本低,所以才有条件不设定封顶利率。
3、不封顶≠和市场同收益
不过,就算IUL产品没有封顶利率,也不意味着客户的保单就能和市场指数一样,获得相同的投资收益,这里有两个重要原因。
原因一:参与率“卡脖子”
保险公司会通过调整保单的参与率来控制成本。举个例子,一份不设封顶利率的IUL保单,某一周期的参与率定为70%。要是这个周期内追踪的指数实际涨了10%,客户的保单就只能拿到7%的收益,而不是10%。
原因二:低波动指数收益低
这类产品追踪的指数,因为波动率被限制住了,所以在市场行情好的时候,收益大多时候都比不上传统指数。
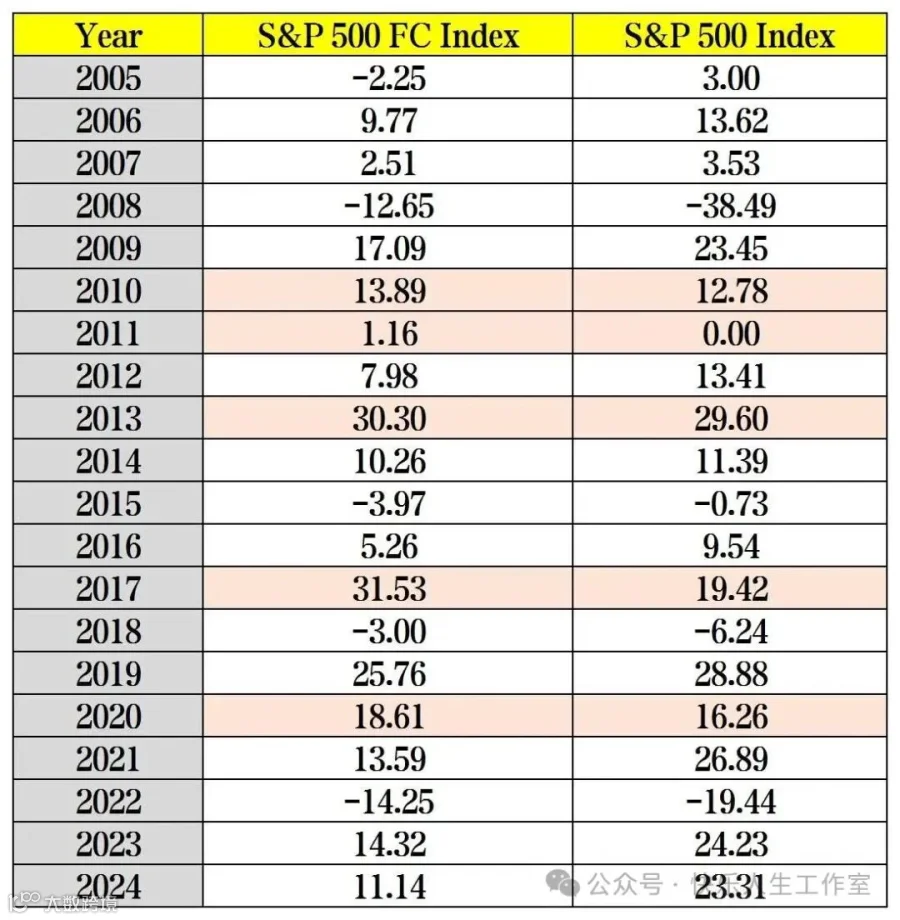
就拿标普500 FC指数和标普500指数来对比,从2005年到2024年这20年里,在市场取得正增长的16个年度中,标普500 FC指数有11个年度的表现都比标普500指数差。
再看标普PRISM指数,它的波动率控制得更低,增长受限就更明显了。过去十年,标普500的年化收益率达到了10.92%,而标普PRISM指数同期只有4.33%。所以,保险公司得把参与率调得很高,才能让收益和标普500指数匹配。
4、各有优劣看偏好
从长期来看,没有封顶利率的IUL保单,收益潜力相对更高。要是追踪的指数未来表现超棒,而且保险公司把参与率设定得比较合理,客户就有可能获得比有封顶的IUL保单更高的回报。
但这类IUL保单的不确定性也更大。一方面,它们追踪的指数大多还很“年轻”,问世时间短,投资策略还没经过多年市场的考验,就像刚学走路的孩子,还不知道能不能稳稳地跑起来。另一方面,保险公司可以随时调整参与率,这直接就会影响到我们到手的收益。相比之下,有封顶的IUL保单,保险公司虽然也有权利调整封顶利率,但调整参与率可比调整封顶利率容易多了。
所以,没有封顶的IUL不一定就比有封顶的好,它们就像两个性格不同的朋友,各有各的优点和缺点。到底选哪个,更多还是取决于咱们自己的风险偏好。
喜欢稳稳当当、风险小一点的,有封顶的IUL可能更适合;要是能接受一定的不确定性,追求更高收益潜力的,那没封顶的IUL也可以考虑考虑。大家在做选择的时候,一定要根据自己的实际情况,谨慎决策!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!