在当前全球经济波动加剧、资产配置需求多元化的背景下,高净值人群对保险产品的期待早已超越单纯的“风险保障”,更希望其能兼具“财富增值、税务优化与跨代传承”的复合功能。
HXBC Life 8月份新推出的DiaXXnd PrXXXge IUL II(简称IUL II),正是这样一款以美元计价的指数型万能寿险,通过“保险+投资+传承”的创新设计,成为高净值客户资产配置工具箱中的重要选项。
本文将从产品本质、策略逻辑、市场定位、核心优势及风险提示五大维度,为您系统拆解这款产品的底层逻辑与实操价值。
ONE
产品本质:一张保单,三种核心功能的融合
IUL II的本质是以寿险保障为底层框架,叠加指数化投资与灵活传承机制的复合型工具。其核心功能可拆解为以下三部分:
1. 保险模块:终身保障的“安全底线”
提供终身身故保障,赔付金额取“保额”与“账户价值(现金价值累积部分)”中的较高者(即Death Benefit = Max(保额, 账户价值))。这意味着,无论市场如何波动,受益人至少能获得与保费对应的保障额度,满足家庭责任与债务覆盖的基本需求。
2. 投资模块:挂钩指数的“类结构性票据”
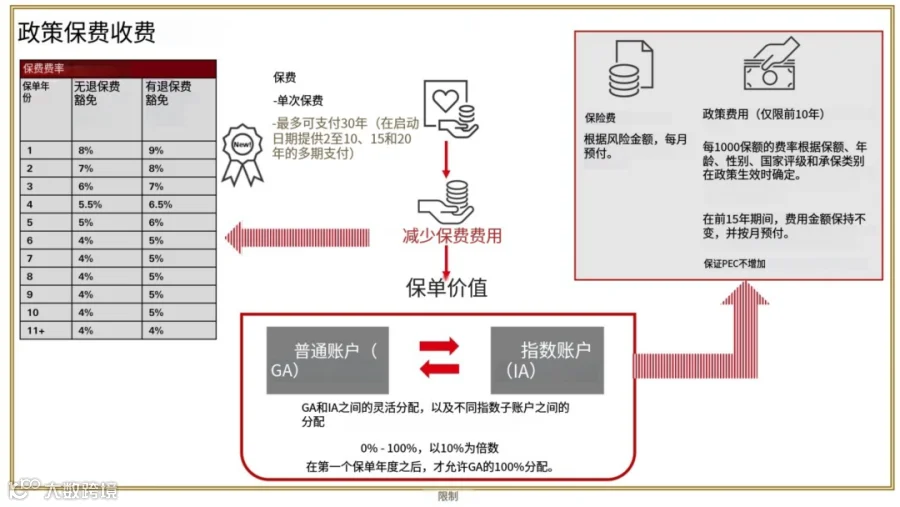 资金可分配至两类账户:
1)一般账户(GA):传统固定收益类投资(如债券),收益相对稳定但上限较低;
2)指数账户(IA):挂钩全球主流指数(如标普500、纳斯达克100等),通过“参与率+封顶/保底机制”参与市场上涨收益,同时控制下跌风险——这正是其被称为“类结构性票据”的原因(类似银行结构性存款,但收益潜力更高)。
3. 传承模块:跨代规划的“灵活工具”
支持无限次变更被保人(如从父母传给子女,再传给孙辈),确保保单持续生效;同时提供身故金分期支付选项,避免一次性大额赔付带来的税务或家庭矛盾,实现税务优化与资产隔离。
TWO
策略逻辑:从稳健保本到动态多空的策略分层
IUL II的核心竞争力在于其多层次的指数投资策略,通过不同指数的风险收益特征组合,满足客户从保守到激进的多元需求。
1. 指数账户策略分层解析
|
|
|
|
|
|
传统宽基指数,采用“保本+封顶(Cap)+高参与率”设计,市场上涨时分享收益,但设有收益上限(封顶);市场下跌时保证0%收益(保底)。
|
熊市保本(0%底线),适合风险偏好较低、追求稳健增值的客户。
|
|
|
全球资产配置(涵盖股票、债券、黄金等多元资产),通过波动率控制(目标波动率7.5%)降低回撤风险,支持策略平仓调整。
提供1%保底,无收益封顶,参与率108%(即指数上涨1%,账户收益1.08%)。
|
中长期配置优选,波动低于单一股市指数,有保底兜底,无收益上限,适合希望平衡风险与收益的客户。
|
|
S&P-U.S.Tactical Multi-Asset
|
美股+美债组合,通过动态多空策略(可做多也可做空)控制波动率(目标4.5%),参与率高达220%(指数上涨1%,账户收益2.2%),但无保底(极端市场可能无收益)。
|
高风险高回报策略,适合能承受短期波动、追求超额收益的高风险偏好客户,需对市场有一定判断能力。
|
2. 动态机制:平滑波动与灵活操作
1)APS:默认将保费分12个月逐步投入市场,类似“定投(DCA)”策略,平滑短期市场波动对账户价值的影响;
2)结算规则:每年9月15日为指数账户结算日,收益按“指数涨跌幅×参与率”计算,同时封顶(如有)与保底机制生效(如S&P Global Diversified保证1%最低收益);
3)账户转换自由:客户可在一般账户(GA)与指数账户(IA)之间自由切换,也可在IA内部的子账户(如S&P 500与S&P Global Diversified)间调整配置,类似“基金转换”功能,适配不同市场周期的需求。
THREE
市场定位:高净值人群的“一站式解决方案”
1、目标客户画像:谁需要IUL II?
1)35-55岁高净值人群:有财富保值增值需求,同时关注税务优化(如遗产税、赠与税)与跨代传承(如子女/孙辈教育金、家族资产延续);
2)企业主/家族办公室:需要高保额保障(覆盖企业经营风险),并通过保单的高保费杠杆(用较少保费撬动高额保障)实现资产隔离(避免企业债务波及家庭财富),支持保费融资(以保单现金价值为抵押借款,放大资金效率);
3)已有UL(万能寿险)客户:对现有产品的收益参与率(通常低于100%)或指数选择不满意,希望获得更高参与率(如S&P U.S. Tactical的220%)、更丰富的指数策略(如全球资产配置)或更优的保底机制(如S&P Global Diversified的1%保底)。
2. 竞争优势:对比同类产品的差异化亮点
对标新加坡市场的其他IUL产品,IUL II的核心卖点包括:
覆盖美股(S&P 500)、全球资产(S&P Global Diversified)、科技股(Nasdaq-100)、多资产策略(S&P U.S. Tactical),满足多元配置需求;
2)参与率更高:S&P U.S. Tactical的220%参与率行业领先(通常IUL参与率在80%-120%之间),意味着市场上涨时能更充分分享收益;
3)保底机制更优:S&P Global Diversified提供1%保底,极端市场下本金亏损风险更低;
4)退保惩罚期更短:仅15年(同业普遍为18年),客户资金流动性压力更小;
5)保费融资友好:首日现金价值高达总保费的75%以上(同业通常为70%左右),银行更易接受质押,支持更高比例的保费融资(放大资金效率)。
FOUR
核心优势:用客户语言解读五大卖点
|
|
|
|
|
|
220%参与率(S&P U.S. Tactical)、无收益封顶(部分指数)、7.5%波动控制(全球分散策略)
|
“牛市时比普通产品赚更多(参与率高),震荡市有全球资产平衡风险(波动控制),熊市有保底兜底(部分指数0%-1%底线)”。
|
|
|
0%-1%保底(部分指数)、15年退保惩罚期、GMSV(全球多资产策略)2%保底
|
“最坏情况下本金亏损有限(如S&P Global Diversified保证1%收益),退保灵活性更高(15年后无罚金)”。
|
|
|
|
“一张保单传三代(从父母到子女再到孙辈),身故金像年金一样分期给家人,避免一次性大额税务问题”。
|
|
|
|
“买保单后立刻有更多现金价值可用于贷款(资金利用率高),还能通过保费融资用较少自有资金撬动高保额”。
|
|
|
戒烟激励(戒烟3年可按非吸烟者费率缴费)、生活方式改善折扣
|
“健康生活习惯能直接省保费(非吸烟者费率通常更低),长期持有更划算”。
|
FIVE
高净值人群的“进可攻、退可守”工具
IUL II凭借其“保险保障+指数投资+灵活传承”的三重功能,以及多层次的策略选择,在不同市场周期中都能扮演独特角色:
|
|
|
|
|
通过220%参与率与无封顶指数(如S&P 500)捕捉市场上涨收益,放大财富增值潜力。
|
|
|
1%保底机制(如S&P Global Diversified)避免本金大幅亏损,提供安全边际。
|
|
|
动态多空策略(如S&P U.S. Tactical)与波动控制(7.5%目标),获取相对稳定收益。
|
|
|
无限次变更被保人+身故金分期支付,实现跨代财富的税务优化与长期存续。
|
|
|
高首日现金价值(75%+)支持保费融资,放大资金效率(适合高净值客户的杠杆配置需求)。
|
如果您是可投资资产超百万美元的高净值客户,且希望以一张保单同时解决“财富增值、风险隔离、跨代传承”三大需求,IUL II值得纳入资产配置的备选清单。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!