


在跨境资产配置的热潮中,新加坡和百慕大的指数型万能寿险(IUL)产品因其独特的产品结构和功能设计,受到越来越多高净值人士的关注。
今天我们就来深度解析境外保险市场上两款热销的主流产品——MLSG系列和MGIUL系列的差异,帮助您做出更明智的选择。

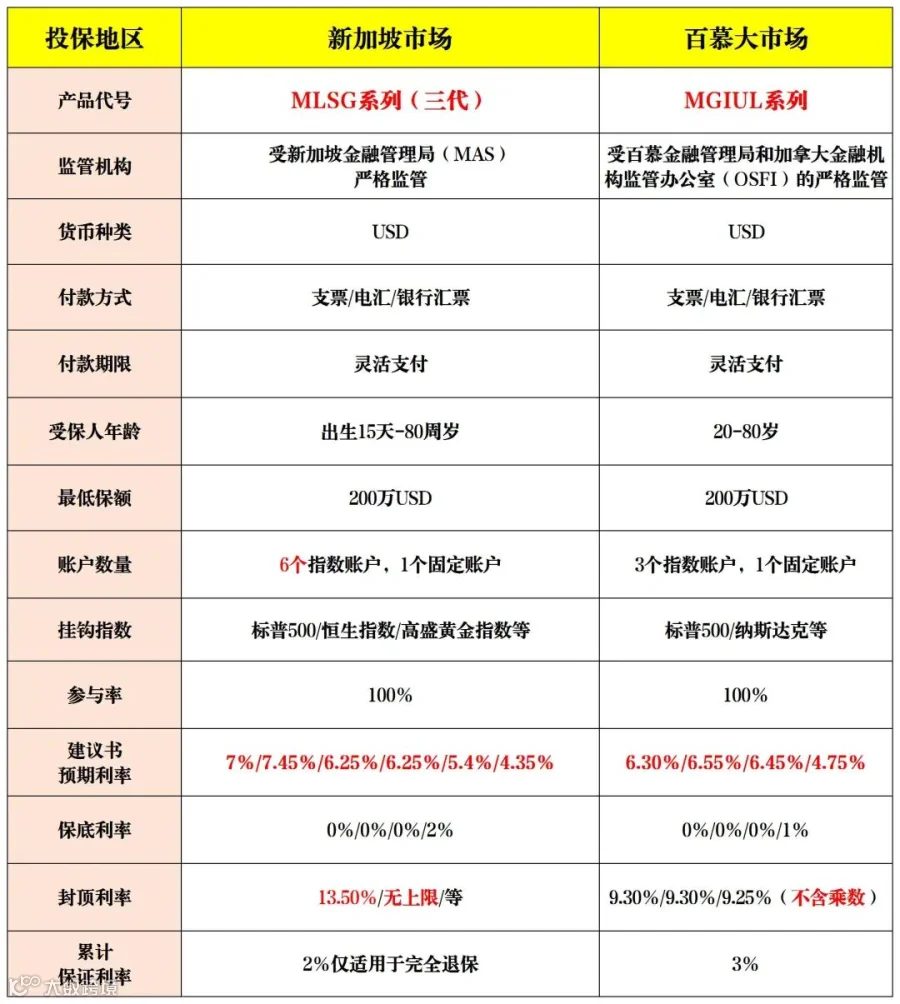
一、产品基本信息对比
从投保地区来看,两款产品均来自境外,新加坡和百慕大市场,享有新加坡和百慕大金融监管体系的严格保护和政策优势。产品均以美元计价,支付方式支持支票、电汇和银行汇票等多种渠道,缴费期限灵活,为投保人提供了极大的便利。
投保年龄范围覆盖出生15天-80周岁,最低保额要求为200万美元,这表明产品面向的是具有相当资产规模的中高净值人群。
二、账户结构设计
两款产品在账户设计上均提供了多个投资选项:
1)新加坡MLSG III 提供6个指数账户和1个固定账户的选择。

2)百慕大MGIUL同样配置3个指数账户和1个固定账户,信托账户持有保单。
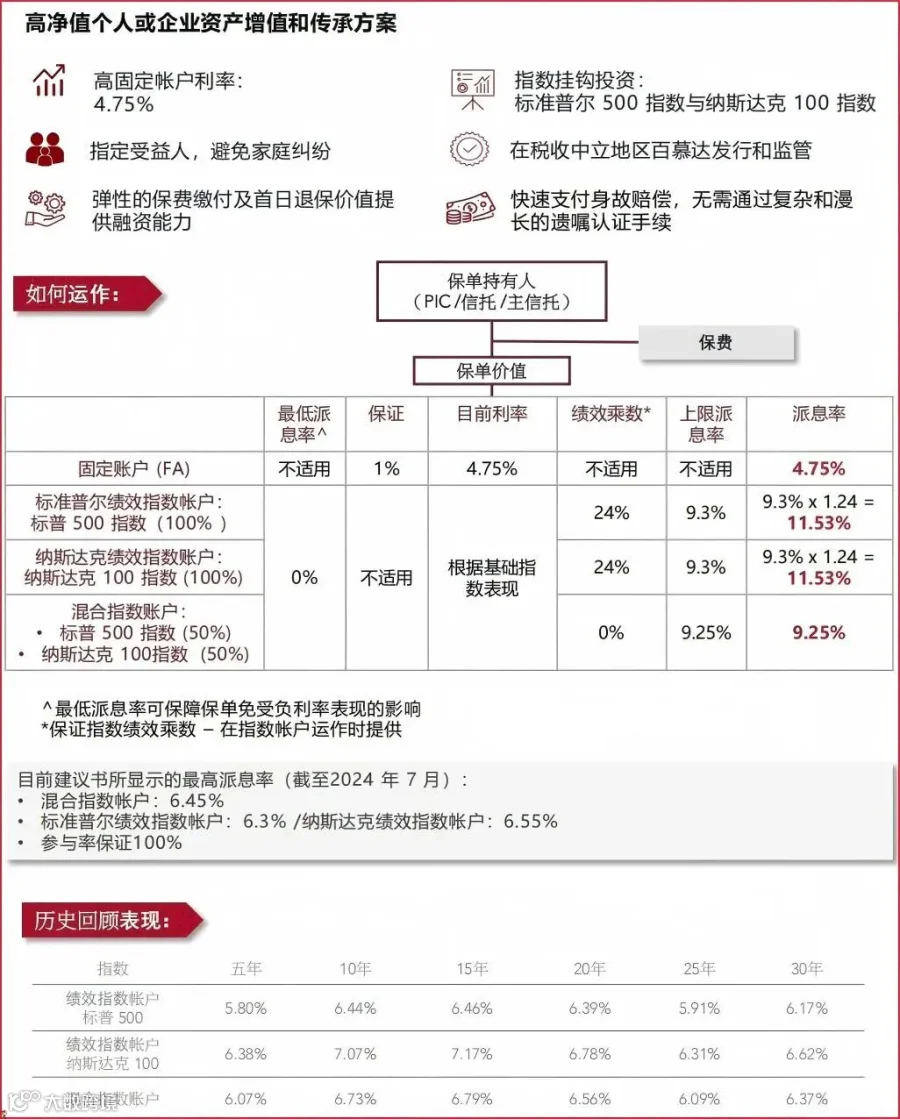
这种多账户设计让投资者可以根据自身风险偏好和市场判断,灵活分配资金在不同账户中的比例。
三、核心参数详细分析
1、参与率:100%
两款产品在所有指数账户中均提供100%的参与率,这意味着账户价值将完全跟随所选择指数的表现。
2、表现账户乘数差异明显
MLSG的乘数配置为:0%、0%、0%、0%;
MGIUL的乘数配置为:0%、0%、24%、24%。
乘数的差异直接影响着账户的潜在收益能力,投资者需要根据自身的收益预期和风险承受能力进行选择。
3、预期收益率对比
MLSG各账户的预期利率分布在6.30%到4.20%之间;MGIUL的预期利率则在6.55%到4.75%区间;值得注意的是,这些预期收益率是基于历史数据的测算,实际收益可能会因市场波动而有所不同。
4、保底机制提供安全保障
两款产品在不同账户中设置了0%到2%不等的保底利率,这为投资者的本金安全提供了一定程度的保障。特别是在市场大幅下跌的情况下,保底机制能够有效控制损失。
5、封顶利率设定
指数账户的封顶利率普遍设置在9%到9.30%之间和9%到13.5%之间,而固定账户则不设封顶利率。这一设计既控制了上行风险,又为不同风险偏好的投资者提供了多样化选择。
四、专业建议
1.对于追求较高收益且能承受一定市场波动的投资者,可考虑配置乘数较高的指数账户;而对于风险厌恶型投资者,固定账户可能是更合适的选择。
2.在选择具体产品时,建议您:明确自身的投资目标和风险偏好,了解各账户的具体条款和限制条件,考虑货币汇率波动可能带来的影响,咨询专业的财务顾问,结合整体资产配置策略做出决策。
写在最后
新加坡和百慕大IUL产品以其独特的产品设计和风险收益特征,为高净值人士提供了资产配置的新选择。MLSG和MGIUL作为市场上的主流产品,各有其特点优势。明智的选择需要建立在对产品特性的充分理解和对自身需求的清晰认知基础上。

建议投资者在做出决策前,充分了解产品细节,咨询专业顾问,确保所选产品与个人的整体财务规划相契合。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
