


最近总有人问我:“听说IUL(指数型万用寿险)能挂钩标普500,长期收益有7%,还保本,是不是比香港储蓄分红险更香?”我每次都得泼盆冷水——这玩意儿风险可比你想的高多了!

今天就用大白话给你讲清楚:IUL到底是个啥?适合谁买?风险在哪?别急着上车,先看完这篇。
一、IUL是啥?高风险≠固定收益!
IUL(指数型万用寿险)是一种较高风险的保险产品,比传统分红型终身寿险风险更高,绝对不是固定收益类产品!那些宣传“确保保底不亏损”的话术,你可别轻信。
如果你承受不了投资损失,或者没有长期投资的耐心(比如想赚短期快钱),那IUL可能真不适合你。
某新加坡IUL产品的风险告知写得明明白白:“保单投资旨在产生长期回报,你不应该为短期收益买它。相关指数表现不保证,利息受最低保底利率和上限利率限制,过往表现不代表未来,你的保费可能亏损。”
二、历史背景:从股灾中诞生的“避险工具”
IUL最早在1997年北美保险市场推出,但真正火起来是2008年金融危机之后——那会儿美股股灾,投资者被狠狠教育了一波,终于意识到风险,而IUL“下跌保底、上涨跟涨”的特点,正好戳中了他们的需求。

现在北美保险市场里,IUL大概占28%的份额(和当地投资者风险偏好高有关)。但在香港,分红型终身寿险长期预期收益超7%(比如苏黎世寿险的产品),根本没IUL的生存空间;新加坡呢,分红类产品30年预期收益只有3%-5%,所以宏利(2020年)、友邦(2024年)、泛美(2024年)等公司才推出IUL,宣传彩页上写着——“挂钩标普500,过去25年平均回报7%,保底0%、上限9%”。
三、IUL的风险:这些“坑”你得知道
1. 结构复杂,费用吞噬收益
IUL本质上是个“保费逐年增加的寿险+投资账户(固定账户+指数账户)”的组合。你的保费在进入投资账户前,得扣一堆费用:
保费费用、
行政费用、
保险风险费用、
早期退保/提取费用、
保证保险费用、
指数绩效费用……
关键是,就算指数利率不会低于0%,也不代表保单不会亏现金价值!当账户投资增长慢,被保险成本和费用耗尽时,保单可能失效(lapse),到时候要么补交保费、要么降低保额、要么直接关掉账户。
2. 股息“消失”,上行潜力被高估
标普指数的平均回报率是包含股息的,但IUL的指数账户是通过期权投资实现的,根本不包含股息!这就导致它的上行潜力可能被高估了。参考网页Historical Average Stock Market Returns for S&P 500 (5-year to 150-year averages) - Trade That Swing
3. 费用和参数能随便调?
保险公司可以每年自己调整保底机制的上限和下限(比如把上限从9%降到7%),还能调整风险费用、参与率等其他参数,只为确保自己赚钱。
4. 市场波动太敏感
IUL靠看涨期权(Call Option)博高收益,但市场波动剧烈时,保险公司得降低上限率来对冲成本。
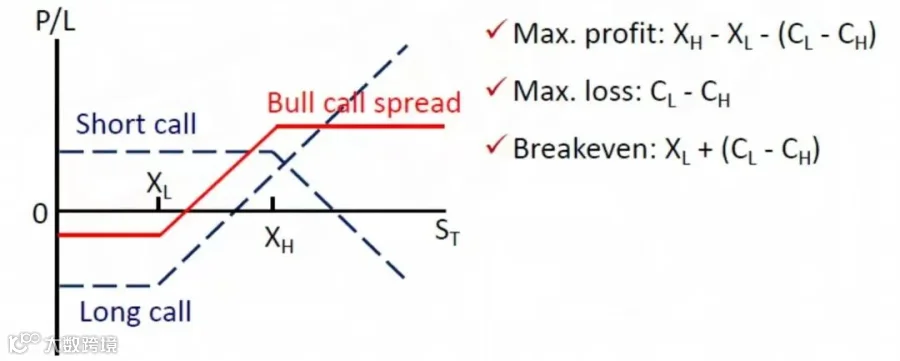
更坑的是,你的指数账户收益是按保单生效日和下个生效日“点对点”对比的——哪怕这段时间市场平均涨了很多,你的对比周期可能正好赶上下跌,收益直接归零!
四、历史回报:别被“平均7%”忽悠了
美国A级公司的IUL产品,过去二十几年平均年化收益率约6%,但香港和新加坡因为推出时间短,根本没太多历史数据参考。
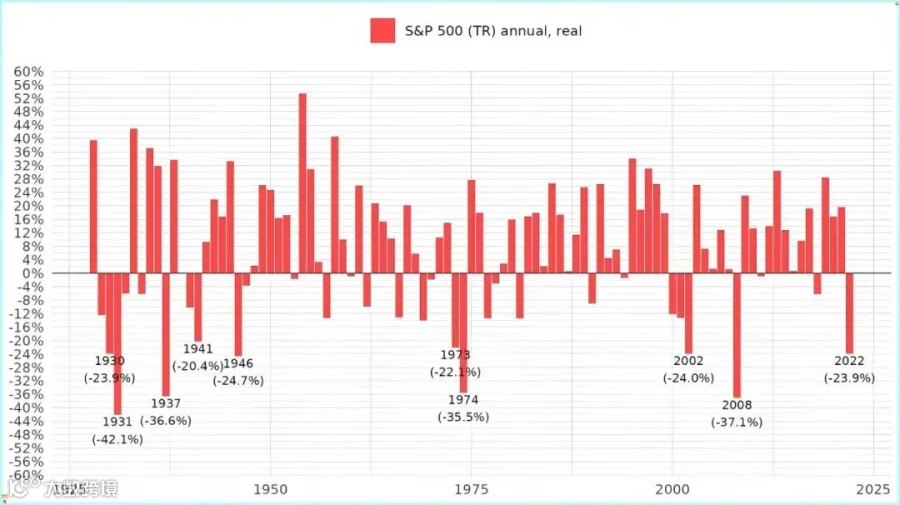
而且IUL是中长期投资,买5年后保单现金价值低于本金很正常,预期的回本周期通常要10-15年。
五、投资建议:这些人可以试试,但得谨慎!
- 香港市场:如果你已经配置了储蓄分红险(长期收益超7%),想搏更高收益,可以拿一小部分资金试试IUL;
- 新加坡市场:如果你看重人寿保险的免税、债务免责、大病保障、遗产规划等功能,还想加点投资属性,且能承受一定损失,那可以考虑IUL;
- 普通投资者:如果只是想做中长期的美元资产配置,优先选香港储蓄分红险(更稳)!
重要提醒:想买IUL的人,一定要在专业人员指导下,对比公司和产品,做好以下规划:
- 保费标准:平衡高杠杆和现金值增长需求;
- 指数投资组合:分散风险,别把鸡蛋放一个篮子里;
- 每年回顾:分析保单绩效(现金价值增长、保费支付)、费用变化、市场表现(指数是否符合预期、能否调仓)。
最后说句大实话
IUL确实有财务弹性和功能优势,但这些都是用风险换来的。就像那句话说的“阴在阳之内,不在阳之对”,高收益背后一定藏着高风险。如果你是“想保本又想赚大钱”的投资者,劝你三思而后行!
最蠢的破产方式,就是投资自己根本不懂的东西。理性点,别冲动!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
