


本文将围绕一个核心要点展开阐述:IUL指数型万能寿险如何为企业主构建财富"防火墙"?
一、引言:企业资产与家庭财富的边界危机
近年来,经济环境波动加剧,许多企业主面临前所未有的经营压力。据最G人民FY数据显示,2023年全国法院受理破产案件数量同比增加28.7%,其中民营企业占比超过75%。企业破产不仅意味着商业失败,更可能波及企业主的家庭财富,导致多年积累毁于一旦。

许多企业主在企业经营过程中,存在家企资产混同的情况:用个人账户收取企业账款、以个人财产为企业债务提供担保、将家庭消费计入企业成本等。这些做法在企业正常运行时或许便利,但一旦企业面临债务危机,很可能导致家庭财富被牵连追偿。
二、企业主面临的三大财富风险
1. 企业债务连带风险
当企业主为企业债务提供个人担保,或存在家企资产混同时,企业债务可能追偿到个人及家庭财产。法院可以执行企业主的个人存款、房产、车辆等资产用于偿还企业债务。
2. 婚姻变动分割风险
企业主婚姻关系变化可能导致股权分割和财产纠纷,直接影响企业稳定性和家庭财富完整性。福建一位企业家离婚案中,对方成功分得企业30%股权,导致企业控制权发生变化。
3. 税务合规风险
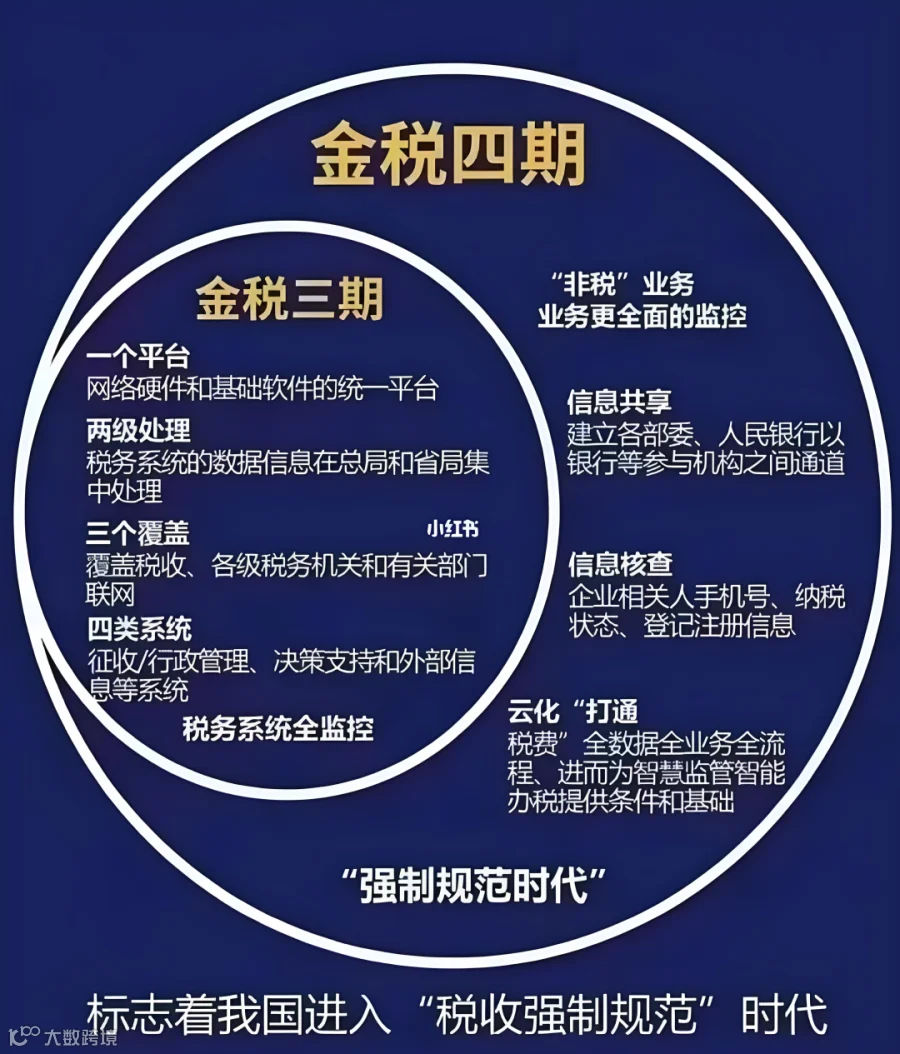
金税四期上线后,税务稽查能力大幅提升,企业历史税务问题可能被追溯,导致补税、罚款甚至刑事责任,同时牵连家庭财富。
三、海外保险的资产隔离功能
在众多财富保护工具中,海外保险尤其是IUL(指数型万能寿险)因其独特的法律属性和结构设计,成为企业主实现资产隔离的有效工具。
IUL指数型万能寿险的隔离机制
1.法律属性隔离:在多数司法管辖区,人寿保险保单具有资产隔离功能,不受企业债务追偿;
2.司法管辖隔离:境外保单适用当地法律,与中国大陆司法系统相对独立;
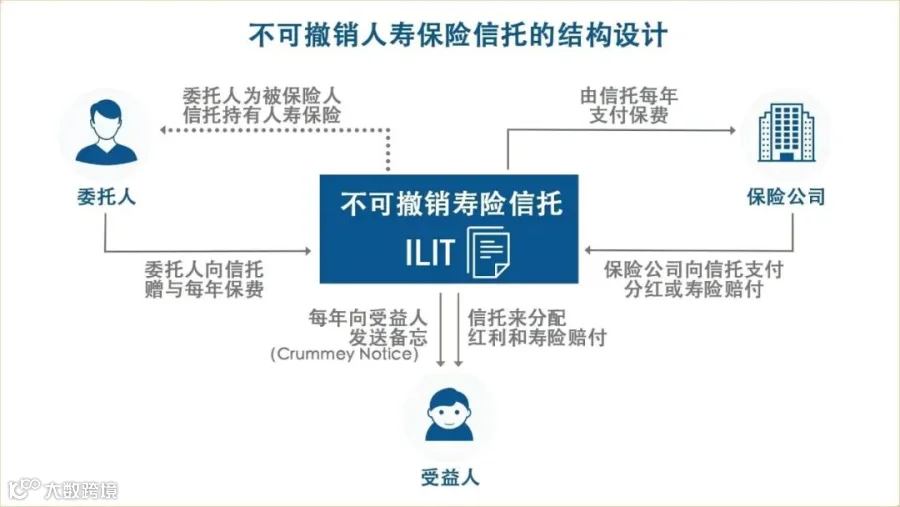
3.信托架构增强:结合不可撤销人寿保险信托(ILIT),进一步强化资产保护;
4.保密性保障:境外保险隐私保护较强,不参与CRS交换保单信息。
四、IUL保险的税务筹划优势
除了资产隔离功能,IUL指数型万能寿险还具有显著的税务筹划优势:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
五、实战案例:IUL如何保护企业主家庭财富
案例背景
张总,45岁,制造业企业主,企业年营业额约8000万元。由于行业周期性下滑和应收账款问题,企业资金链紧张,面临破产风险。
1、规划方案
在两年前,张总采纳财富顾问建议,配置了新加坡IUL指数型万能寿险:
年缴保费100万元,5年缴清,总保费500万元,基本保额2000万元,指定子女为受益人。
1. 资产隔离保障
通过不可撤销信托持有IUL保单,实现了企业资产与家庭财富的有效隔离。即使企业破产,保单现金价值和身故赔偿金也不会被追偿。
2. 财富传承功能
指定子女为受益人,确保2000万元身故赔偿金可以免税传承给下一代,避免遗产纠纷和税务负担。
3. 现金流规划
5年缴费期满后,保单现金价值持续增长,可通过保单贷款方式提供免税现金流,应对家庭生活和企业周转需要。
2、实施效果
2023年,张总公司因行业不景气被迫申请破产:公司债务未波及家庭财富,IUL保单资产得到保全,保单现金价值已达380万元,成为家庭重要财务保障,如需资金,可通过保单贷款获得流动性支持,身故保障2000万元,确保子女教育和生活无忧。
六、如何科学配置海外保险实现资产隔离
1. 提前规划原则
资产隔离规划必须在企业发生债务危机前完成。如果已有债务纠纷或明显迹象,再配置保险可能被认定为恶意避债而无效。
2. 选择合适的司法管辖区
不同地区对保险资产的保护力度不同。香港、新加坡、百慕大等地法律体系完善,对保单资产保护较强。
3. 结合信托工具
单纯购买保险的保护力度有限,建议结合不可撤销信托,由信托持有保单,实现双重保护。
4. 合理设定保费和保额
根据家庭生活保障需求和资产规模,合理设定保费和保额,避免过高或过低。
写在最后
企业经营犹如海上行船,难免遇到风浪。智慧的企业主不仅关注如何让企业快速发展,更要思考如何为企业可能的风险与家庭财富之间建立一道坚实的"防火墙"。
海外保险尤其是IUL指数型万能寿险,凭借其资产隔离、税务优化和财富传承的多重功能,成为企业主财富保护的重要工具。通过科学规划,企业主可以实现"企业负债不波及家庭,企业经营不影响生活"的安全状态。
财富积累需要智慧,财富保护更需要远见。在企业一帆风顺时做好风险隔离规划,才能在风浪来临时确保家庭财富安然无恙。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
