在当今复杂多变的金融市场中,投资者对于保险产品的需求日益多元化。指数型万能险(IUL,Indexed Universal Life)作为一种融合了保障和投资功能的创新型保险产品,逐渐崭露头角,成为市场上备受瞩目的焦点。它就像是一把钥匙,为投资者打开了一扇既能追求市场收益,又能确保本金安全的大门。
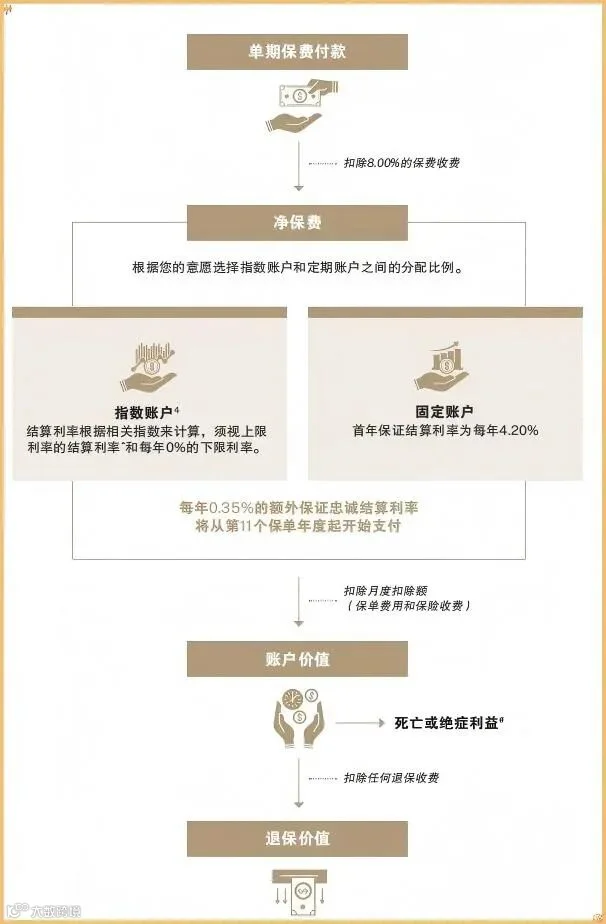
IUL最大的魅力在于其独特的设计理念——增值与保本并重。它允许投资者跟踪如标准普尔500、恒生指数、欧洲斯托克50等主要股票指数,就像搭上了市场增长的快车,有机会获得市场平均收益。
同时,为了在市场低迷时保护投资者的本金不受损,IUL设置了保底与封顶利率。保底利率通常定为0%,这意味着即使在指数下滑的不利情况下,投资者的本金也能安然无恙;而封顶利率则限制了账户价值的最大增幅,有效降低了因市场波动带来的极端风险。
这种设计就像是一个精心打造的避风港,既让投资者有机会享受市场的红利,又能在风雨飘摇时提供坚实的保护。
在相同寿险保额的情况下,IUL的保费约为终身寿险的1/3至1/2。这就好比用较少的投入,就能获得同样强大的保障,为投资者节省了大量的保费支出,让保险保障变得更加经济实惠。
与传统寿险产品相比,IUL在保费支付和支取方面更加灵活。投资者可以根据自己的财务状况和需求,选择年缴、季缴等不同的缴费方式。而且,在保险期间内,投资者还可以中途取出资金或补充账户价值,就像拥有一把可以自由调节的钥匙,能够根据自己的实际情况灵活调整保险计划。
IUL的现金价值账户与主要股票指数紧密相连,就像一艘随着市场浪潮起伏的帆船。当市场指数上扬时,现金价值账户也能实现增值,为投资者开拓了更广阔的增值空间。这种与市场指数挂钩的设计,让投资者的资金能够跟随市场的步伐,实现财富的增长。
通过购置IUL保单,保额能够免除遗产税的征收。对于高净值人士来说,这无疑是一项重要的税务规划工具。它就像一个贴心的管家,帮助投资者合理规划财富传承,避免因遗产税而导致的财富缩水。
IUL的最大风险在于保单失效【也称断单】。当投保IUL时,保险公司会依据预期收益和每年保单的收费来确定终身保障的初始保费。然而,实际上IUL保单具有一定的弹性。在实际收益远低于预期收益的情况下,投资者可能需要补充保费或者降低保障额度,否则就可能导致保单失效。这就像是在行驶的道路上,可能会遇到一些意想不到的坎坷,需要投资者时刻保持警惕。
尽管IUL设有保底利率,但保单现金价值的增长仍与市场表现相关。建议投资者每3 - 5年定期评估保单,必要时做出适当调整,以保障自身利益不受损害。市场就像一个变幻莫测的海洋,投资者需要定期观察市场动态,调整自己的保险策略,才能在市场的风浪中稳坐钓鱼台。
IUL适合那些追求长期稳定增长的投资者。因为它与市场指数挂钩,具有类似股票市场的增长潜力,同时还设有保底利率提供保障。对于长期投资者来说,就像种下了一棵希望的种子,随着时间的推移,有望收获丰硕的果实。
虽然IUL与市场行情存在关联,但由于其具备保底利率这一特性,为那些不愿承担过高风险却期望获得一定市场收益的投资者提供了一种选择。它就像一个安全的港湾,让风险厌恶者在追求收益的同时,不必担心本金的安全。
IUL不仅具备投资增值的潜力,还附带终身寿险保障功能,助力高净值人士实现税务优化与资产定向传承。因此,那些既寻求寿险保障又期望通过保险产品实现财富增长的人群,或许会将IUL纳入考虑范围。它就像一个多功能的工具,既能提供保障,又能实现财富的增值和传承。
IUL保单的灵活性为投资者带来了诸多便利,但其保单特性也要求投资者做好定期的保单检视,以便进行调整或转换策略。对于有一定投资经验且期望保单灵活的投资者来说,IUL就像一个可以自由定制的工具,能够根据自己的需求和市场变化进行调整,实现个性化的投资目标。
指数型万能险(IUL)以其独特的优势和特点,为投资者提供了一种全新的保险投资选择。然而,投资者在选择IUL时,也需要充分了解其优缺点,并根据自己的实际情况进行合理规划。只有这样,才能在金融市场的海洋中,驾驭好IUL这艘帆船,驶向财富增长的彼岸。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室