资产保护系列-2【内地企业主和中高净值客户群体】
随着经济环境不确定性增加和税务透明度提高,越来越多内地企业主面临资产保护与传承的双重挑战。单一工具已难以应对复杂风险,而"离岸信托+IUL"的组合策略正成为高净值人士资产保护的最强防线。

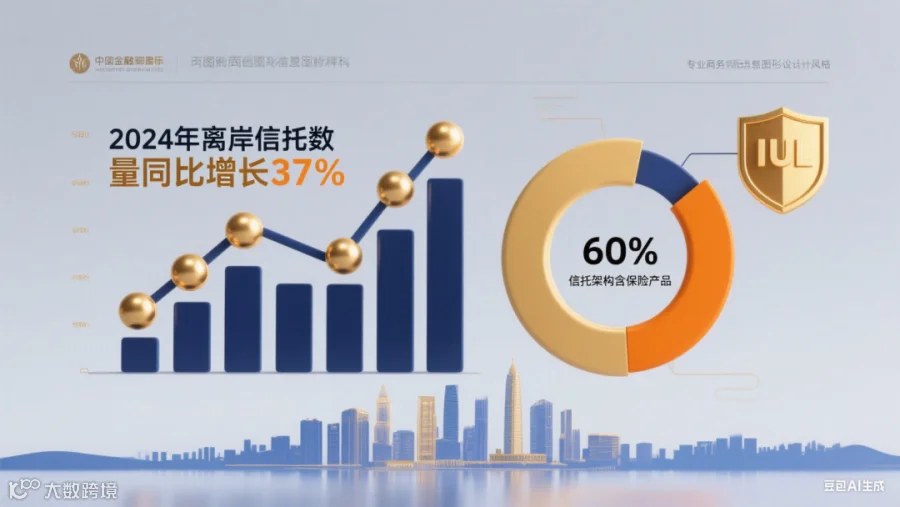
数据洞察:2024年,中国高净值人士设立的离岸信托数量同比增长37%,其中超过60%的信托架构中包含保险产品,IUL成为最受欢迎的选择。
一、为什么需要双重保障?
中国企业主面临的多重风险:
1. 企业经营风险
民营企业经营环境复杂,政策变化、市场波动、债务纠纷等风险随时可能转化为企业主的个人责任。
2. 婚姻与继承风险
家庭关系变化可能导致财产分割纠纷,缺乏规划的遗产继承往往引发家族内部矛盾。
3. 税务透明化挑战
CRS、金税四期等税务透明化措施使得资产隐匿越来越困难,合法合规的税务筹划成为必然选择。

真实案例:华南某房地产企业主陈总,2021年将2亿元资产装入离岸信托并搭配IUL保单。2023年公司遭遇债务危机,这部分资产完全得到保护,避免了家庭财富被追偿。
二、离岸信托与IUL的协同效应
1、离岸信托的优势
-
资产法律隔离效果强 -
高度隐私保护 -
灵活的传承安排 -
避免遗嘱认证程序 -
多代财富传承
2、IUL的优势
-
税务优化效果明显 -
死亡赔偿金免所得税 -
现金价值积累免税 -
杠杆效应放大传承财富 -
提供流动性保障
双重保障的协同作用
离岸信托提供法律结构保护,IUL提供税务优化和财富增值,两者结合形成"法律+税务"双重屏障:

- 结构设计:信托作为保单持有人和受益人,实现资产彻底隔离
- 税务优化:IUL+信托结构,享受双重税务优势
- 传承便捷:避免遗产认证程序,实现无缝传承
- 风险分散:法律管辖区和金融工具双重分散
三、离岸信托+IUL的实践架构
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
最佳实践:香港/新加坡信托+美国IUL
目前最受中国企业家欢迎的架构:
-
选择香港或新加坡作为信托设立地(文化相近、法律成熟) -
配置美国发行的IUL产品(成熟市场、合规性强) -
信托作为保单持有人和受益人 -
企业主作为投保人保留部分控制权 -
子女作为最终受益人
四、实施路线图
第一阶段:规划与准备(1-2个月)
全面资产梳理、风险评估、目标确定、专业团队组建(律师、税务师、信托顾问、保险顾问)。
第二阶段:架构设计与实施(2-3个月)
信托设立、IUL产品选择、架构搭建、资产转入、文件签署。
第三阶段:管理与优化(持续进行)
定期审视架构有效性、根据法律变化调整、优化投资策略、更新受益人安排。
重要提示:架构搭建必须在没有潜在负债纠纷时进行,否则可能被认定为欺诈性转让而无效。建议在企业经营良好时期尽早规划。
五、成本与收益分析
虽然离岸信托+IUL架构需要一定的设立和维护成本,但其收益远远超过投入:

1、成本构成
-
信托设立费:通常2-5万美元 -
年度管理费:1-3万美元 -
IUL保费:根据年龄、保额和健康状况确定 -
专业顾问费:1-3万美元
2、收益分析
-
资产保护:避免千万级潜在损失 -
税务节约:可能节省20%-50%的遗产税/所得税 -
财富增值:IUL提供潜在市场收益+保底保障 -
传承效率:避免遗嘱认证的成本和延迟
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!