


在充满不确定性的经济环境中,每个财富家庭都在寻找安全的避风港。传统智慧告诉我们“乱世藏金”,但当金价突破4000美元、市场前景扑朔迷离时,真正具备国际视野的投资者,已开始将目光转向更具战略价值的资产——指数型万能寿险(IUL)。

作为一种创新金融工具,IUL完美融合了“寿险保障+指数收益+保底机制”三重功能,与黄金形成鲜明对比。虽然同属防御型资产,但在财富管理的全周期视角下,IUL展现出更全面的综合优势。
01 收益机制:零和博弈 vs 保底复利
黄金投资的本质是价格博弈,收益完全依赖“低买高卖”的价差收益。这种模式缺乏内生收益,在横盘或下跌周期中毫无产出。
回顾历史,金价曾在2011年至2015年间经历漫长熊市,从1920美元跌至1046美元,期间持有者不仅没有收益,还要承担资金占用的机会成本。
相比之下,IUL构建了“下有保底、上有封顶”的科学收益体系。
其账户与标普500等主流指数挂钩,市场上涨时可分享8%-12%的收益回报(2024年行业平均实际收益达5.8%);市场下跌时则享受0%-2%的保底收益,彻底规避本金亏损风险。
以2008年金融危机为例,当时标普500指数暴跌38.5%,但持有IUL的投资者账户收益仍保持在0%以上。长期来看,IUL通过稳健的复利增长,能够实现6%-8%的年化回报,为财富积累提供确定性支撑。
02 风险控制:被动承受 vs 主动管理
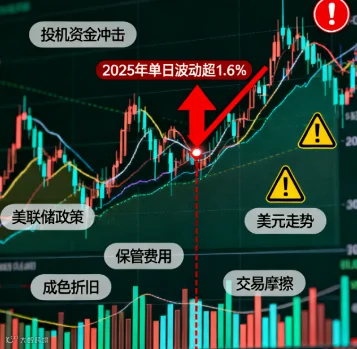
黄金投资面临多重风险挑战:短期易受投机资金冲击,2025年曾出现单日波动超1.6%的剧烈震荡;长期则受制于美联储政策转向、美元走势等宏观因素。
此外,实物黄金还需承担保管费用、成色折旧、交易摩擦等隐性成本。
IUL通过三重风控机制构建安全防线:保底利率锁定下行风险,确保资产不会缩水;不直接参与股市,规避个股黑天鹅事件;收益封顶设计倒逼机构采用稳健的期权策略,平滑市场波动。这种主动风险管理模式,精准契合财富家庭“求稳”的核心诉求。
03 功能属性:单一工具 vs 多维解决方案
黄金的核心功能集中于短期避险与通胀对冲,但在长期持有中往往面临“增值乏力”的困境。数据显示,1980-2000年间黄金年化收益率仅1.9%,甚至未能跑赢同期通胀水平。
IUL则实现了“保障+增值+传承”的多维价值融合:
1.复利增值:在保底机制护航下,实现6%-8%的稳健增长,指数收益透明可查;
2.杠杆保障:同等保额下,IUL年缴保费仅为传统寿险的1/3至1/2,以更低成本获得更高保障;
3.灵活调度:保单生效后可通过保单贷款或部分提取现金价值,满足教育、养老等中期资金需求;
4.精准传承:身故理赔金通常免征遗产税,并可指定不可撤销受益人,避免传承纠纷。
04 配置策略:短期应对 vs 长期规划
黄金价格与宏观经济周期高度绑定,呈现“危机涨、复苏跌”的强周期性特征,长期持有需要承受较大波动。
IUL的现金价值积累不受短期市场波动影响,通过时间复利实现确定性增长。以年化6%复利计算,200万元本金在20年后将增值至641万元,全程享受保底保护。这种能够穿越经济周期的稳定性,是黄金难以比拟的。
05 配置建议:黄金+IUL,构建财富防守体系
1. 黄金:短期谨慎,长期作为“应急储备”
当前黄金市场已显现超买信号,技术指标显示短期回调压力正在积聚。尽管地缘政治等因素支撑金价,但短期冲高后的获利了结压力不容忽视。
长期来看,黄金的避险价值依然存在,但增值能力有限。建议将配置比例控制在家庭总资产的5%-10%,作为应对极端风险的“应急储备”,而非核心增值工具。
2. IUL:长期核心,满足多元财富目标
IUL的增值逻辑独立于黄金周期,其保底复利机制在低利率环境下更具稀缺价值。对于不同需求的投资者,IUL都能提供针对性解决方案:
跨境企业家:实现资产隔离与税务优化;
科技新贵:平衡风险收益,享受指数增长;
家庭支柱:提供高杠杆保障,守护家庭未来;
退休规划:锁定长期现金流,安享晚年生活。
写在最后
黄金突破4000美元,是市场不确定性下的应激反应;而IUL的兴起,代表着财富管理从“被动避险”向“主动规划”的理念升级。前者承载着“乱世藏金”的传统智慧,后者体现了“盛世规划”的现代思维。
理性的财富管理,从来不是二选一的命题。用黄金应对短期波动,用IUL锁定长期未来,构建攻守兼备的资产配置,方能在经济周期更迭中实现财富的永续传承。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
