本文将围绕一个核心要点展开阐述,即如何运用 IUL 指数型万能寿险与信托工具,来有效规避财富分割所带来的风险,并针对性地给出相关的思路与方案。
一、引言:企业主离婚案引发的财富危机
近年来,上市公司实际控制人的离婚案件频频引发市场震动。
1.丽人丽妆黄韬与翁淑华离婚案:2021年起纠纷,2023年11月法院判离。2024年3月翁淑华诉求分割黄韬名下公司1/8股份,2025年1月一审判其获1674.75万股,黄韬上诉被驳回。8月股份过户,翁淑华获市值约1.72亿元股权,黄韬持股从32.46%降至28.28%,仍为实控人
2.鼎信通讯王建华与张启离婚案:2017年1月二人签离婚协议,约定王建华所持约3295万股归张启,未及时过户。2024年9月张启起诉,2025年4月法院调解,王建华同意将9.29%(约6059万股)股份过户给张启,按当日收盘价计市值约3.68亿元。
上述2个案例揭示了一个残酷现实:企业家的婚姻变动可能成为企业财富的"隐形刺客",不仅导致个人财富严重缩水,更可能影响企业经营稳定和资本市场表现。
相比之下,传媒大亨默多克的离婚案例则展示了完全不同结果:通过遗嘱、保险、家族信托等多种法律工具提前规划,默多克不但在离婚中未失去任何股份和控制权,新闻集团股价甚至未受影响。
这种鲜明对比揭示了现代企业主必须面对的问题:如何通过科学规划,实现财富的安全保护与顺利传承?
二、企业主面临的三大财富风险
根据康达西安律所李秀梅律师的分析,企业主主要面临三大财富"刺客":
1. 家企资产混同风险
绝大多数企业家存在家族财富与企业资产不分的状况。一旦企业家被判对企业债务承担连带责任,多年经营的成果可能毁于一旦,甚至牵连家庭。
2. 婚姻变动分割风险
我国离婚率逐年上升,婚姻关系破裂往往伴随财产分割纠纷。福建一位企业家曾给女儿百万现金作为陪嫁,离婚时却被分割70%。
3. 继承无序分散风险
未立遗嘱的情况下,资产可能被法定继承人多方分割。如一位企业主去世后,6套房产因配偶、子女、父母共同分割,原本想留给独女的财产最终只能得到1.5套。
三、解决方案:保险与信托的强大组合
针对这些风险,"保险+信托" 的组合架构提供了较为可靠的解决方案。这一组合不仅能够实现财富增值,更能提供全方位的资产保护。

1、IUL指数型万能寿险的核心优势
IUL(指数型万能寿险)是一种结合人寿保障与指数投资功能的保险产品,特别适合企业主的财富规划需求:
1)税务优化功能:身故赔偿金通常免缴所得税;保单内现金价值增长享受税收递延;通过保单贷款方式提取资金可免所得税;
2)资产隔离保护:通过合适的架构设计,实现资产与企业经营风险的有效隔离;
3)传承灵活性:支持无限次更换被保险人,实现多代传承;可以指定多位受益人,灵活分配传承比例;
4)"下跌保底、上涨跟涨"机制:提供0%或更高的保底收益,同时参与指数增长,平衡风险与收益。
2、信托架构的防护功能
信托制度最核心的优势在于信托财产的独立性与风险隔离功能。信托财产一旦设立,便与委托人、受托人、受益人的其他个人财产相分离。
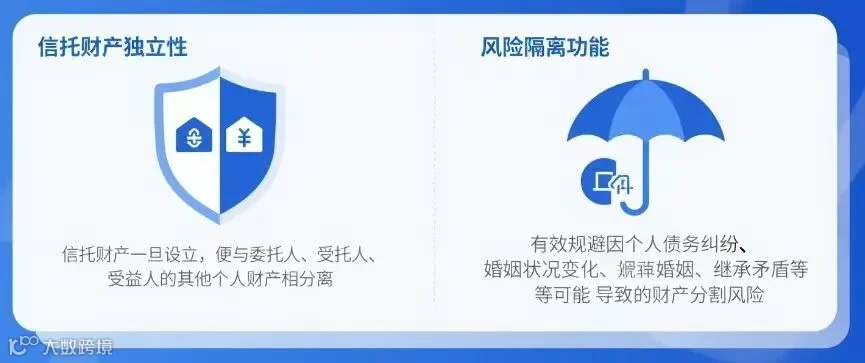
信托能够有效规避因个人债务纠纷、婚姻状况变化、继承矛盾等可能导致的财产分割风险。
四、保险金信托的三种模式及选择
根据财富管理师的分类,保险金信托主要有三种模式:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
对企业主而言,推荐采用2.0或3.0模式,因为这些模式能够实现更彻底的资产隔离和保护效果。
五、实际应用案例解析
案例一:预防婚姻风险
一位企业家担心女儿婚姻风险,通过设立保险金信托,指定女儿为信托受益人,并明确约定子女获得的信托收益为个人财产,非夫妻共同财产。这样既避免了因子女婚姻变故带来的财产损失,又具有保密性,不伤害夫妻感情。
案例二:激励后代成长
所有成功人士都希望后代不因巨额财富而失去上进心。通过保险金信托,可以在信托协议中约定激励条款:每月派发基本生活费;考上高中、大学、研究生可获得奖学金;创业时可获得创业基金。通过这些条件激励子女不断奋发图强。
案例三:复杂家庭结构传承
对于有多段婚姻、多名子女的企业家,保险金信托可以确保财富按意愿分配。信托收益按特定条件分配给各个受益人,由于每个人触发分配的时间不同,获得的资金数额也互不知晓,降低了受益人之间产生矛盾的概率。
六、企业主如何建立保护架构?
1.全面资产梳理:梳理个人和企业资产,评估潜在风险点;
2.确定规划目标:明确保障需求、传承目标和风险承受能力;
3.选择合适产品:在专业顾问指导下,选择适合的IUL产品和信托模式;
4.设计传承架构:结合信托工具,设计最优的保单持有架构;
5.持续管理调整:定期回顾规划表现,根据个人和企业情况变化调整策略。
写在最后
企业家的财富规划不仅是资产配置问题,更是对企业稳定和家族和谐的重要保障。通过"IUL+信托"的组合规划,企业主可以实现:
资产有效隔离,防范企业经营风险波及家庭财富;婚姻风险防范,避免因离婚导致的财富大幅缩水;有序传承规划,确保财富按照意愿传递下一代;税务优化策略,合理降低传承过程中的税务负担。
正如《礼记·中庸》所言:"凡事预则立,不预则废"。传承规划是企业合规经营的必要动作,唯有系统化推进,方能实现财富安全代际转移。
最早的准备时间就是现在,因为时间不仅是金钱,更是规划的机会。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!