在财富管理的棋局中,香港保险市场始终是高净值人群的必争之地。而万通保险近期推出的旗舰级指数型万能寿险「鼎峰APEX」(以下简称「鼎峰IUL」),凭借其独特的"保障杠杆+灵活配置+传承无忧"三重优势,正成为市场关注的焦点。今天,我们就从底层逻辑到实操细节,拆解这款产品的"吸金密码"。
「鼎峰IUL」的底层架构仍是终身寿险,但其核心竞争力在于通过指数化投资放大保障杠杆。与传统寿险相比,它的优势可以用一组数据直观说明:
若选择传统寿险(一次性缴清),100万美金保额需保费超17.1万美元(杠杆率约5.8倍);若选择「鼎峰IUL」,同等保额仅需约9.6万美元(杠杆率高达10.4倍)。
这意味着,用更低的保费投入,即可获得同等甚至更高的身故保障额度,尤其适合高净值人群进行资产传承与风险对冲。
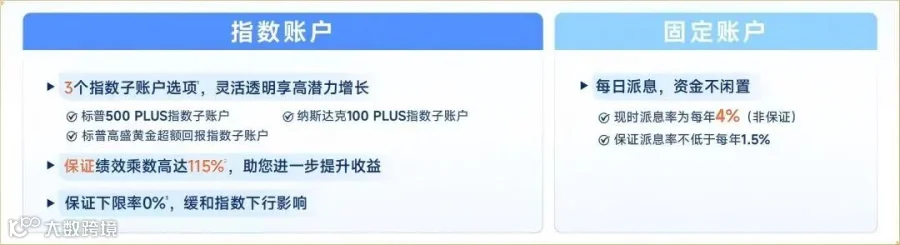
「鼎峰IUL」的创新核心,在于其独创的四大可配置账户体系,用户可根据市场环境与自身需求,灵活调整资金分配比例(0-100%自由切换),实现"攻守节奏自己掌控"。
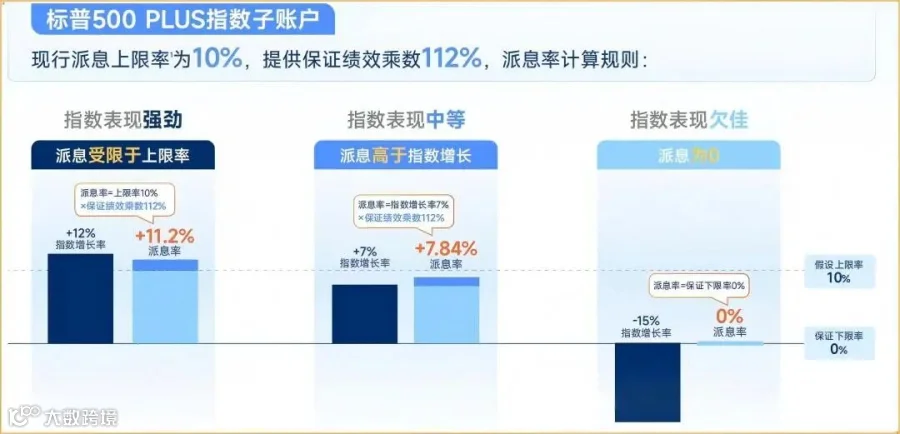
1. 标普500账户:锚定美国蓝筹,稳拿经济β收益
跟踪标的:标普500指数(涵盖苹果、微软等500家美国龙头公司);
收益逻辑:挂钩指数年度涨幅,通过平滑机制(如参与率设定)分享美国经济长期增长的β收益;
适用场景:经济复苏期或市场温和上涨阶段,追求稳健增值。
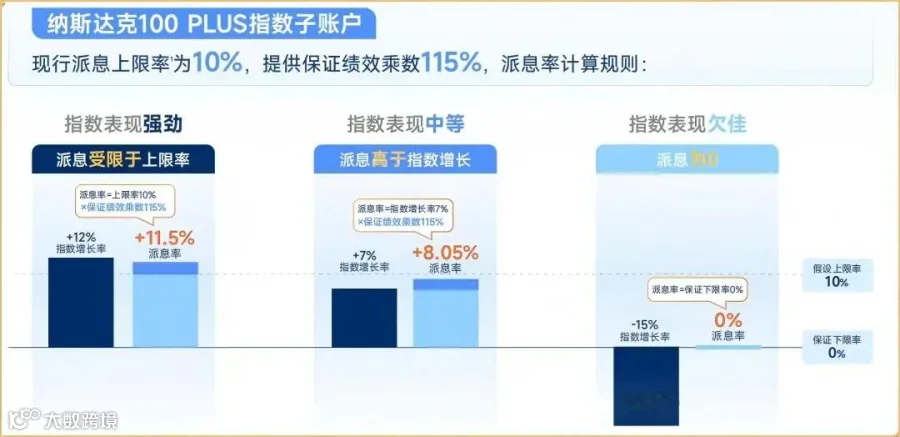
跟踪标的:纳斯达克100指数(聚焦苹果、英伟达、特斯拉等科技巨头);
收益逻辑:捕捉科技行业高成长红利,波动性较高但长期回报潜力大;
适用场景:牛市行情或科技板块强势周期,适合风险承受能力较强的投资者。
3. 标普高盛黄金超额回报账户:金价避险+美元对冲
跟踪标的:黄金价格超额收益(剔除美元汇率波动影响);
收益逻辑:当全球经济不确定性上升(如地缘冲突、通胀高企),黄金作为避险资产往往上涨,同时对冲美元贬值风险;
适用场景:市场动荡期或通胀压力较大时,充当组合的"风险缓冲垫"。
4. 美元固定收益账户:2.3%保底+动态结算,现金压舱石
实际结算:目前公布的非保证结算利率为4%(根据市场环境动态调整);
适用场景:市场下行期或需要资金安全垫时,确保基础收益。
灵活配置亮点:用户可根据自身风险偏好,自由调整四大账户的资金配比(如保守型用户可将70%配置固定收益账户+黄金账户,激进型用户可将80%配置标普500+纳指100账户),且调整无需手续费、实时生效。
三、"随心"操作:四大灵活功能,适配全生命周期需求
除了底层配置的灵活性,「鼎峰IUL」更在操作层面提供了一系列人性化设计,真正实现"进退自如"。
支持随时追加保费,相当于为保单增加"备用资金池",长期持有可通过复利效应进一步提升保障额度与收益空间。
四大账户间资金转换0费用、0时差(如从纳指100账户转出50%至固定收益账户),帮助用户快速应对市场变化(如美股高位时减仓科技股,增配现金或黄金)。
第10年起可申请部分或全额提取现金价值,且0手续费(提前退保可能影响保障额度,建议根据合同约定规划)。
支持将保费拆分为12个月匀速定投(如每年12万美元分12个月投入),通过分批建仓降低市场短期波动的影响,更适合稳健型投资者。
「鼎峰IUL」的真正竞争力,不仅在于投资收益,更在于其超越传统保险的附加价值。
被保险人可无限次更换(如父母为子女投保后,后续可变更为孙辈),实现"一张保单传三代";保单所有权与受益权分离设计,便于资产隔离与定向传承。
支持一次性给付、分期领取(如按月/年支付给受益人)、信托管理(通过专业机构按约定条件分配)等多种方式,满足不同家庭的财富传承需求。
若用户在5年缴费期内,累计已交保费≥基本保费总额(即完成最低缴费义务),即使账户价值因市场波动归零,身故保障仍按100%保额赔付(如100万美金保额对应100万美金赔付),彻底解决"账户亏损导致保障失效"的担忧。
综合来看,「鼎峰IUL」通过三大核心设计,精准击中了高净值人群的需求痛点:
1.保障杠杆:更低保费撬动更高保额,提升资金使用效率;
2.透明收益:四大账户收益规则清晰(挂钩指数或保底利率),避免传统保险"黑箱"问题;
3.灵活传承:从缴费到理赔的全周期可定制,适配家族财富长期规划。
在当前全球经济不确定性加剧的背景下,「鼎峰IUL」既能在牛市中通过指数账户放大收益,又能在熊市中通过固定收益与黄金账户守住底线,更通过灵活的传承功能实现财富的跨代延续。这或许正是其被称为"香港保险吸金利器"的根本原因。
提示:保险产品需根据个人财务状况、风险承受能力及长期目标综合配置,建议通过专业顾问评估后决策。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!




 快乐人生工作室