


储蓄分红险是香港保险的主力险种,分红的种类又分为英式分红和美式分红两种。本文就英式分红和美式分红的起源,各自的优劣势及投资偏好这三方面,为大家全面解析。
世界上最早的分红险如何诞生的?
1776年,英国某人寿公司周年决算时,发现实际责任准备金明显多于未来保险金所需要的准备金,于是决定把已收保费的10%返还给保单持有人,让保单持有人分享保险公司的经营成果,正是最早的“分红险”。
1850年,分红险的红利分配方式增加为现金分红和保额分红两种。
现金分红又称美式分红,称为现金红利(Cash Dividend),起源于美国,以现金形式分享保险公司经营成果,派发的是现金;
-
保额分红又称英式分红,称为复归红利(Reversionary Bonus),起源于英国,以保额形式分享保险公司经营成果,派发的是保额(保障面值);
简单总结一下,美式分红(现金分红)能更早拿到确定性的钱,英式分红(保额分红)是用时间换取更高的收益。
美式分红(现金红利)就相当于取现金,可以任意时间支取,流动性更强。
英式分红(保额红利)相当于复归红利+终期红利,可以在身故的时候当成赔偿支付,全额提取出价值,如果以退保的方式支取,相当于把未来的金额提前到现在,需要经过时间价值的折现。
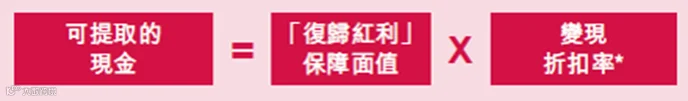
这里的变现折扣率,是会随着时间以及市场投资环境的变化而变化的。通常来讲,红利的提取越早,折现率越低(如80%),折现的损失就越大,所能提取出的红利就越少。随着时间慢慢推进,变现折扣率会逐渐接近于1,这时再提取红利就不会再有损失。因此,如果一款终身重疾险是英式分红,一般并不牵扯到折现损失,除非中途退保。
1、资产配置的大部分为股票类产品,小部分为债券等固定收入产品;
2、保证回报较少,非保证回报较多,潜在风险较高;
3、资产增速快,长线的预期回报率较高;
4、灵活性较差,早期提取红利需要折现,有损失,且红利提取复杂,每次提取需要与保险公司提出书面申请(由于提取的部分为“保额”,因此相当于“部分退保”)
关键词:现金分红、固收类产品投资比重大、封闭期相对短、流动性较英式好、红利计算相对简单。
保单持有人可以随时提取现金红利,或者用来交续期保费,也可以留存于保险公司的账户中累积生息(累积生息的收益率并非保证,保险公司可不定期调整)。因此,保险公司往往就只能选择一些短期、灵活的资产作为投资配置。总体来说,美式分红的预期回报相对英式分红较低。
1、资产配置的大部分为债券等固定收入产品,小部分为股票类产品;
2、保证回报较多,非保证回报较少,潜在风险较低;
3、现金红利有再投资风险(即重新投资的收益率比不上原始投资的收益率);
4、资产增速较慢,长期的预期回报率不如「英式分红」高;
5、灵活性较好,红利可以随时支取,不需要折现,亦可用现金红利缴纳后期保费;
那么,如何辨别这款产品是英式分红还是美式分红呢?
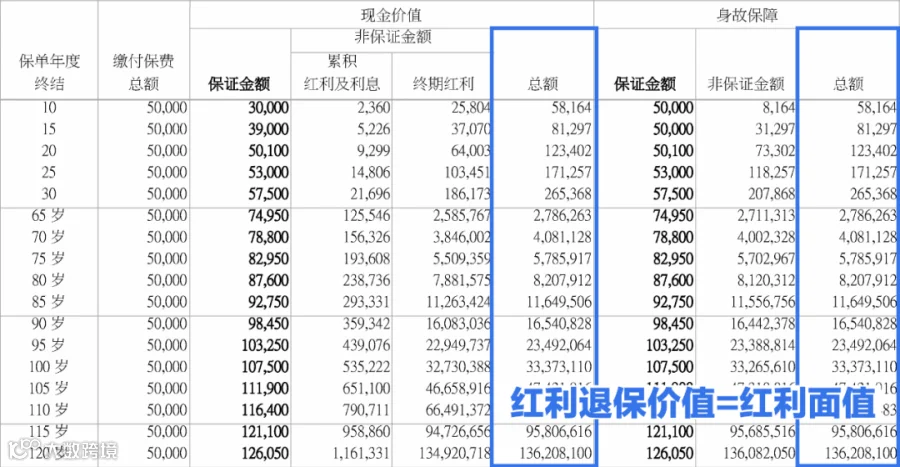
英式分红举例:


*图片来源于网络
身故赔偿=保证现金价值+归原红利面值+特别红利面值;
退保价值=保证现金价值+累积归原红利+特别红利;
*图片来源于网络
现在很多港险都有红利锁定功能,在保单第10或15年后,可以锁定部分或全部红利。锁定后,这部分红利即使不提取,也不会再参与高风险投资,相当于变成了低风险存款,积累生息。
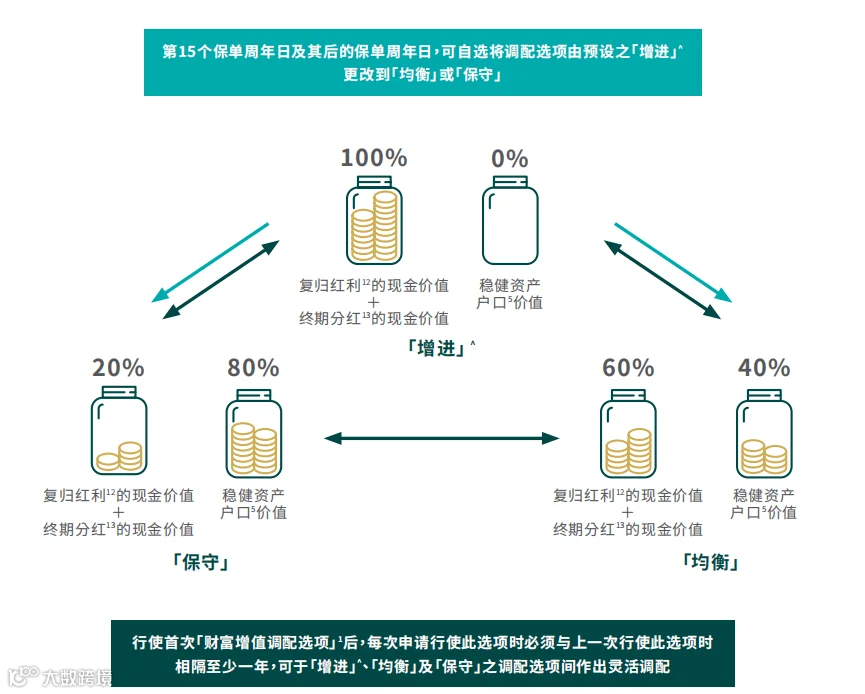
*某产品的多种红利选项

总而言之,当前港险的主流产品,无论英式还是美式分红,都是低保证、高预期的,长期来看,保证部分的利益平均年利率约为0.5%,预期的综合年利率在7%左右。
在理解了「英式分红」与「美式分红」的基础逻辑上,这两种类型的产品并不能仅仅从收益率上做对比,而要综合考虑收益的保证部分与非保证部分,投资期限等,才能最终对产品的适合与否上做出判断。
因此,需要对风险有足够预期,同时通过筛选靠谱的保司、合理使用红利锁定功能,一定程度上降低风险,这才是配置香港保险的正确思路。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
