在年金险市场中,产品的选择对于投资者的财富规划至关重要。此前国寿海外傲珑创富下架后,不少人提及爱恒久可替代,但实际上,仅因爱恒久提供复归红利而非周年红利,它就难以胜任这一角色。
真正能与傲珑创富比肩的,是国寿的“年年享息”年金险。这款产品凭借其独特的优势,为投资者提供了多元化的保障和收益可能,是当前年金险市场中一颗耀眼的新星。
与大部分需要等待5年、10年才有返还的年金险不同,国寿“年年享息”年金险在第1年就能开始发放现金流。
投保人每年可按基本金额的1.25%固定领取,这一返还模式将持续30年,为投资者提供了稳定且持续的现金流。并且,在第10年、20年、30年,还会额外发放基本金额2.5%的资金,进一步增加了收益。
这种早期返还和高额额外返还的设计,让投资者能够更快地享受到保险带来的实惠,满足其对资金流动性的需求。
“年年享息”年金险实现了现金流与红利双轨并行的模式。
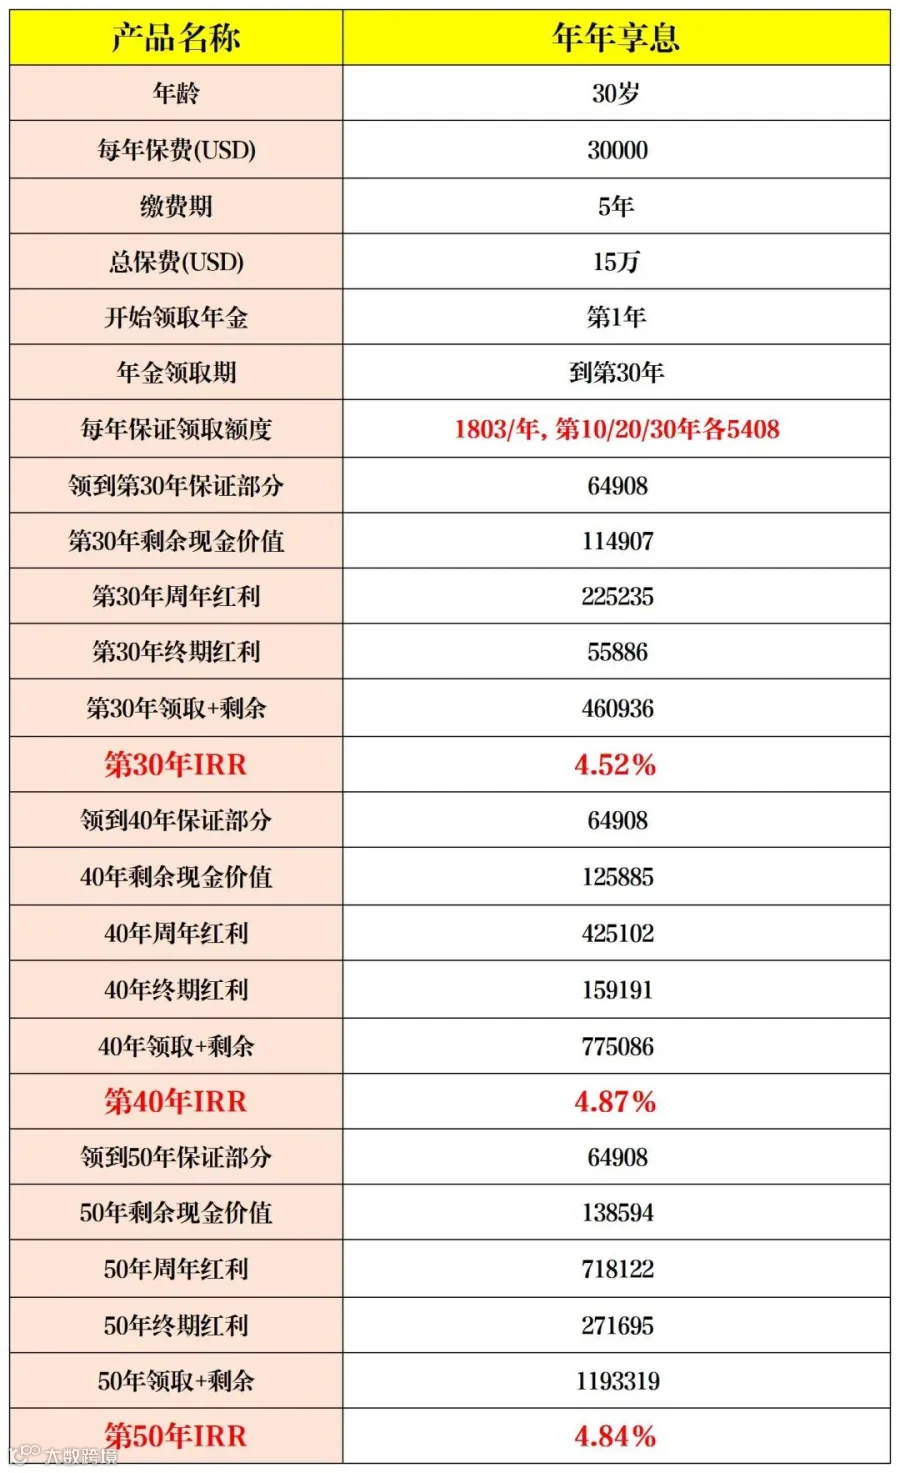
以30岁投保为例,不算红利的情况下,每年固定返还1803美金;若将红利一起取出使用,前10年每年约可领4688美金,第11年后每年约5048美金。
这种双轨模式为投资者提供了更多的收益选择,投资者可以根据自身的财务状况和需求,灵活安排资金的使用。
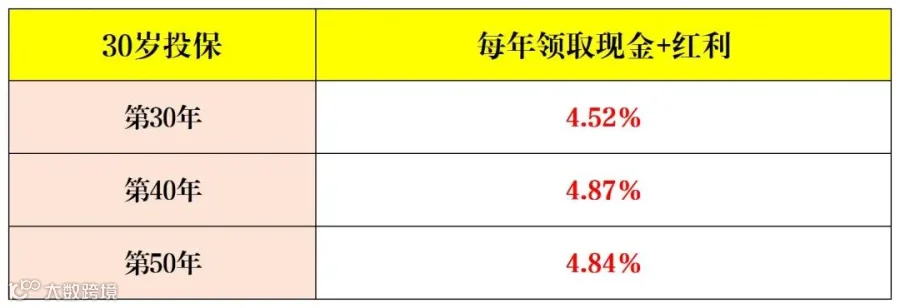
从内部收益率(IRR)来看,只算固定返还时,第30年为4.52%,第40年4.87%,第50年4.84%。
虽然略低于傲珑创富,但由于已发放部分现金,实际收益更为稳健,在年金险市场中已属佼佼者。这种稳健的收益表现,为投资者的长期财富规划提供了可靠的保障。
如果加上周年红利,第40年IRR突破5%,收益与傲珑创富几乎不相上下。
即便将红利打个对折测算,IRR依然稳在3.1%以上,风险可控。
这表明“年年享息”年金险在红利收益方面具有较强的竞争力,能够为投资者带来更高的回报。
在30年固定返还结束后,保单依旧生效,投资者仍可继续领取红利,且每10年递增一个档次。如果到65岁时,投资者更需要稳定的养老金,可以选择年金转换功能。将之前累积的红利、利息和现金价值一次性转换为年金,可连续领取10年或20年,保证晚年现金流不断档。这种灵活的养老金配置方式,为投资者的养老生活提供了坚实的保障。
以30岁投保为例,到第30年,剩余现金价值达114907美金,周年红利及利息225235美金,终期红利55886美金。
此时现金价值与所交本金相差不大,且周年红利高于终期红利,这一点与傲珑创富高度相似。若投资者到一定年龄想退保,仍可拿回保证现金价值与终期红利,为投资者提供了更多的选择和保障。
国寿“年年享息”年金险是一款快速返还的年金险,具有诸多优势。
1.它既适合为自己或孩子存钱,满足投保后每年快速获得现金流的需求;
2.又适用于养老规划,既能发放年金,又可提取周年红利,终期红利还能持续增值。即便后期选择退保,保证现金价值也与所交保费较为接近。
3.该产品与傲珑创富相似度高,为追求多元保障的人群提供了理想的选择。国寿敢于推出这样与众不同的产品,值得肯定,也为年金险市场注入了新的活力,提供了优质的选项。
在当前市场环境下,投资者应抓住机遇。尤其是在美联储已经宣布降息的背景下,派发高额现金分红的产品会越来越少,窗口期只会越来越窄。趁现在国寿“年年享息”年金险还在售,投资者不妨赶紧上车,开启多元资产配置的新篇章,为自己的财富未来做好规划。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!




 快乐人生工作室