在金融市场剧烈波动的今天,许多投资者都面临着一个共同的困境:如何在规避风险的同时,又能分享资本市场的增长红利?传统投资工具如股票、基金等,要么风险过高,要么收益过低,很难找到"鱼与熊掌兼得"的解决方案。
而一种源自美国、风靡全球的金融工具——IUL指数型万能寿险,正在成为高净值人士资产配置中的"秘密武器"。
今天,我们就来深度解析这款被誉为"金融避风港"的产品,看看它如何帮助投资者在动荡市场中实现财富的稳健增长。
股市投资的"数学陷阱":为什么90%的投资者都在亏钱?
在深入探讨IUL之前,我们需要先理解一个残酷的投资现实:大多数投资者都在不知不觉中陷入了一个"数学陷阱"。让我们来看一个简单的例子:
假设某只基金第一年上涨20%,第二年下跌20%,多数投资者会认为"不赚不赔",但实际计算:100万×1.2=120万;120万×0.8=96万。
这种现象被称为"涨跌不对称效应",是吞噬投资者财富的"隐形黑洞"。沃伦·巴菲特之所以能成为投资大师,正是因为他深谙复利威力:1万美元本金,以20%的年化收益率计算,60岁时资产突破1.2亿美元,90岁时达到1140亿美元。
然而,传统投资工具缺乏有效的风险控制机制,导致复利效应往往被市场波动打断。这正是IUL产品设计的底层逻辑——既能分享市场上涨的红利,又能规避下跌风险。
IUL指数型万能寿险是一种结合了终身寿险保障与指数挂钩投资功能的创新型保险产品。它通过精妙的金融工程设计,实现了传统投资工具难以企及的风险收益平衡。
1.保险公司将80%资金配置AA级公司债(年化3%-4%),确保本金安全
2.20%资金购买股指看涨期权,捕捉市场上涨机会。
3.债券收益覆盖期权成本,形成自给自足的收益结构。
4.股指上涨时行权获取超额收益,下跌时保留本金。
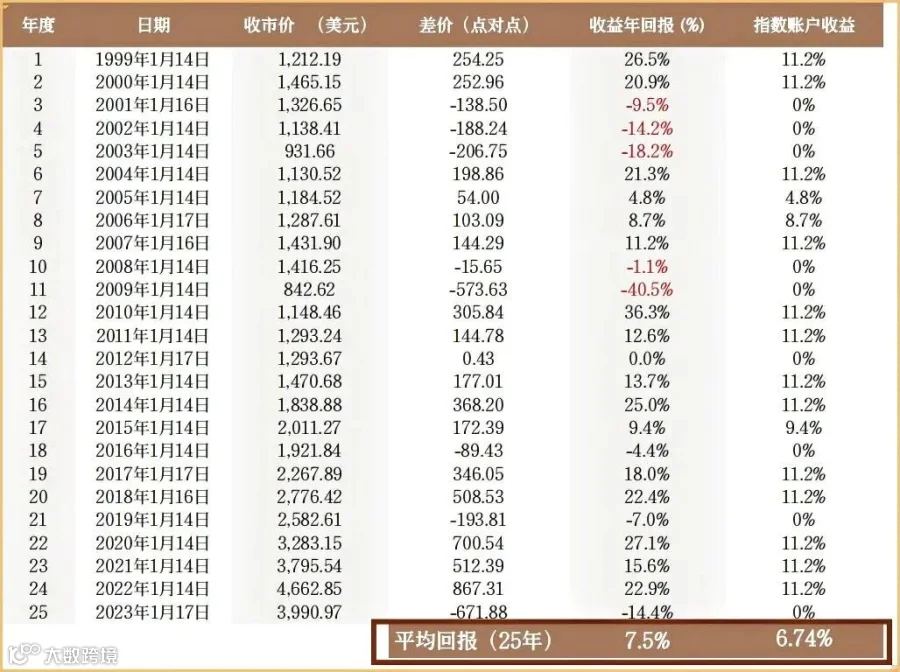
保本神话:2000年互联网泡沫期间,标普500三年累计下跌23.4%,IUL账户零损失;
收益封顶:当前市场环境下年化收益锁定在11.7%天花板;
透明可查:账户增速与彭博终端显示的标普500指数完全同步。
虽然IUL牺牲了部分超额收益(牛市时比ETF少赚13.5%),但它完美规避了全部下跌风险,这正是长期财富积累的关键。
对于资产规模较大的高净值客户而言,IUL的价值远不止于投资收益。它更是一套综合性的财富管理解决方案,能够满足以下四大核心需求:
现金价值增长免资本利得税:不同于股票、基金投资收益需要纳税;
身故赔偿金免遗产税:通过合理架构可规避高达37%的遗产税;
保单贷款利息可税前抵扣:灵活获取现金流的同时降低税务负担。
传统投资需缴纳37%遗产税(185万美元),IUL保单可实现全额免税传承。
在全球资产配置的大背景下,IUL自动提供三重美元保护
高杠杆身故赔付:比如40岁男性,可实现8-10倍杠杆。
让我们以一位32岁的企业家A先生为例,看看IUL如何助力其财富规划:
基本情况:年收入50万美元,可投资资产300万美元,需求是资产保值、税务优化、财富传承。
保额:100万美元,缴费期:10年,年缴保费:10,203美元。
保底机制:无论市场如何波动,最低以2%年利率保证增长,
在美联储降息周期开启、全球货币政策面临宽松的2025年,IUL呈现出三大核心价值:
正如一位资深财富管理专家所言:"选择IUL不是购买一款产品,而是加入一个经过百年验证的财富保全体系。它就像金融界的瑞士军刀,看似复杂,但每个设计都直击高净值人士的痛点。"
对于寻求资产全球化配置、注重隐私保护和税务效率的高净值人士来说,IUL提供了一个经过国际认证的顶级平台。在这里,财富不仅得到保护,更获得了增值和传承的智慧。在充满不确定性的时代,拥有这样一个"进可攻、退可守"的金融工具,或许就是智者的选择。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!