-
新加坡:严监管,强兜底

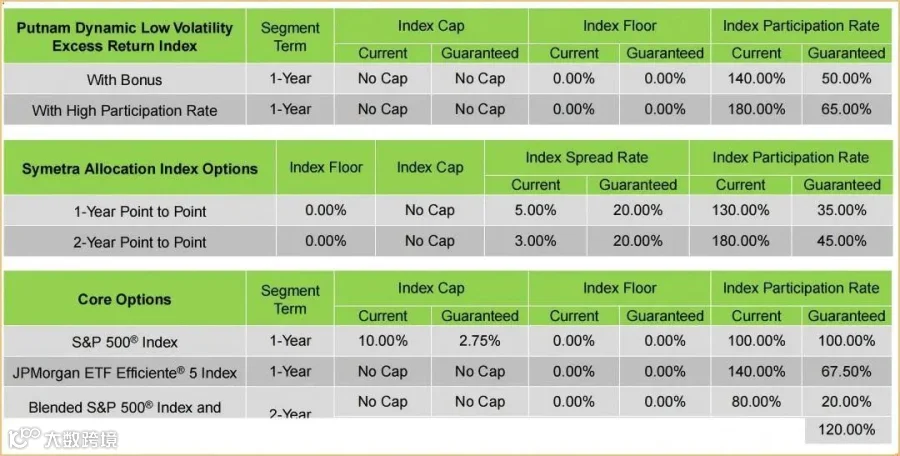
i) 指数派息参与率
新加坡IUL产品多采用“上封顶、下保底”策略,为投资者提供相对稳定的收益区间。例如,当参与率为120%,标普500指数年度涨幅达10%,投资者实际可获派息收益率高达12%。
而美国部分IUL产品引入“指数派息参与率”机制,赋予投资者在市场上涨时获取更高收益的机会。
ii) 提取灵活性
新加坡IUL产品在提取方面相对保守。一般要求保单生效满10年至15年后,投保人才能进行无惩罚性部分提取现金价值,且提取比例通常受到严格限制(如不超过账户价值的5%至10%)。
美国IUL产品则在提取灵活性上更具优势,一般要求保单生效10年后,投保人就可以进行无惩罚性的部分提取现金价值。对于投保人能够提取多少比例也没有严格的规定。
当然这种灵活提取机制,如果不考虑保单的合理运行,随意提领,可能会产生美国IUL产品断保风险。
| 对比项 | 新加坡IUL | 美国IUL |
|---|---|---|
| 1.体检要求 |
|
|
| 2.财务核保 |
|
|
| 3.签单便利性 |
|
|
| 4.语言服务 |
|
|
从国际投资专家的角度分析,在财富传承领域,新加坡IUL产品堪称出类拔萃之选。它具备收益稳健、投保政策宽松以及享有税务优势等特点,特别契合那些没有美国身份且长期在非美国地区居住的投资者需求。
该产品只有在极端市场状况出现时,比如指数持续下跌超过30年,同时还需扣除高额费用的情况下,才可能有断保的风险,这无疑为投保人的财富安全筑牢了坚实的防护屏障。

美国IUL产品凭借其多元化的投资策略、灵活的资金提取方式,以及能够带来潜在高收益和更高可核批保额(最高可达3500万美金)的显著优势,成功吸引了那些热衷于探寻投资机遇、期望获得超高额终身寿险保障的客户群体。
不过,当运用美国IUL产品进行传承规划时,必须充分考虑投保人的税务居民身份、全球资产配置状况等多方面因素,进行全面且综合的分析,进而设计出合理的架构。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!