我们都知道,高端医疗险是医疗险里面的宝藏产品,好处多多。
不但能报销扩展特需部,国际部,vip部,甚至昂贵医院,指定国外医院的报销,享受优质医疗资源,而且很多昂贵的治疗和药物费用都能赔;还有全球救援、健康管理这些实用的增值服务。
说到香港的高端医疗,不少内地的朋友都会关心一个问题,那就是是否有必要在香港再购买医疗险?对比内地有哪些保障和好处呢?
那今天,就给大家讲讲香港高端医疗险的优势与功能,和内地比核心区别在哪?最后也介绍一款友邦的尊耀明珠:适合内地人投保的香港高端医疗险,来帮助大家对高端医疗险有一个更好,更清晰的认识,废话不多说,直接开讲!
高端医疗险作为医疗保障的 “顶配选择”,核心优势在于突破常规医保限制:
1.就医资源升级:覆盖内地特需部、国际部、VIP 部,香港 / 海外私立医院及昂贵医院,直连全球优质医疗资源;
2.保障范围扩容:报销常规医疗险未覆盖的高价治疗项目(如癌症靶向治疗、免疫治疗)、罕见病药物及先进诊断技术(CT/MRI/PET 等);
3.增值服务赋能:提供全球医疗救援、出院直付、健康管理、二次诊疗意见等专属服务,提升就医体验与效率。
对于内地用户而言,香港高端医疗险是否值得配置,核心在于评估自身跨境就医需求与风险承受能力,以下从多维度展开分析。
1)亚洲版:覆盖内地、港、澳及日本、新加坡、韩国等亚洲国家 / 地区,满足跨境就医基础需求;
2)全球版(不含美国):在亚洲版基础上扩展至欧洲、大洋洲等,价格约为亚洲版的 1.3 倍;
3)全球版(含美国):覆盖全球所有地区,医疗资源最顶级,但价格为亚洲版的 2.5 倍左右。
内地高端医疗险受监管政策限制,多数为 “一年一续”,无终身续保承诺,理赔后可能面临拒保或单独加费;
香港高端医疗险普遍支持保证终身续保,保险公司不得因受保人理赔记录、健康状况变化而拒绝续保或提高保费,保障确定性更高。
年度限额普遍达2000万-4000万港元,终身限额5000万港元-1亿港元,远超内地高端医疗险(年度限额通常 500 万 - 1000 万人民币),能从容应对海外高额医疗开支(如美国癌症治疗费用年均超 50 万美元)。
提供 3-5 种选项(常见 0/8000/12000/16000/50000 港元),可根据预算自由选择:自付额越高,年缴保费越低,灵活平衡保障成本与风险自留比例。
部分产品设置无索偿折扣:连续未出险年度,保费可逐年降低,或自付额相应下调;而内地高端医疗险通常无此优惠,出险后保费可能上浮。
香港保险采用 “无限告知” 原则,需主动披露所有过往病史及体检异常,核保标准高于内地;虽理赔时相对宽松,但投保门槛较高,部分慢性病患者可能面临加费、除外责任甚至拒保。
内地就医需前往保险公司指定医院列表内的机构,非指定医院费用需自费;且指定医院以三甲医院特需部、国际部及高端私立医院为主,基层医疗机构覆盖不足。
保单适用香港法律,不受内地法律保护;若发生纠纷,需通过香港仲裁或诉讼解决,往返交通、律师费用等维权成本较高。
保费缴纳、理赔金领取均以港币 / 美元结算,需面临汇率波动影响;同时受内地外汇政策限制,每年购汇额度(5 万美元)可能影响保费支付,理赔资金汇入内地也需遵守外汇管理规定。
1.常驻内地但频繁往返港 / 澳及亚洲国家,认可香港及海外医疗水平,追求稳定续保的人群;
2.有跨境医疗需求(如计划赴港 / 海外治疗重疾),希望获得全球顶尖医疗资源的高净值人群;
3.常驻香港的居民,需覆盖门诊、住院及长期康复的全面医疗保障。
预算有限,仅需基础医疗保障,无跨境就医规划的人群;
健康状况不佳(如严重慢性病、既往症较多),难以通过香港核保的人群。
1.常规家庭配置:优先选亚洲版,性价比最高,能覆盖内地、港、澳及周边国家就医需求;
2.预算宽松 + 全球就医需求:选择全球版(不含美国) ,平衡保障范围与成本;
3.高端医疗需求 + 频繁赴美:选择全球版(含美国) ,适配美国顶级医疗资源(如梅奥诊所)。
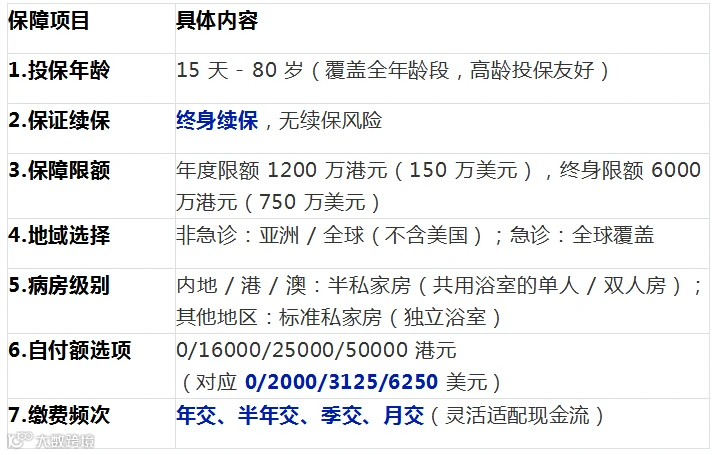
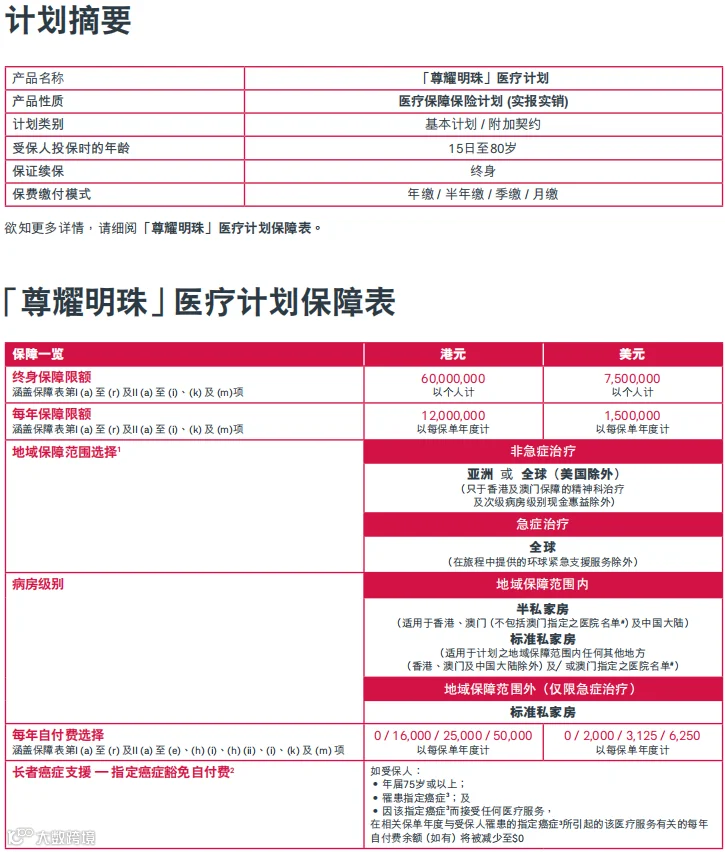
友邦「尊耀明珠」是香港高端医疗险的标杆产品,尤其适配有跨境医疗需求的内地用户,以下为官方条款核心信息整理:
1)核心费用:病房及膳食费、主诊医生巡房费、专科医生费、外科医生费、麻醉科医生费、手术室费;
2)重症支持:深切治疗(ICU)费用、术后住院看护费(每年最多30 天);
3)特殊治疗:肾透析费用、器官移植捐赠者费用(按手术总费用 30% 赔付);
4)手术相关:重建手术(限额 16 万港元 / 次)、重建手术医疗装置费(每年 9.6 万港元 / 项)。
1)诊断检测:CT、MRI、PET 等订明诊断成像检测全额赔付;
2)癌症治疗:放疗、化疗、靶向治疗、免疫治疗、荷尔蒙治疗等非手术癌症治疗费用全额覆盖;
3)临床试验药物:市场首创第三期临床试验药物赔偿,覆盖第三期 / 第四期指定癌症及无法治愈的血液系统恶性肿瘤,每年限额 50万港元(港 / 澳 / 内地外地区赔付60%)。
a入院前 / 日间手术前:30日内不限次数,30日外可享1次全额赔付;
b出院后 / 日间手术后:普通手术90日内所有门诊(除营养师咨询)全额赔付;大型复杂手术延长至365日;
c营养师咨询:出院后90日内4次,每次限额680港元。
a意外急症门诊:意外发生后 24小时内治疗全额赔付;
b中医门诊:出院后 90 日内,每日1次,最多15次,每次限额 600 港元;
c精神科治疗:港 / 澳医院住院治疗,每年限额 4万港元。
a康复支持:术后家中看护(出院后196日内,全额赔付)、康复中心治疗(每年最多60日,限额8万港元);
b中风康复:含家中设备提升津贴、专科治疗津贴、伤残津贴(连续伤残超 6个月);
c其他专项:善终关怀服务(每年限额8万港元)、妊娠并发症(等待期 300天,全额赔付)、紧急牙齿治疗(意外后3个月内全额赔付);
a结算便利:全球网络医院出院免找数服务(直接代付费用);
b紧急支援:环球紧急医疗运送、遗体返送、家属探望安排(住院超5 天)、未成年人送返,限额500万港元;
c前置服务:医疗费用预先批核、线上第三方医疗意见、复康建议;
a人生阶段检查:每连续3个保单年度提供1次指定体检;
bAIA Vitality 健康程式:加入后首年保费9折,达标后可享更高保费折扣及健康奖励。
75岁及以上受保人确诊指定癌症后,该保单年度内相关医疗服务的自付额全额豁免,较同类产品(如安盛「卓越医疗」)的阶梯式减免更具优势。
(四)保费参考(2025 年最新,以保司实时报价为准)
注:年龄增长保费递增(如 45岁0自付额年缴保费 18,200 港元),全球版(不含美国)保费约为亚洲版的 1.3 倍。
1.投保要求:必须亲自赴港签署保单,否则为 “地下保单”,不受香港法律保护,无法理赔;
2.核保与资料:需提供详细医疗记录、体检报告,严格遵循 “无限告知” 原则,慢性病(如高血压、糖尿病)可能加费或除外;
3.保费支付:需用港币 / 美元支付,需通过内地银行购汇转账,受每年5 万美元购汇额度限制,转账手续较繁琐;
4.理赔资金:理赔金以港币 / 美元发放,汇入内地银行需遵守外汇管理规定(赴港签约时一般建议开一个香港银行的账户,以上问题基本都能解决,可能面临延迟或额度限制;
5.法规差异:理赔标准、纠纷处理均按香港法律执行,与内地保险法规存在差异,需提前了解相关权益。
香港高端医疗险的核心价值在于 “全球化医疗资源 + 终身稳定续保 + 超高保额”,友邦「尊耀明珠」凭借全面的保障范围、灵活的自付额选择及长者癌症豁免等特色,成为内地高净值人群跨境医疗保障的优选。
但需明确:其局限性(地域限制、外汇风险、维权成本)同样显著,并非适合所有内地用户。建议配置前优先评估自身跨境就医频率、预算水平及健康状况,若仅需内地基础医疗保障,内地高端医疗险更具性价比;若追求全球医疗资源与长期保障稳定性,可在接受上述限制的前提下,选择适配的香港高端医疗险版本。
医疗险的本质是 “风险对冲”,无论选择内地还是香港产品,核心是让保障与需求精准匹配,真正实现 “未雨绸缪”。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室