当全球市场还在为地缘政治冲突引发的波动心惊胆战时,一则来自奥马哈的消息再次引发投资圈震动——巴菲特在最新披露的遗嘱修订版中,依然坚持将遗孀90%的资产投向标普500指数。这位执掌伯克希尔·哈撒韦半个世纪的投资大师,用最直白的方式告诉普通人:长期来看,没有什么比指数投资更靠谱。
根据LIMRA(美国寿险行销调研协会)最新报告,过去十年美国市场增长最快的保险品类不是传统重疾险,而是一种名为IUL(指数型万能寿险)的产品,它占据了美国寿险市场25%的份额。
更颠覆认知的是,这个被高净值家庭疯抢的金融工具,竟然完美解决了"既要保本又要高收益"的投资悖论——指数涨了能赚钱,跌了还能保本,同时附带60倍身故杠杆。
"如果我要给孙子们留一笔钱,我会告诉受托人,把10%的现金投到短期政府债券,90%投到标普500指数基金。"巴菲特在2023年股东大会上的这句话,如今已成为投资界的圣经。

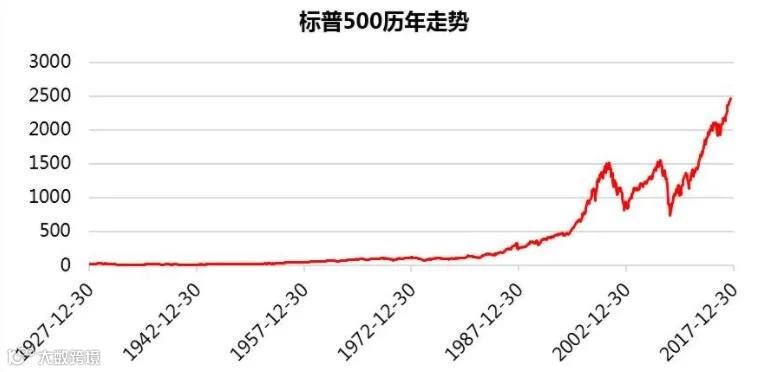
数据能证明他的远见:自1953年标普500指数发布以来,其累计回报率高达220倍。这意味着1953年投入的10万美元,到2024年会变成2214万美元,年化复合收益率接近10%。
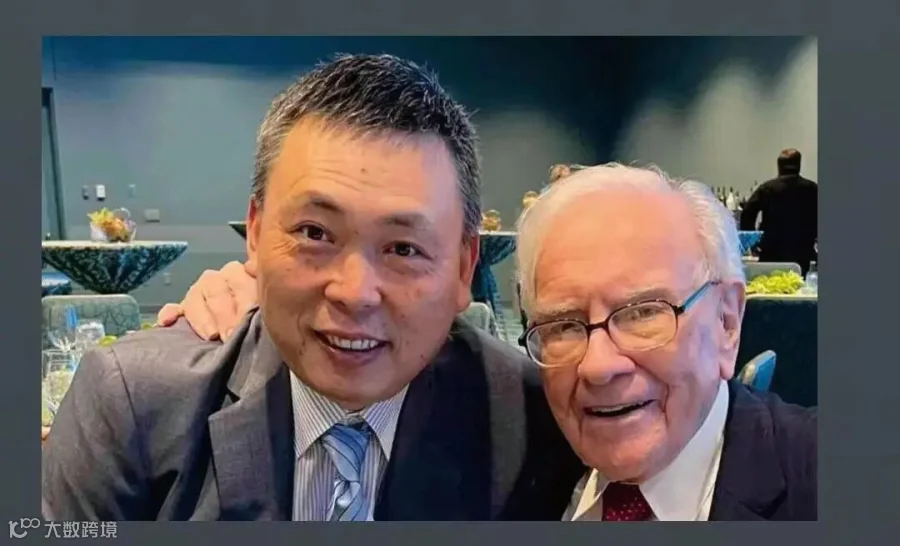
更令人玩味的是中国企业家段永平的表态。
在今年3月的一次闭门访谈中,这位曾缔造OPPO、vivo商业帝国的投资人直言:"我可以教大家一个稳赚不赔的办法——买标普500指数,时间站在你这边。"
但两位大佬都没说的是,普通人投资标普500最大的痛点不是收益,而是波动。2020年疫情期间美股四次熔断,标普500单日暴跌7%;2022年全年下跌19%,多少投资者倒在了黎明前?
就在普通投资者纠结"既要又要"时,美国富人阶层早已用IUL打开了财富保险箱。这种神奇的金融工具本质是寿险,但通过精妙设计实现了"下有保底、上不封顶、身故杠杆"的三重优势。
第一重魔法:下跌保本,上涨分利
所有IUL产品都设有保底利率(通常为0%)和封顶利率(9%-12%)。当挂钩的标普500指数下跌时,你的账户收益为0%,本金丝毫无损;当指数上涨时,你能获得与指数同步的收益,但最高不超过封顶利率。
第二重魔法:60倍身故杠杆,用5万撬动300万
传统终身寿险的杠杆通常在30倍左右,而IUL能做到60倍。30岁男性投入5万美元保费,传统寿险能买到150万美元保额,IUL却能直接给到300万美元。这笔保额会随着现金价值增长而提升,最终可能变成千万级遗产。
第三重魔法:税务优势,让收益多留20%
在美国和新加坡以及百慕大,IUL的现金价值增长和身故赔付都是免税的。当你从保单中提取现金时,不需要缴纳资本利得税;当保额赔付给受益人时,也无需缴纳遗产税。对于高收入人群来说,这相当于给投资收益多上了一层保护罩。

"既能保本又能跟涨指数,保险公司难道是慈善机构?"这是所有接触IUL的人都会问的问题。其实背后的原理并不复杂,我们用一个"1000美元保费"的案例就能看透:
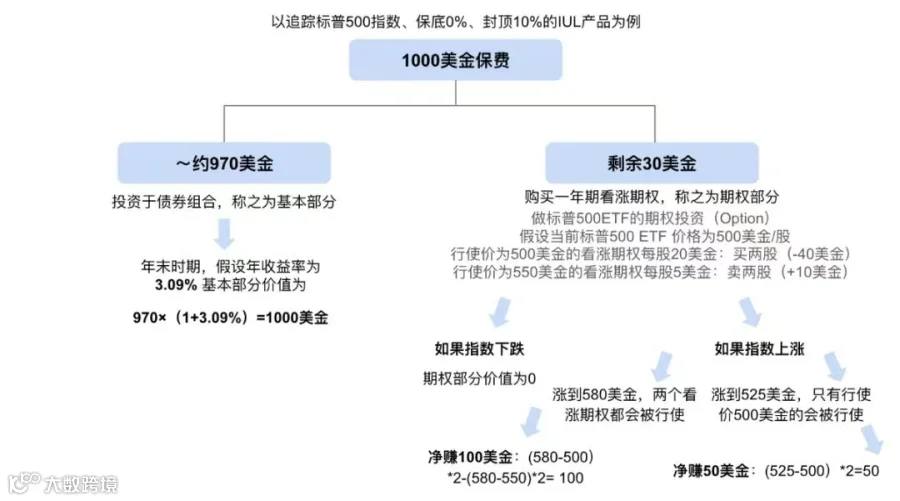
保险公司会把970美元投入高评级债券,按当前3.09%的年利率计算,一年后刚好变成1000美元——这部分钱确保你本金安全。
剩下的30美元则用来购买标普500的"牛市价差期权",如果指数上涨,这30美元可能变成100美元(对应10%收益);如果下跌,最多亏完30美元,但债券部分已经保本。
这种"债券打底+期权博收益"的策略,本质是用小额资金博取指数上涨的机会,同时用大部分资金确保本金安全。

在美国寿险市场,IUL的崛起堪称现象级。根据LIMRA 2024年报告,它不仅占据25%的市场份额,过去十年年均增长率更是高达18%,远超传统寿险的5%。从硅谷科技新贵到华尔街基金经理,越来越多人把IUL作为财富传承的核心工具。
小编的客户中,35-50岁的高收入人群有60%会配置IUL。他们看中的不是保险本身,而是把它当成一个'不会爆仓的指数账户'。尤其是2022年市场暴跌后,很多人把用来投资的房产变现,把资金转投IUL,就是为了锁定收益。

尽管IUL看起来完美,但在决定购买前,先问自己三个问题:
1. 你能持有10年以上吗?
IUL前期退保成本极高,前5年退保可能损失50%以上本金。它本质是长期财富工具,适合为子女教育、退休规划或遗产传承做准备,而非短期投机。
2. 能接受"收益封顶"吗?
当标普500大涨20%以上时,IUL的收益会被限制在10%-12%。这意味着你要放弃部分潜在收益,换取下跌保护。
3. 清楚产品细节吗?
不同公司的IUL条款差异巨大:有的保底利率是0%,有的是1%;有的封顶利率每年调整,有的保证5年不变;还有的允许额外追加保费,有的则不行。一定要找独立经纪人对比3-5款产品,别被单一公司的话术忽悠。

在这个黑天鹅频飞的时代,巴菲特和段永平的选择揭示了一个朴素真理:长期主义+风险控制=财富自由。而IUL的出现,恰恰为普通人提供了一种"进可攻、退可守"的投资工具——它用保险的外壳包裹指数投资的内核,让我们既能享受美国经济增长的红利,又不用承受市场波动的煎熬。
没有任何金融产品是"稳赚不赔"的。IUL的价值在于帮你建立财富护城河,而不是一夜暴富的捷径。

就像巴菲特说的:"投资最重要的是不亏钱,其次是记住第一条。"当你真正理解这句话时,或许就明白为什么IUL会成为全球富人的新宠。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!