市场上涨时,我们渴望收益;市场暴跌时,我们只求保本。这看似矛盾的投资者梦想,被一种创新的金融工具变成了可能。
它是指数万能寿险(IUL),一个将终身保障与指数投资精密结合的“金融压舱石”。自1997年诞生以来,它凭借独特的“下跌有保底,上涨有封顶”机制,在数次金融危机中验证了其守护本金的能力,并逐渐成为全球高净值人群进行跨境资产配置的核心选择。
那么,IUL如何实现“跟涨不跟跌”?它的长期收益从何而来?对于寻求财富稳健增长与传承的投资者而言,它究竟是理想的解决方案,还是被过度包装的复杂产品?

PART 01
指数万能寿险究竟是什么
"最好的投资方式就是指数基金",巴菲特这句名言道出了指数投资的魅力。有没有一种产品能在牛市分享收益,在熊市保住本金?答案就在指数型万能寿险(IUL)这个创新金融工具上。
IUL本质是终身寿险与指数投资账户的复合产品,既提供终身身故保障,又挂钩标普500等国际指数,通过保险公司专业的期权运作机制,实现"下跌有保底,上涨有封顶"的非对称收益结构。
这种1997年诞生于美国的保险产品,经过20多年进化已成为美国、百慕大、新加坡,香港以及中国内地富裕人群跨境资产配置的核心工具。
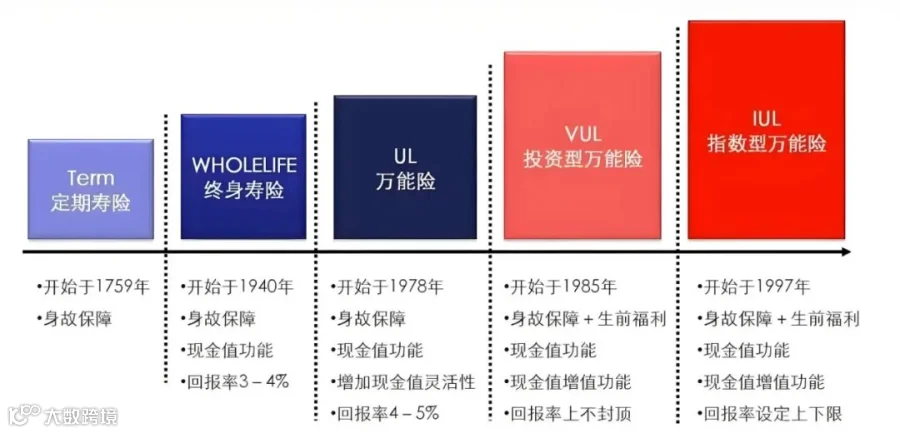
从保险产品进化史看,IUL是寿险功能的集大成者:1759年定期寿险仅提供身故赔偿,1940年代终身寿险增加现金价值,1978年万能险实现保费灵活调整,1985年投资型万能险引入投资功能,直到1997年IUL突破性地加入市场指数挂钩和保底机制,最终形成"身故赔偿+生前福利"的双重价值体系。
PART 02
IUL如何做到"跟涨不跟跌"
保险公司通过购买指数期权而非直接投资股票,构建起独特的风险对冲体系。
具体运作逻辑可以拆解为三个步骤:
1)保险公司将70%-80%的保费投入固定收益类资产获取稳定利息;
2)用剩余资金购买指数看涨期权;
3)当指数上涨时执行期权获利,下跌时放弃期权仅损失少量期权费。
这种设计使得无论市场如何暴跌,现金账户价值不会亏损,而当市场暴涨时,收益会被限定在约定上限(通常8%-12%)。
以2023年为例,标普500指数全年上涨24.3%,某IUL产品设置的收益上限为10%,则现金账户按10%计算收益;
2022年指数下跌18.1%,账户收益按保底0%计算。
在2008年金融危机(指数跌37%)、2020年疫情崩盘(跌34%)等极端行情中,均实现了本金无损。
PART 03
标普500指数的长期表现能否支撑IUL收益
"如果只持有标普500指数基金,1994-2024年的30年间能获得多少收益?"
答案是年化9.9%的复合回报,期间经历了2000年互联网泡沫、2008年次贷危机、2020年疫情冲击等6次熊市,依然跑赢了绝大多数主动基金。

从1927年至今,标普500指数的年化回报率约10.3%,即使经历大萧条、石油危机、金融危机等重大事件,长期向上的趋势从未改变。
保险公司通过回溯测试发现,在1986-2022年的36年间,采用"每年重置期权"策略的IUL账户,平均年化收益可达7.2%-8.5%,这个数字虽然低于指数本身的涨幅,但显著高于银行理财和债券,且波动率仅为指数的1/3。
PART 04
IUL产品的核心优势解析
1、投资安全性是IUL最突出的优势。
香港保险监管局2024年报告显示,过去10年IUL产品的平均年化收益达6.8%,且从未出现年度亏损。这种安全性来自双重保障:一是与国际公认指数挂钩,避免单一市场风险;二是0%的保证利率下限,将下行风险彻底锁死。
2、投保灵活性方面,IUL打破了传统保险的支付枷锁。
投资者可选择3年、5年、10年等多种缴费期,最低保额50万美金起,支持趸交或分期支付。更关键的是,保单生效5年后,可在不降低保额的情况下免费部分提取现金价值,2024年数据显示约32%的投保人会利用这一功能应对子女教育、医疗等大额支出。
3、在税务优化层面,IUL的优势尤为明显。
根据新加坡《保险法》第35条,保单受益人获得的身故赔偿金免征个人所得税,且不纳入遗产税征收范围。
PART 05
中国投资者如何配置IUL产品
2024年新加坡金融管理局数据显示,中国投资者已成为IUL产品的第二大购买群体,占比达27%。
这些高净值人群主要通过两种路径配置:一是远程签署电子保单,300万美金保额以下、健康状况良好者通常无需体检;二是赴新实地投保,可选择的产品范围更广,部分公司还提供保额高达2000万美金的定制方案。
远程线上投保流程如下图

需要警惕的是市场上的"伪IUL"产品。这些产品往往打着"保底8%"等高收益幌子,实际却将资金投入高风险债券。业内人士提醒,正规IUL产品必须明确标注保底利率和收益上限,且会在合同中注明挂钩的具体指数及计算方式。投资者可通过新加坡保险协会官网查询持牌机构名单,避免踩坑。
写在最后
-
众多高净值家庭的共同选择,IUL出圈绝非偶然。在这个通胀高企、市场波动加剧的时代,既能提供终身保障又能实现稳健增值的金融工具实属难得。 -
-
IUL不是某种投资的替代品,而是资产配置的压舱石,它用确定性的结构对抗不确定性的市场,这正是其穿越周期的核心价值。 -
-
对于追求财富长期稳健增长的中国投资者而言,理解并善用这种创新金融工具,或许能在复杂多变的全球市场中找到属于自己的"诺亚方舟"。 -
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!