


2025年全球市场波动率攀升至15%,高净值人群正在经历一场前所未有的财富保卫战。
当美联储加息周期延长至2026年,当CRS全球征税网络全面收紧,当传统理财收益普遍跌破3%,新加坡宏利金融推出的第三代指数型终身寿险(IUL III) 突然成为跨境资产配置市场的新焦点。这款最低200万美元保额起售的保险产品,究竟藏着怎样的财富密码?

ONE
穿越两次世界大战的金融巨头 宏利凭什么获得AAA评级
1887年,加拿大开国元勋约翰·麦克唐纳爵士在多伦多创办宏利人寿时,恐怕不会想到这个最初名为"The Manufacturers Life"的公司,会在137年后成为管理着1万亿美元资产(相当于加拿大GDP的50%)的全球金融巨擘。标准普尔给予的AAA评级,在全球寿险行业仅有三家公司拥有,而宏利正是其中之一。
这家经历过两次世界大战、大萧条、2008年金融危机的百年老店,用一系列"业界第一"书写着传奇:1887年首创女性客户同等费率,1940年成为北美首家承保糖尿病患者的保险公司,2003年以150亿美元收购美国恒康金融创造加拿大历史最大并购案,2016年率先承保HIV阳性患者。如今业务遍布19个国家和地区,香港强基金市场占有率连续12年保持第一。
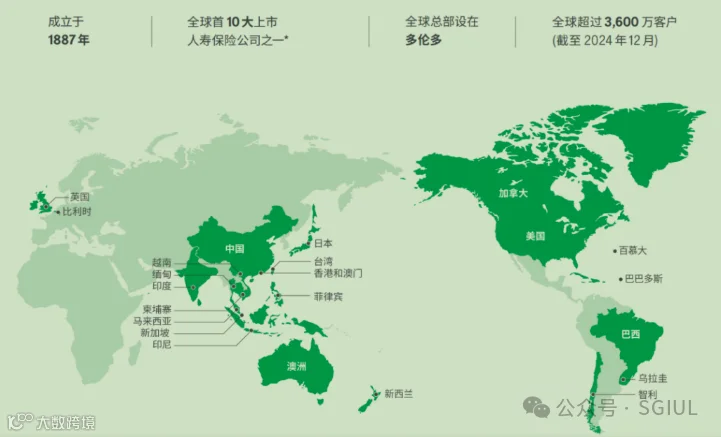
宏利资产管理团队近年斩获CITYWIRE亚洲基金奖,其香港股票类别基金经理谢企刚管理的产品年化回报率达12.7%。这种穿越周期的投资能力,正是IUL III产品最核心的底气所在。
TWO
三账户动态平衡架构 揭秘宏利IUL III的收益魔法
与传统寿险不同,IUL III构建了独特的"三级火箭"账户体系。当投保人支付保费后,资金首先扣除保险成本,剩余部分进入由暂存账户(Holding Account)、固定账户(Fixed Account)和指数账户(Indexed Account)组成的投资矩阵。

暂存账户按日计息,作为资金的临时中转站;
固定账户提供稳定收益基座;
而核心的指数账户则通过DCA(定期定投)策略,将资金在12个月内平均投入挂钩的全球指数。这种设计让客户资金既能享受市场上涨收益,又能通过0%保底条款规避下跌风险。
目前宏利IUL III提供6种指数账户选择,包括标普500、纳斯达克100等主流指数,每个账户都设置了参与率、上限利率与下限利率三重机制。
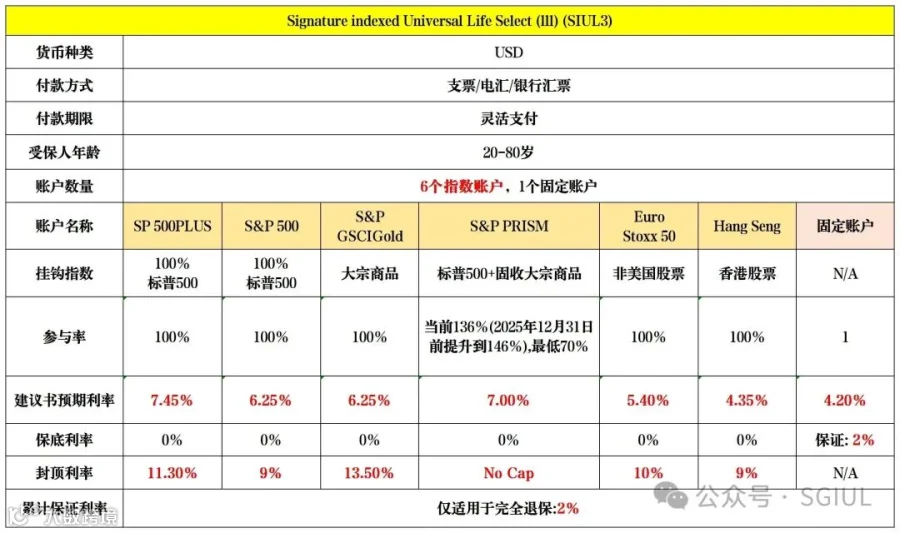
以当前最受欢迎的标普500账户为例,参与率100%、上限利率11.3%、下限0%,这意味着当指数涨幅超过11.3%时客户获得11.3%,涨幅在0-11.3%区间按实际涨幅计算,下跌时则锁定0%收益。
THREE
从200万到2000万 高净值客户的税务优化与财富传承方案
王先生45岁投保300万美元保额,每年缴费12万美元,10年后现金价值达158万美元,65岁时现金价值增至427万美元,身故赔付最高可达2100万美元。这组来自宏利 actuarial department的演示数据,揭示了IUL III的杠杆魔力。
新加坡保单的税务中性优势在CRS时代尤为珍贵。
根据新加坡《保险法》第47条,非新加坡税务居民的保单收益免征资本利得税,身故赔偿金可直接传承给受益人无需经过 probate( probate认证耗时通常6-12个月,费用约为遗产总值的3-5%)。更灵活的是,保单生效两年后可申请更换受保人,个人保单允许2次变更,企业保单则无限制,这种设计为家族财富传承提供了极大便利。
FOUR
高客专属特权 200万保额免体检背后的服务体系
在宏利的客户画像中,55岁成为一个重要的分水岭。这个年龄以下且保额300万美元以内的客户,可享受免体检快速承保服务,整个流程最快7个工作日完成。而非标体客户(如高血压、轻度糖尿病患者)虽然需要体检,但300万美元保额起售的门槛,依然低于同业平均水平。
费率表:
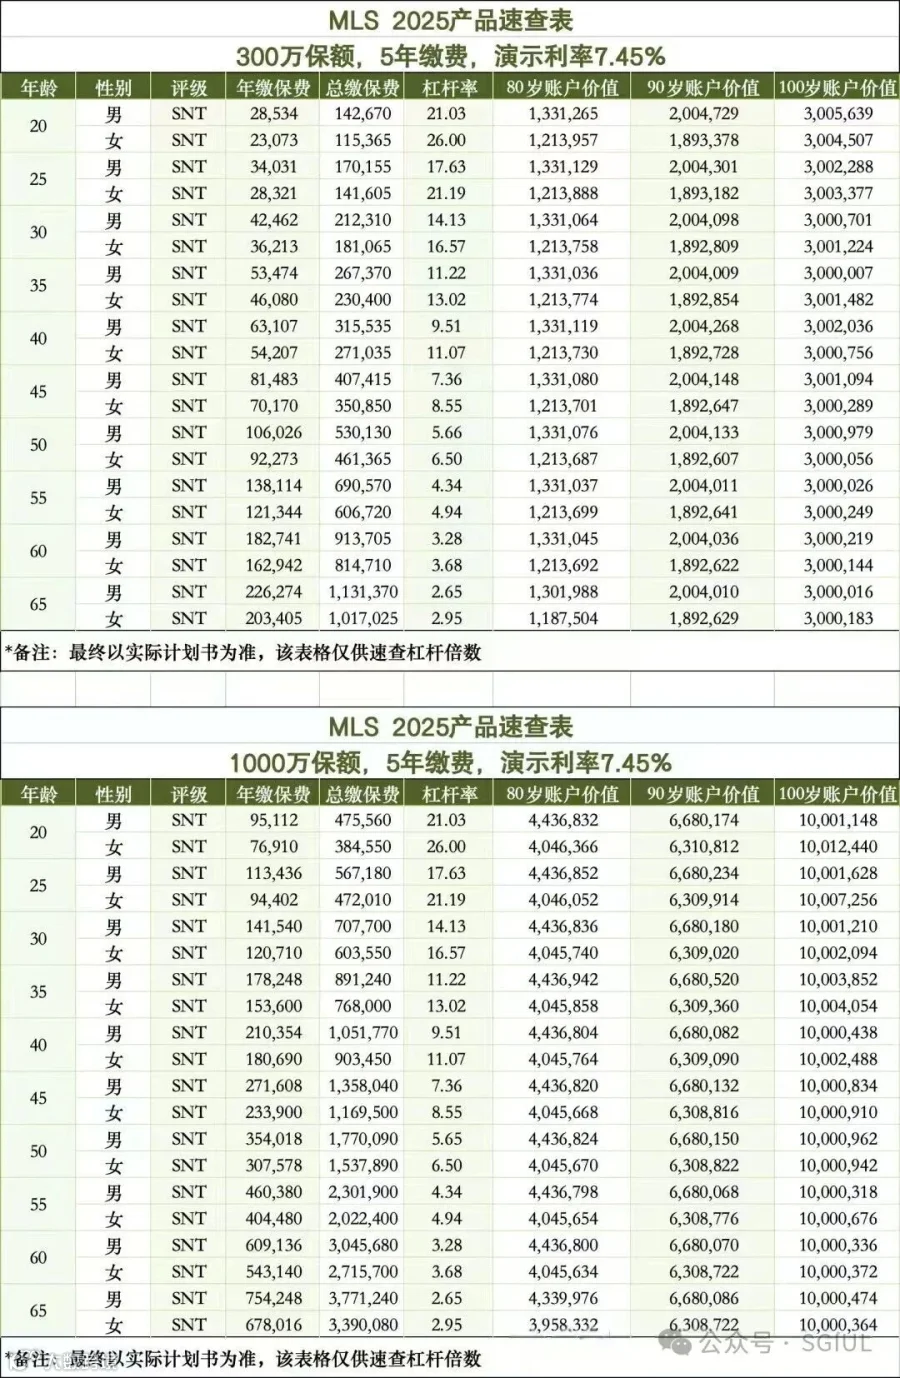
11年现金价值提取特权是另一个吸引高净值客户的亮点。保单生效11年后,客户可每年提取现金价值的5%(最高不超过固定金额),这笔资金可用于子女教育、养老补充或再投资。
针对企业客户,宏利提供无限次更换受保人服务,这对家族企业股权传承具有战略意义。某上市公司董事长将保单受保人从自己变更为儿子(现任CEO),既实现了控制权平稳过渡,又通过身故赔付为企业提供了关键的流动性支持。
FIVE
全球资产配置的压舱石 为什么高净值客户正在抢购IUL III
在标普500指数过去30年年化波动率达15.3%的背景下,宏利IUL III创造了一个"下跌有底,上涨有顶"的独特价值空间。将资金按60%指数账户+40%固定账户配置时,回溯测试显示过去20年的年化复合收益率达7.8%,而最大回撤始终控制在0%。

与同类产品相比,IUL III的DCA定投策略堪称精妙。系统会将指数账户资金在12个月内平均投入,自动实现"高抛低吸"。
以2022年为例,当标普500指数从年初4700点跌至10月的3500点时,该策略通过分批买入降低了平均成本,最终使客户当年指数账户收益达到2.3%,而直接投资者平均亏损18.7%。
新加坡金融管理局(MAS)最新数据显示,2024年跨境保单销售额同比增长42%,其中IUL类型产品占比达67%。
写在最后
财富管理的新范式
当全球进入"高波动低增长"的新常态,宏利IUL III代表的已不仅是一款保险产品,更是一种新的财富管理范式——它用寿险的安全底座承载指数的增长潜力,用新加坡的税务优势构建跨境资产防火墙,用137年的金融智慧守护家族财富传承。
对于真正的高净值人群而言,资产配置的艺术不在于追逐收益的最高点,而在于找到风险与回报的最优平衡点。宏利IUL III用0%的下限和11.3%的上限,为这个平衡提供了清晰的坐标。
私信回复"宏利"获取《2025全球资产配置策略白皮书》,内含:1.高净值客户税务优化12个实操案例;2.宏利IUL III与香港、美国同类产品对比分析;3.不同年龄段保额测算模型。前50名咨询者可获得宏利资产管理团队独家的《2026年全球指数展望》报告。
注:宏利IUL III产品需在境外签署(内地客户可在香港和澳门签),中国大陆居民投保需符合外汇管理规定。
扫描添加私信,您可以获取香港/新加坡/百慕大专属定制方案。

扫码关注,获取一对一专业咨询