


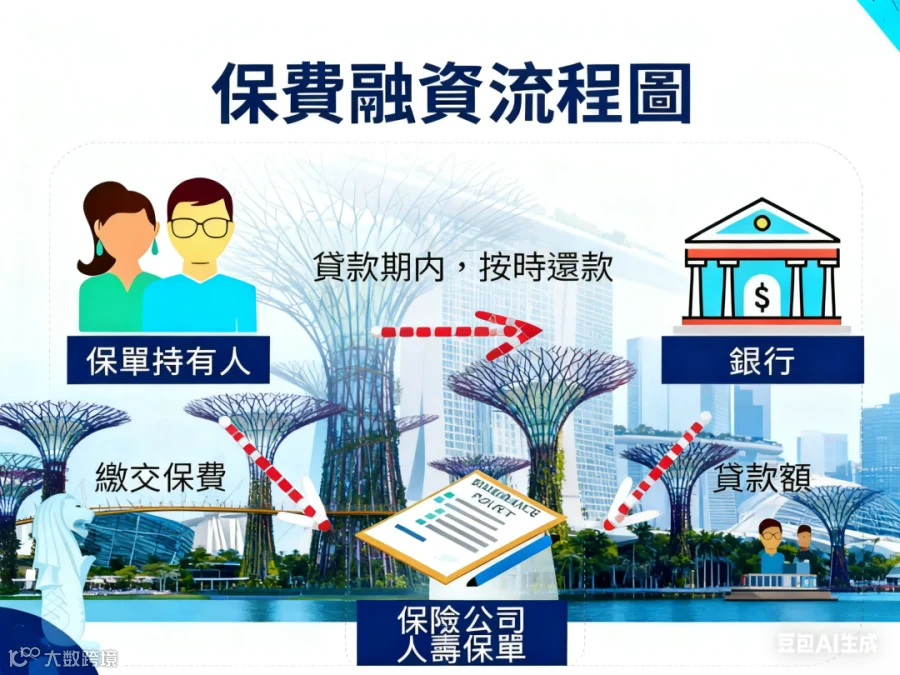
在跨境财富管理领域,新加坡保费融资已成为高净值人群的 “标配工具”。这种模式本质是通过银行贷款支付部分保费,用较低的融资成本撬动更高的保单收益,核心优势集中在融资成本可控与收益稳定性强两大维度,这也是其超越其他地区同类产品的关键。
一、低息杠杆:多币种贷款的 “成本魔法”
新加坡金融市场的开放性,赋予保费融资独特的 “货币灵活选择权”—— 客户可自主挑选贷款利率最低的币种申请贷款,再兑换成保单计价货币支付保费,完美规避高息货币的成本压力。
1. 零利率时代延续:这些货币贷款成本低至 “忽略不计”
2025 年全球利率格局中,部分币种仍维持超低息水平:瑞士央行在 6 月已将政策利率降至 0%,日本则保持 0.5% 的低利率政策。
相比之下,当前美元贷款利率普遍在 5% 以上,这种利差空间为成本优化创造了可能。
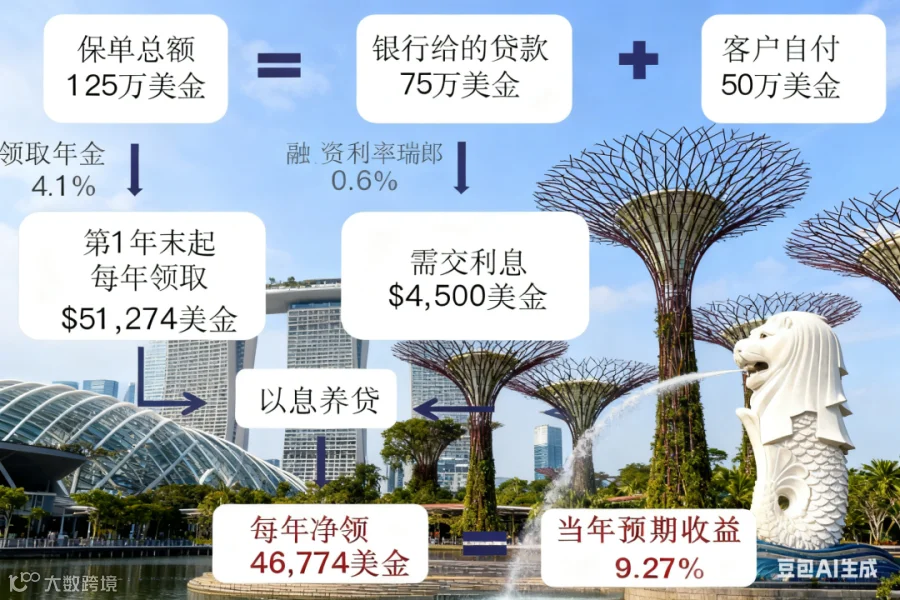
例如客户购买 125 万美元的美元分红保单,无需全部自掏腰包:
2. 息差套利:用 “便宜钱” 赚 “稳定收益”
保费融资的核心逻辑是 “利差盈利”。
以上述案例计算:
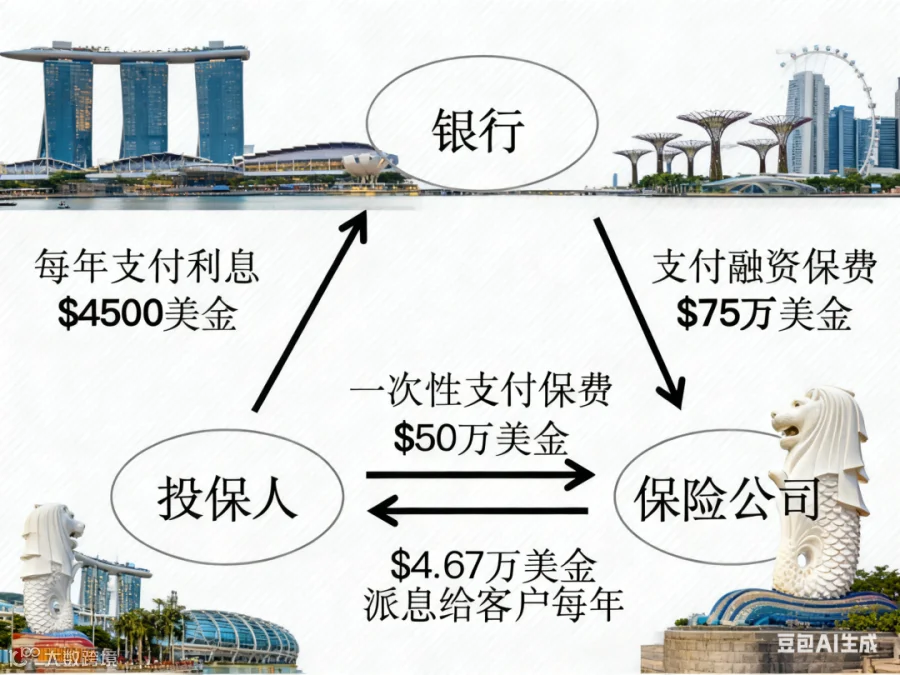
这种模式类似 “贷款买房收租”,但更灵活 —— 无需偿还贷款本金(本金可在保单到期或退保时一并结算),仅需支付极低利息,资金流动性优势显著。
二、分红稳如 “债券理财”:底层资产给出的安全感
新加坡保费融资的风险可控性,源于分红保单的 “固收型基因”。与追求高收益的投资产品不同,其底层资产以债券为主,从根源上保障了收益稳定性。
1. 70% 资产投债券:波动比余额宝还小
根据友邦新加坡 2023 年数据,其美元分红产品的固定收益资产占比高达 80%,主要包括政府债券、投资级公司债等。这种配置使得保单分红波动率仅 2.3%,且从第二年起即可领取现金分红,完全覆盖贷款利息支出。
 更关键的是,新加坡金融管理局(MAS)要求保单分红需按固定回报率演示(如 3% 和 4.25%),近十年行业分红达成率保持在 95% 以上,几乎不存在 “收益跳票” 风险。
2. 对比香港:为什么新加坡更适合 “息差套利”?
同样是离岸保单,香港产品却难实现类似效果,核心差异在两点:
以 100 万美元保单为例,香港产品年利息支出约 2 万美元,若分红仅 3 万美元,净收益仅剩 1 万美元,远低于新加坡的 4.675 万美元。
三、适合谁做?高净值人群的 “财富增效” 工具
保费融资并非 “人人可做”,更适合满足这些条件的投资者:
不过需注意利率波动风险 —— 若未来瑞郎、日元利率上升,需预留现金流支付利息。建议选择支持 “利息抵扣” 的银行产品,闲置资金可存入高息账户抵消部分成本。
写在最后
低息时代的 “财富杠杆”,核心在 “稳”
新加坡保费融资的走红,本质是 “低息货币红利” 与 “固收资产优势” 的结合。对高净值人群而言,它不是高风险的投机工具,而是用确定性策略实现 “财富增效” 的选择 —— 毕竟在波动的市场中,“用 0.6‰的成本赚 4.1% 的收益”,本身就是种稀缺的确定性。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
