在与一位朋友的交流中,我们围绕一个关键问题展开了讨论:对于购买指数型万能寿险(IUL)的客户而言,选择平均成本定投法(DCA)是否有意义? 这个问题看似简单,实则涉及投资策略、市场波动、心理预期等多个维度。
本文将从IUL产品基础出发,结合投资学理论与客户画像,为你全面解析DCA在IUL保单中的应用价值与适用场景。
一、IUL产品与年点对点计息:理解收益逻辑的前提
在探讨DCA之前,需先理清IUL的基本运作机制。IUL(Indexed Universal Life)是一种带现金价值的终身寿险产品,其核心特点是“保底+增益空间”的灵活设计:
1.保费分配:客户缴纳的保费扣除保险成本和费用后,剩余部分进入“现金价值账户”。这部分资金可选择挂钩一个或多个指数(如标普500),通过指数涨跌获取利息红利(注意:并非直接投资股票,而是基于指数表现计算收益)。
2.保底与封顶机制:为平衡风险与收益,IUL通常设定保底(Floor,如0%)和封顶(Cap,如10%-14%)。当挂钩指数下跌时,客户至少能获得保底利率(避免本金亏损);当指数大幅上涨时,收益可能被封顶(限制超额回报)。
3.年点对点计息法(Annual Point-to-Point):这是IUL最常见的计息方式。在每个计息周期(通常为1年)的起始日记录指数点位,满一年后对比结算日的指数点位差,根据差额(扣除参与率、封顶等机制)计算该周期的收益。
关键点在于:计息仅取决于周期起点与终点的指数差值,中间的波动过程不影响最终结果。
若一笔资金在1月1日进入指数账户(当日标普500点位为4000点),满一年后(次年1月1日)点位为4200点,假设封顶为10%、参与率为100%,则该周期收益为(4200-4000)×100%×10%=20%(未超封顶);若点位跌至3800点,则收益为0%(触发保底)。
这一机制决定了“进场时点”对收益的影响极大——若在指数高位(如接近历史峰值)进场,即便后续上涨,也可能因封顶机制限制收益;若在高点后的下跌区间进场,中间的波动可能完全错过潜在反弹机会。
二、DCA是什么?用“时间分散”降低时点风险
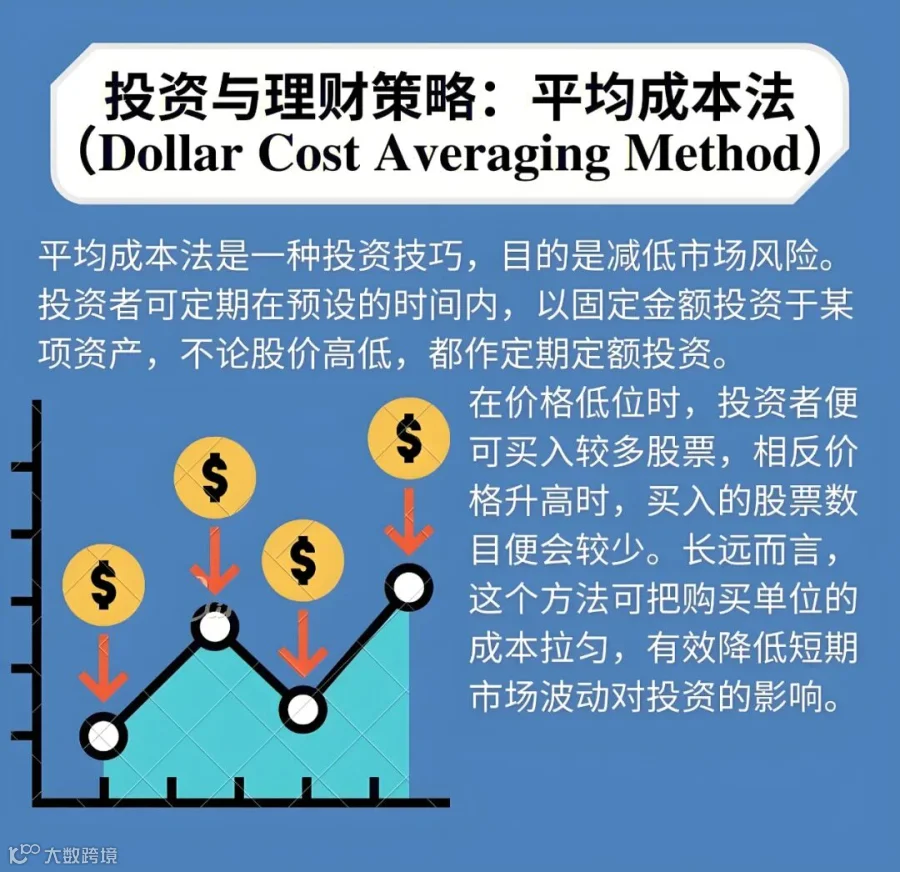
DCA(Dollar Cost Averaging),即“平均成本定投法”,在IUL保单中是一种控制投资进场节奏的策略。
1.其核心逻辑是:将原本一次性投入保单的资金,拆分为多期(通常是12个月)分批转入指数账户,逐步完成建仓。
2.具体操作流程:客户缴纳保费后,资金首先进入持有账户(Holding Account)或固定账户(Fixed Account),通过DCA机制,每月(或按约定周期)将约1/12的资金转入指数账户。
例如,一次性缴纳120万美元趸交保费的客户,若启用DCA,保险公司会每月转入约10万美元,分12个月完成指数账户的建仓。
3.DCA的核心优势在于分散“建仓价格”的随机性:
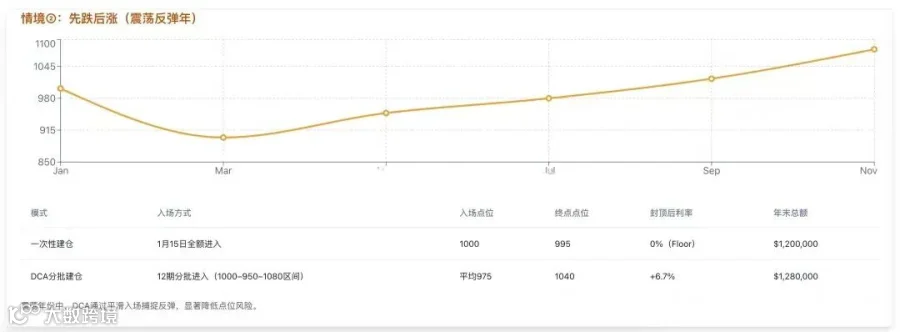
一次性进场可能因“择时错误”导致收益受损(如高点入场后市场回调);而分批进场将建仓时点分散到12个月,避免了首年全部资金押注于单一市场点位,从而降低“单点计息的时点风险”。
以极端情况为例:若客户在指数处于历史高点时一次性全额投入,后续市场下跌,首年收益可能直接锁定为0%(触发保底);
而通过DCA分批建仓,部分资金可能在市场回调后以更低点位进入,后续市场反弹时能捕捉到更多收益机会。
三、从投资学视角看DCA:降低“后悔感”与波动,而非追求更高回报
头部资管机构(如Vanguard)的长期研究显示:在长期上涨概率更高的市场环境中,“一次性全额进场”在中位数结果上通常优于分期进场(DCA)。这是因为市场整体向上时,越早投入资金,复利效应越显著。
但DCA的意义并非在于“期望收益更高”,而在于降低短期下跌时的心理压力、最大回撤与“后悔感”。具体表现为:
1.平滑收益波动:通过分批建仓,避免因一次性投入在市场高点而导致的收益大幅缩水;
2.缓解“踩点错误”焦虑:投资者无需纠结“何时是最佳进场时机”,减少因择时失误带来的心理负担;
3.与IUL特性天然互补:IUL本身具有“下保底0%/上封顶”的非对称结构,能缓冲市场回撤风险;DCA进一步摊薄“进场时点风险”,两者叠加使得保单初期的成本控制与收益体验更平滑,尤其对“成本敏感期”(如保单早期)更为友好。
简单来说:若目标是追求长期数学期望的最大化,一次性进场可能是更优选择(基于统计规律);但若更看重投资过程的体验、希望降低波动对心理的影响,DCA在行为金融层面具有显著价值。
四、哪些客户更适合DCA策略?
1. 趸交客户(一次性投入大额资金)
典型画像:单次缴纳保费超过50万甚至上百万美元,担心市场短期波动,希望稳中求胜。适配原因:DCA通过分批建仓,将大额资金的入场风险分散到12个月,避免因“一次性高点进场”导致首年收益为0%或大幅低于预期。
2. 高净值但风险中性的客户
典型画像:资产规模较高,但投资目标以“安全第一、稳健第二”为主,不追求极致收益。适配原因:DCA提供的心理防御机制(降低波动感知)能让客户更安心投入,符合其风险偏好。
3. 新接触IUL的客户
典型画像:对指数挂钩、封顶/保底机制理解有限,容易因产品复杂性产生担忧。适配原因:DCA作为“温和进场”的安全机制,能帮助新手客户逐步适应市场波动,减少对复杂规则的恐惧。
4. 使用保费融资的客户(Premium Financing)
典型画像:通过杠杆资金缴纳保费,对抵押品的现金价值波动敏感(需维持抵押价值稳定以控制利息成本)。适配原因:DCA平滑现金价值曲线,避免初期市场回撤导致抵押价值大幅下降,确保贷款稳定性。
总结:DCA的设计初衷正是帮助趸交客户(尤其是大额资金投入者)降低入场风险,是“稳中求进”策略的典型工具。
结语:DCA的本质是“风险与体验的平衡术”
DCA并非万能策略,但它为IUL保单投资者提供了一种“用时间换确定性”的工具——通过分散建仓时点,降低短期波动对收益和心理的影响,尤其适合追求稳健体验、对市场时点敏感的客户。
对于趸交大额资金的高净值人群、新手投资者或保费融资用户而言,DCA可能是优化投资体验的“关键一招”;而对于坚定看好市场、追求极致收益的投资者,一次性建仓或更符合其目标。
最终,选择何种策略需结合自身的资金规模、风险偏好、市场判断及投资目标。IUL产品的灵活性,正体现在它能通过DCA等机制,为不同需求的客户提供个性化的解决方案。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!