


2023 年内地访客投保额590亿港元,2024年620亿港元,2025年前三季度590亿港元,预计2025年全年将突破 800 亿港元,会再创历史新高!
为啥香港保险这么火爆?这背后究竟隐藏着怎样的优势密码?
今天,咱们就从收益、投资、配置、监管、功能、法律环境六大维度,拆解香港保险的核心竞争力。

复利效应下的财富 “滚雪球” 奇迹
香港保险最打动人的莫过于回报率。当前国内深陷 “资产荒”:利率持续下行,一年期定存利率普遍低于1.35%,百万亿居民储蓄在银行 “躺平” 流失购买力;理财、信托刚兑神话破灭,房产 “硬通货” 属性弱化,A 股在3000多点反复震荡,基金净值大起大落 —— 国内不缺资金,缺的是 “能稳健增值的资产”。
而香港保险无论短期、中期还是长期储蓄,回报率都颇具吸引力:
-
短期:8-20 年中短期储蓄险,可观的保证利率叠加保费折扣等优惠,5 年左右保证单利高达 5%。
-
中期:借助港元同业拆借利率(HKIBOR)低位,利用融资保单息差,可撬动10年左右8-20%的预期回报率(杠杆需慎用)。
-
长期:主流储蓄险长期预期收益IRR超7%,与内地主流增额寿和分红险差距显著。

同样投入 50 万,以友邦盈御3为代表的香港储蓄险,预期保单价值20年接近内地产品的2倍,40年达4.3倍,60年达11.7倍,100年则接近86倍。
这种差距源于香港保险通过全球资产配置 + 底层资产灵活配比 + 长期复利的组合,打破了单一市场的收益天花板。
穿越周期的全球资产配置布局
香港储蓄险本质是顶级资管公司打造的全球化投资方案,收益虽与险企投资表现挂钩,但长期既能保本,又能实现超额收益,其高收益核心源于三大底层逻辑:

全球化资产配置,突破单一市场局限
香港作为国际金融中心,保险资金无外汇管制,可自由投资全球优质资产,如美债、美股、欧洲 REITs、新兴市场债券等,分散风险的同时,更易捕捉不同经济周期的增长红利。
例如,布局高信用评级美债市场,可获长期4%左右的固定收益;相比 A 股拉锯,其他地区权益类资产更显长期增长优势,如标普 500 指数过去 30 年收益 7.34%、50 年达 8.14%;而以高壁垒、长周期为特征的另类资产,如私募股权、对冲基金、私募信贷等,经专业化运作可让险企获得超 2 位数回报。
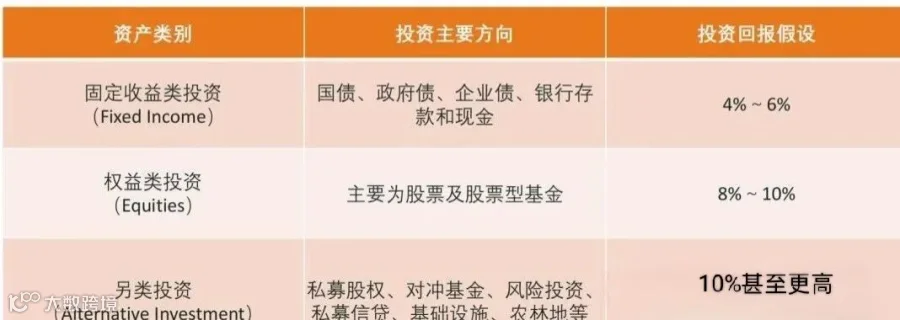

高权益比例灵活配置,释放长期复利潜力
香港保险底层资产配置自由度更高,相比内地银保监会对险资权益类投资比例设限(通常≤30%),香港保监局允许更高比例(部分产品权益类占比达60%-70%),长期回报潜力更大。

顶尖资管团队打理
这些专业大佬们拥有丰富的投资经验和敏锐的市场洞察力,非常擅长在全球市场中捕捉收益机会,让我们的资产实现稳健增值。
说白了,高预期收益的底层逻辑来源于更宽泛的投资范围和标的,当内地市场增长放缓时,香港保险可灵活加仓高增长地区(如东南亚消费升级、美国科技股),或配置抗周期资产(如瑞士法郎计价的债券),实现收益最大化。
美元保单"避风港" 属性
香港分红险的核心价值之一,是通过美元保单分散单一市场与货币风险。在全球经济不确定性加剧的当下,以美元计价的香港保单凭借独特避险属性,成为投资者的重要选择。
美元作为世界货币的地位稳固。
美元在全球外汇储备中占比远超其他货币总和;在国际贸易中,原油、黄金等大宗商品交易均以美元主导,形成 “全球资源兑换券” 的不可替代性。
投资大师巴菲特在 2024 年股东大会上也强调:“美元未来 50 年仍将是主要储备货币。” 因此,美元在危机中常表现出 “避险货币” 特性。

持有香港美元保单,实质是建立与美元资产的直接挂钩机制。这一配置可让投资者共享美元的避险属性:对冲汇率波动、缓释地缘政治冲击、抵御通胀压力,在单一货币贬值周期中,最大限度维持资产实际购买力。
退一步讲,即便面临极端市场波动、美元地位不再坚挺,香港保险特有的多元货币转换功能,也能助力投资者根据汇率情况转换为强势或低估币种,实现 “进可攻、退可守”,在全球经济变局中构筑财富安全屏障。
从 “承诺” 到 “兑现” 的全流程保障
香港保险的 “高分红” 并非空谈,香港保监局主要负责监管保险公司分红的合理性,合规性,确保市场公平透明:

GN16 规则强制披露
自 2017 年起,香港保监局依据修订后的指引,要求保险公司遵循 GN16 规则,每年在其官方网站披露分红实现率。
这一规则要求,保险公司须对2010年后发出且在报告年度内仍有效的分红保单或万用寿险产品系列,公布分红实现率和过往派息率。
确保消费者能获取更全面、准确的产品收益信息,增强市场透明度。


平滑机制熨平波动
保险公司运用 “分红特别储备” 账户的平滑机制,调节保单分红收益。在投资收益较高的年份,保险公司将部分盈余存入储备账户;而在市场表现不佳时,动用该储备补贴分红,以维持客户收益的稳定性。这一机制有效熨平了市场波动对保单分红的影响,为客户提供较为平稳的收益曲线。

收益分配向客户倾斜
香港保险市场竞争激烈,头部保险公司为吸引客户,将超过 90% 的可分配盈余分配给保单持有人。这种更倾向于客户的分配政策,使香港保险产品在长期内能够为客户提供更具吸引力的回报。

严格监管保障安全
香港保险市场拥有超过180年的历史,在此期间,没有任何一家经营长期业务的保险公司倒闭。香港保监局对保险公司实施严格的监管,从市场准入、日常运营到市场退出,全程监督保险公司的合规性。《保险公司条例》对保险公司的资本充足率、偿付准备金、再保险安排及管理人员资质等方面均有严格规定,确保保险公司具备稳健的财务状况和风险抵御能力。
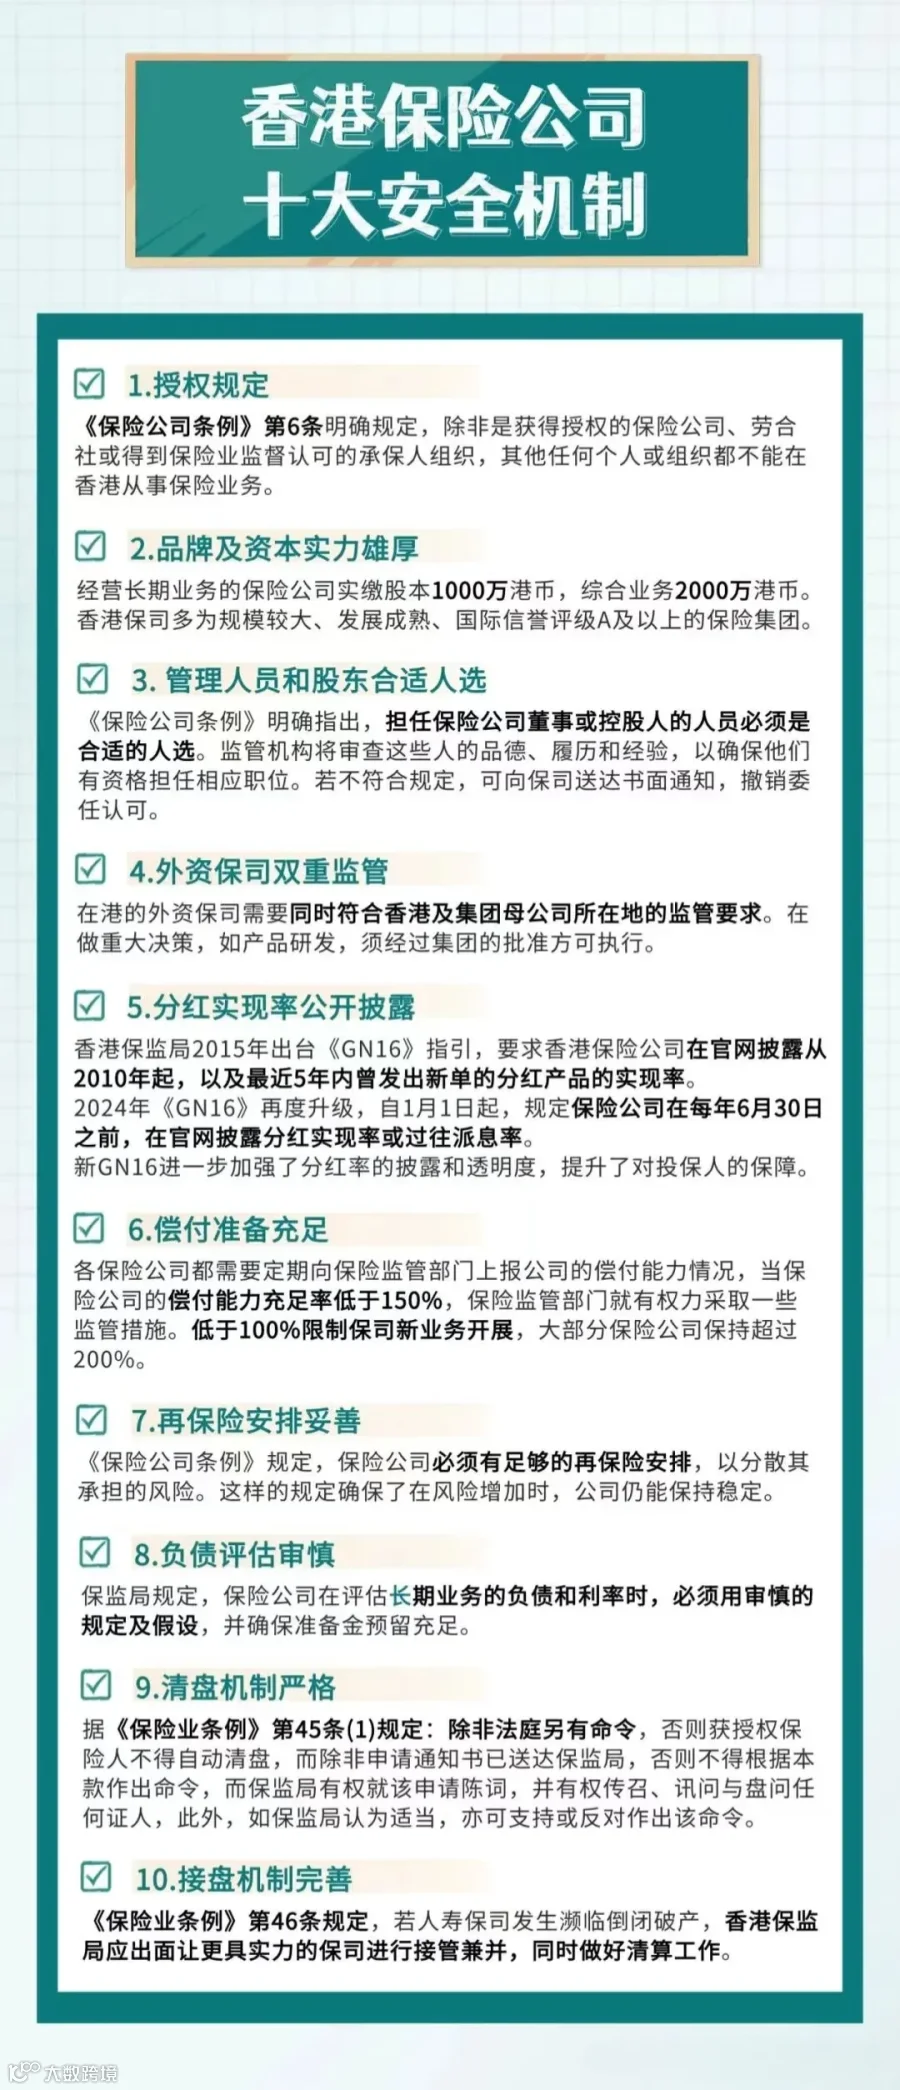
通过严格的监管规则、透明的分红披露、合理的收益调节以及客户优先的分配政策,香港保险市场构建了一套完善的机制,保障了从 “承诺” 到 “兑现” 的全流程透明与可靠,为投资者提供了稳健的长期保障与回报。
多功能保单设计,满足各种需求
除了收益优势、分散风险,香港分红险在财富传承上的功能,也是很多人看重的。多种保单功能可以满足各种传承和保障需求。

应对市场和人生阶段的变化
-
红利锁定和解锁:市场波动较大时(如美股大幅上涨),客户可锁定部分红利,将浮动收益转为确定金额,避免后续回调缩水;部分保单有红利解锁功能,市场回暖时可重新参与投资增值。
-
保单拆分:香港保单一般可无限次分拆,如家长为两个子女投保后,可将 1 份保单拆分为 2 份,按意愿分配。
-
多元货币灵活转换:通常提供 3-10 种货币转换功能,如移民澳洲可将美元保单转为澳元规避汇率风险;结合分拆功能,可对拆分后的保单单独转换货币。

更灵活的传承方式
-
无限次变更被保人
香港保单突破国内 “被保人身故即终止” 的限制,支持保单权益接力传承,如父亲年迈后将被保人变更为儿子,收益还能持续累积几十年,儿子老了还能继续申请变更给再下一代,打破 “富不过三代” 魔咒。 -
身故保险金赔付类信托功能
香港保单提供多种保险金领取方式,除了一笔过赔付外,还可以分期领取,递增领取,或者自定义身故赔偿支付方式,而且随时更改支付安排,防后代挥霍。 -
设置后备持有人
内地客户在港投保后,指定在香港工作的子女为后备持有人。若自己突发意外无法管理保单,子女可直接接管权益,省去跨境遗产认证的复杂流程,确保保单收益及时传递。
-
指定后备受保人机制
香港保单支持预先指定后备受保人,当原被保人身故无法继续持有保单时,后备受保人可直接承接保单权益。
资产隔离及财富传承
香港保险凭借法律优势、保密性和灵活规划方式,成为有效的资产隔离工具,尤其在婚姻财产分割、诉讼等复杂场景中,能有力保障中高净值客户的财富安全。
高净值人群对家庭财产纠葛风险(尤其是婚姻带来的财产纠纷)极为敏感,这种敏感不仅体现在自身婚姻中,也延伸至子女婚姻。
在婚姻财产纠纷中,香港保险通过合理安排投保人、被保险人与受益人的身份,可确保资产定向分配与传承,避免因婚姻关系变动被分割。
例如,父母作为投保人,子女作为被保险人,父母自身作为受益人,可确保保单资产始终属于父母;“祖孙保单” 等隔代投保方式如今也已常见。
此外,香港保险的受益权优先于债权,意味着即使企业主面临破产风险,个人资产也能通过合理配置香港保险得到保护。
且实际操作中,香港保险保密性极高,内地法院难以获取具体信息,进一步增加财产分割难度。

例如,一方在香港购买保险而另一方不知情,该保单很难被分割;即便知情,因香港法律保护与执行难度,分割也非易事。
综上所述,香港保险不是短期套利工具,而是 “穿越经济周期的财富压舱石”。还兼具了投保私密性、收益稳定性、资产配置多元性、保单设置灵活性等显著优势,
在国内资产荒、人民币贬值、通胀侵蚀的多重压力下,配置港险不仅能享受该有的保障,还能收获海外资产的收益,实现资产的多元化配置和传承规划。
想要充分发挥这些优势,关键在于挑选产品时结合自身需求,建议在专业顾问指导下,结合家庭财务目标与风险偏好,把握当前配置窗口 ,如此才能找到最适配的方案。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
