2025年第一季度,香港保险业监管局最新数据显示,非香港居民新增储蓄险保单同比增长37%,新加坡金融管理局同期数据也录得29%的增幅。这股热潮背后,究竟隐藏着怎样的财富逻辑?
当内地银行一年期定存利率1.25%,人民币汇率双向波动加剧,越来越多高净值人群将目光投向了这两个亚洲金融中心。

ONE
重新定义储蓄险:不止于理财的金融工具
储蓄险本质上是一种长期复合型金融产品,它将资金增值、风险保障与财富传承三大功能深度融合。
与传统理财工具相比,其核心差异在于时间杠杆与契约保障的双重特性。
具体运作机制表现为:投保人通过分期或一次性缴纳保费(通常5年、10年或15年期),保险公司将资金配置于债券、不动产、公开市场证券等多元化资产组合。
保单持有人不仅可在约定期限内获得复利增长的现金价值,还能享受附带的人寿保障,部分产品更提供保单贷款、部分提取等流动性支持。
以市场主流产品为例:年缴2万美元,连续缴费5年,总保费10万美元。在保单第20个年度,现金价值可达18万至22万美元,内部回报率(IRR)稳定在4%至5%区间。值得注意的是,这个收益是在保险公司投资组合历经至少两个经济周期考验后实现的,其稳定性远超多数权益类资产。
TWO
为什么选择香港与新加坡:五大核心优势解析
1、收益性:复利效应下的财富倍增器
香港储蓄险平均预期IRR可达4%至6.5%,新加坡产品略低,为3%至5%。这个看似微小的差距,在时间复利作用下会产生惊人结果。
以10万美元本金计算,在5%复利条件下,20年后资产将增长至26.5万美元,30年则达43.2万美元,是单利计息的2.3倍。
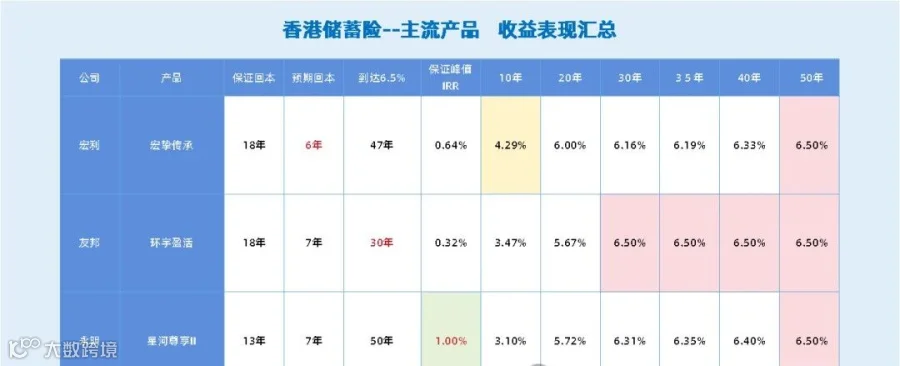
行业数据显示,过去15年香港主流储蓄险实际派发的非保证红利实现率普遍超过90%,友邦、宏利等头部公司部分产品甚至达到105%。这种收益确定性在当前全球低利率环境下显得尤为珍贵。
2、外汇自由:突破资本流动限制
香港和新加坡作为国际金融中心,实行资本项目完全可兑换政策。内地投资者通过储蓄险可直接实现:
美元/新币资产配置,规避单一货币风险;
资金跨境进出便利,满足海外教育、医疗等需求;
多币种保单选择,可根据汇率走势灵活转换。
3、监管保障:全球顶级的金融安全网
香港保险业监管局(IA)要求保险公司维持最低偿付能力比率150%,新加坡金融管理局(MAS)的标准更为严格,核心偿付能力比率不得低于100%。两地均实行保单持有人保障机制,即使保险公司破产,保单利益也能得到一定程度的保护。
客户资金与保险公司自有资金完全分离托管,在极端情况下,保单现金价值的安全性甚至高于银行存款。
4、传承功能:家族信托的替代方案
储蓄险通过指定受益人和身故赔偿机制,实现财富的定向传承。与传统遗嘱继承相比,其优势在于:
probate程序( probate 认证)简化,资金最快7个工作日到账
受益人信息严格保密,避免家族纠纷
可设置分期领取条款,防止继承人挥霍
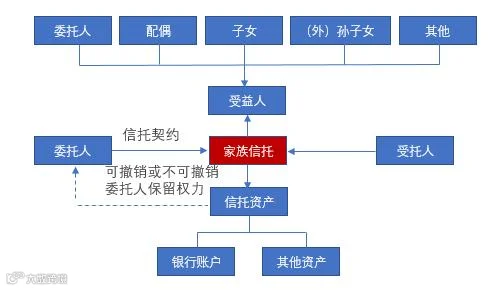
某私银客户案例显示,通过配置新加坡储蓄险,将300万美元资产传承给子女的综合成本仅为传统信托的1/5,且执行效率提升80%。
5、货币属性:抗通胀的战略配置
香港储蓄险以美元计价为主,新加坡则以新币为基础。这两种货币在亚洲货币体系中表现出极强的稳定性:
过去10年美元对一篮子亚洲货币升值18%
新币对人民币汇率累计升值25%,年均波动率仅2.3%
新币与通胀率挂钩的货币政策框架,使其成为天然的抗通胀工具
2024年全球通胀高企时,新币计价储蓄险实际收益率仍保持在2.8%,而同期人民币理财平均实际收益为-0.5%。
THREE
香港与新加坡储蓄险对比:如何选择更适合自己的产品
1、核心指标横向对比
对比项目 |
香港储蓄险 |
新加坡储蓄险 |
|---|---|---|
预期IRR |
4% - 6.5% |
3% - 5% |
主导货币 |
美元/港币 |
新币/美元 |
流动性设计 |
保单第3年可部分提取 |
通常需持有5年以上 |
起投金额 |
最低5000美元 |
普遍5万美元起 |
监管特色 |
保单持有人保障基金覆盖 |
存款保险计划延伸保护 |
主要客群 |
内地及东南亚投资者 |
本地居民及国际家庭 |
代表产品 |
友邦「盈御3」、宏利「宏挚传承」 |
大东方:盛世传家、 丰盈世家 |
2、地域选择策略建议
1)选择香港的典型场景:
追求更高收益弹性,能接受适度风险
需要灵活的资金提取安排
未来有美元使用需求(如美国留学)
2)选择新加坡的典型场景:
风险偏好保守,重视本金绝对安全
关注新币资产配置
有东南亚业务或移民规划
香港保险经纪协会2024年调研显示,35岁以下投资者更青睐香港产品,而45岁以上客户中62%会选择新加坡储蓄险,这种年龄差异反映了不同人生阶段的风险偏好变化。
FOUR
破除认知误区:理性看待跨境储蓄险
1、误区一:收益高就意味着风险大
事实:储蓄险投资组合以固定收益类资产为主(占比通常70%以上),权益类资产配置比例严格控制。
香港保险业监管局要求保险公司采用"谨慎原则"评估投资收益,预期IRR需基于至少20年的历史数据模拟。2008年金融危机期间,香港储蓄险平均实际收益仍达3.2%,远高于股票市场表现。
误区二:跨境保单不受法律保护
事实:根据《涉外民事关系法律适用法》,保险合同适用保险人住所地法律。香港保单受《香港保险条例》保护,新加坡保单则受《保险法》规范,两地法律体系均高度成熟。
误区三:理赔和提取手续复杂
事实:头部保险公司已建立完善的跨境服务体系。以身故理赔为例,受益人只需提交死亡证明、保单原件等基础文件,无需亲自赴港/新办理。2024年数据显示,香港保险公司跨境理赔平均处理周期已缩短至14个工作日,新加坡更快至10个工作日。
误区四:汇率风险会吞噬收益
事实:通过自然对冲可有效管理汇率风险。例如,子女未来留学需支付美元,现在配置美元储蓄险,届时以保单现金价值支付学费,完美规避汇率波动影响。
扫描下方二维码获取《2025跨境储蓄险配置指南》及添加私信1对1咨询服务,为您定制专属的跨境资产配置方案。专业团队将协助您完成产品筛选、资质审核、投保落地全流程服务,让跨境理财更简单、更安全。